Akamai sleept 11,6 miljard dollar van Anthropic binnen terwijl de koerswinst dezelfde dag al bijna verdampt
Akamai Technologies heeft in één klap een plek opgeëist tussen de opvallendste beursverhalen van de AI-race. Anthropic, het bedrijf achter Claude, heeft zich verbonden aan $11,6 miljard aan cloudcapaciteit en software over zeven jaar. De overeenkomst kan bovendien met nog eens $9 miljard worden…
Akamai Technologies heeft in één klap een plek opgeëist tussen de opvallendste beursverhalen van de AI-race. Anthropic, het bedrijf achter Claude, heeft zich verbonden aan $11,6 miljard aan cloudcapaciteit en software over zeven jaar. De overeenkomst kan bovendien met nog eens $9 miljard worden uitgebreid, waardoor de totale potentiële contractwaarde uitkomt op ongeveer $20 miljard.
Dat klinkt als het soort nieuws waarop een aandeel gemakkelijk tientallen procenten kan stijgen. Vrijdag opende Akamai inderdaad 13,4% hoger en tikte het zelfs $128,46 aan. Bij het slot stond er echter nog maar 3,2% winst op $113,94. Die snelle draai vertelt beleggers iets belangrijks: de deal kan Akamai veranderen, maar de opbrengsten komen veel later dan de kosten.
Een recordcontract dat Akamai opnieuw op de kaart zet
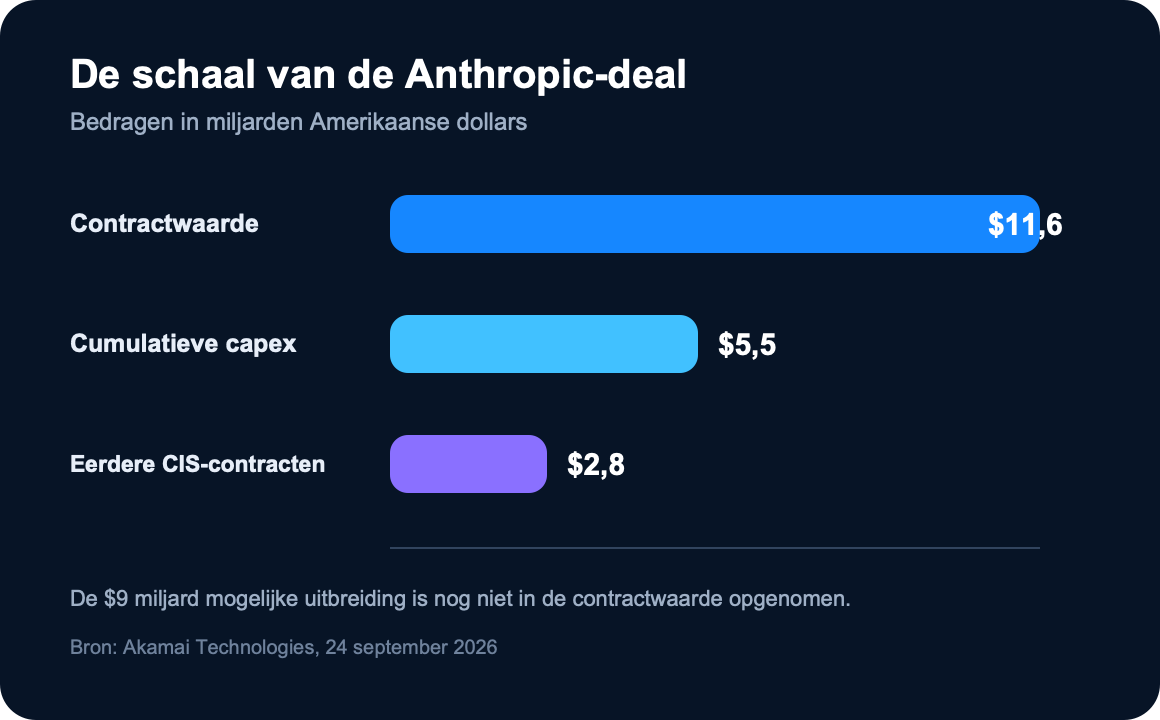
Anthropic gaat Akamai’s gedistribueerde cloud gebruiken voor snel groeiende CPU-workloads. Het gaat dus niet simpelweg om een intentieverklaring. In de op 24 september ingediende stukken staat een contractuele verplichting van circa $11,6 miljard, onder voorwaarden rond levering, beschikbaarheid en de gebruikelijke beëindigingsrechten. De looptijd bedraagt zeven jaar vanaf de start van de betreffende diensten.
Voor Akamai is de schaal uitzonderlijk. De volledige omzetverwachting voor 2026 ligt tussen $4,445 miljard en $4,530 miljard. De contractwaarde is daarmee ongeveer 2,6 keer de huidige jaaromzet, al wordt die omzet uiteraard niet ineens geboekt. Daarbovenop komt maximaal $9 miljard aan mogelijke uitbreiding. Juist het woord ‘mogelijk’ is essentieel: dat extra bedrag is nog geen definitieve omzet.
Wil je slimmer beleggen en direct vooroplopen? Als lid van De Belegger krijg je toegang tot deepdives, aandelentips, trainingen, premium content én live portfolio-inzicht, samen met een actieve community van beleggers.
Pak je kans! klik op de button, start direct en pak tijdelijk 50% korting met de code 'PREMIUM50'.
De beurs geloofde het verhaal maar even
De eerste reactie was spectaculair. Na een slot van $110,41 op donderdag opende het aandeel vrijdag op $125,23. De dagtop van $128,46 lag 16,3% boven het vorige slot. Daarna liep vrijwel de volledige sprong eruit: Akamai eindigde op $113,94, nog 3,2% hoger. Vanaf de dagtop was dat een terugval van ruim 11%.
Het handelsvolume liep op tot ongeveer 31,8 miljoen aandelen, ruim vijf keer zoveel als een dag eerder. De markt negeerde het nieuws dus niet; beleggers kwamen na de eerste euforie tot een veel gemengder oordeel. Het contract is groot, maar de financiering, uitvoering en voorwaarden zijn eveneens groot.
De rekening komt jaren vóór de volle omzet
Akamai verwacht voor de deal ongeveer $5,5 miljard aan cumulatieve kapitaalinvesteringen. Alleen al in het vierde kwartaal van 2026 wil het bedrijf circa $1,7 miljard uitgeven om kritieke onderdelen, waaronder geheugen, veilig te stellen. Voor 2027 staat ongeveer $3,1 miljard aan capex gepland en voor 2028 nog circa $700 miljoen.
Daar staat aanvankelijk weinig omzet tegenover. Akamai rekent in 2027 op slechts $150 miljoen tot $300 miljoen omzet uit de nieuwe capaciteit. De volledige omzetrun-rate wordt pas tegen het einde van 2028 verwacht. Daarna moet ongeveer $1,7 miljard per jaar worden verantwoord gedurende de resterende looptijd.
Dat tijdsverschil verklaart veel van de terughoudendheid op de beurs. Akamai betaalt vroeg voor servers, geheugen, colocatie en capaciteit, terwijl de omzet later oploopt. De $5,5 miljard capex mag bovendien niet simpelweg van de $11,6 miljard contractwaarde worden afgetrokken om een winstmarge te berekenen. Afschrijvingen, energie, personeel, financiering en de boekhoudkundige verwerking van de warrant bepalen hoeveel winst en vrije kasstroom uiteindelijk overblijven.
[CHART_TWO_PLACEHOLDER]
Anthropic krijgt ook een stuk van Akamai
De overeenkomst bevat nog een opvallend element. Akamai heeft Anthropic een warrant gegeven op aandelen die omgerekend maximaal 7,7 miljoen gewone aandelen vertegenwoordigen, of ongeveer 5% van het uitstaande aandelenkapitaal. De uitoefenprijs bedraagt $111,33 per gewoon aandeel-equivalent.
Ongeveer 3,1 miljoen aandelen, circa 2% van het totaal, kunnen bij de huidige overeenkomst onvoorwaardelijk worden. De resterende 3% hangt samen met de mogelijke uitbreiding van nog eens $9 miljard: per extra $3 miljard aan contractwaarde kan ongeveer 1% extra aandelenbelang vrijvallen. Voor bestaande aandeelhouders is dat potentiële verwatering, juist wanneer het AI-verhaal slaagt en de koers stijgt.
Ook de omzetpresentatie verdient aandacht. Akamai zegt dat de reële waarde van de eerste warranttranche de te rapporteren omzet verlaagt en al in de genoemde $11,6 miljard is verwerkt. De headline is dus groot, maar het contract is niet gratis binnengehaald.
De kleinste divisie kan de grootste groeimotor worden
In het tweede kwartaal van 2026 boekte Akamai $1,1 miljard omzet. Security was met $604 miljoen veruit de grootste activiteit en groeide 10%. Delivery en andere cloudapplicaties leverden $396 miljoen op, een daling van 6%. Cloud Infrastructure Services was met $99 miljoen nog klein, maar groeide met 39% het snelst.
Een jaarlijkse Anthropic-run-rate van ongeveer $1,7 miljard zou dus enorm zijn naast de huidige cloudinfrastructuuromzet. Op kwartaalbasis komt dat neer op ongeveer $425 miljoen, ruim vier keer de $99 miljoen die CIS in het tweede kwartaal rapporteerde. Dat is geen omzetprognose voor het hele segment en de vergelijking negeert de gefaseerde opbouw, maar de orde van grootte laat wel zien waarom de deal de identiteit van Akamai kan veranderen.
Tot nu toe kenden veel beleggers Akamai vooral van content delivery en cybersecurity. Met Anthropic probeert het bedrijf zich nadrukkelijk te positioneren als aanbieder van gedistribueerde AI-infrastructuur. Het recordcontract geeft die strategie geloofwaardigheid die een presentatie alleen nooit had kunnen leveren.
De risico’s zitten in uitvoering en concentratie
Akamai beschikte eind juni over $4,616 miljard aan cash, kasequivalenten en verhandelbare effecten. De operationele kasstroom bedroeg in het tweede kwartaal $326 miljoen. Dat is een stevige uitgangspositie, maar de totale geraamde capex voor één klantrelatie ligt hoger dan die liquiditeitsbuffer. De komende kwartalen worden daarom belangrijk voor de financieringsmix, de vrije kasstroom en de ontwikkeling van de rentebaten.
Daarnaast ontstaat klantconcentratie. Een omzetrun-rate van $1,7 miljard is aantrekkelijk zolang Anthropic blijft groeien en betalen, maar maakt Akamai ook gevoeliger voor één AI-bedrijf. De SEC-stukken bevatten beëindigingsrechten bij onder meer niet herstelde contractbreuken en bepaalde materiële storingen. Contractueel vastgelegde omzet is dus veel steviger dan een losse intentie, maar niet hetzelfde als risicoloos geld op de bank.
Tegelijk ligt hier ook de opwaartse verrassing. Als Akamai de capaciteit op tijd oplevert, de marges overeind houdt en meer grote AI-klanten aantrekt, kan de markt het bedrijf anders gaan waarderen. Dan wordt Akamai niet langer gezien als een volwassen internetinfrastructuurbedrijf met bescheiden groei, maar als een geloofwaardige uitdager in AI-cloud.
Wat beleggers nu vooral moeten volgen
De eerste concrete meetpunten zijn duidelijk: de extra capex van circa $1,7 miljard in het vierde kwartaal, de start van de dienstverlening in de tweede helft van 2027 en de omzetopbouw richting de volledige run-rate eind 2028. Daarnaast tellen de non-GAAP operationele marge, vrije kasstroom en eventuele nieuwe CIS-contracten. Juist die cijfers laten zien of dit een schaalbaar platform wordt of een kostbare eenmalige megadeal.
De koersreactie van vrijdag vat het dilemma goed samen. Een recordcontract ter waarde van $11,6 miljard verdient enthousiasme. Een rekening van $5,5 miljard, mogelijke verwatering tot 5% en bijna twee jaar wachten op de volle omzet verdienen voorzichtigheid. Akamai heeft met Anthropic zijn AI-doorbraak binnen; nu moet het bewijzen dat die doorbraak ook waarde creëert voor aandeelhouders.
Beleggers hoeven daarom niet te kiezen tussen ‘fantastische deal’ en ‘te groot risico’. Beide kunnen tegelijk waar zijn. De komende acht kwartalen zullen bepalen welke kant zwaarder weegt.
Lees ook: Anthropic stevent af op een beursgang van 2 biljoen dollar en deze 2 AI-aandelen profiteren nu al
Bronnen
Akamai — Akamai Announces $11.6 Billion Multi-year Agreement with Anthropic to Support Growing Demand — 24 september 2026.
Akamai Investor Relations — Expanded Strategic Relationship with Anthropic Presentation — 24 september 2026.
U.S. Securities and Exchange Commission — Akamai Form 8-K — 24 september 2026.
U.S. Securities and Exchange Commission — Akamai Reports Second Quarter 2026 Financial Results — 6 augustus 2026.
Reuters via MarketScreener — Wall Street climbs as investors buy AI stocks; Microsoft rallies — 25 september 2026.
FinanceCharts — Akamai Technologies Price History — geraadpleegd 26 september 2026.
Afbeelding
Portret van Akamai-CEO en medeoprichter Tom Leighton. Maker: Beannyc924. Bron: Wikimedia Commons. Licentie: CC BY-SA 4.0. Eventuele uitsnede ontstaat door de Wix-weergave.
CEO-functie gecontroleerd via de officiële bestuurs- en leiderschapspagina van Akamai.
Bronnen
- Akamai Announces $11.6 Billion Multi-year Agreement with Anthropic to Support Growing Demand akamai.com
- Expanded Strategic Relationship with Anthropic Presentation ir.akamai.com
- Akamai Form 8-K sec.gov
- Akamai Reports Second Quarter 2026 Financial Results sec.gov
- Wall Street climbs as investors buy AI stocks; Microsoft rallies marketscreener.com
- Akamai Technologies Price History financecharts.com
- Wikimedia Commons commons.wikimedia.org
- CC BY-SA 4.0 creativecommons.org
- officiële bestuurs- en leiderschapspagina van Akamai akamai.com
Lees ook
- Stilletjes bouwt ASML aan een tweede omzetmotor die alleen draait zolang de EUV-machines bij klanten blijven produceren26 september 2026 · Van de redactie
- Er kruipt een addertje door de 59,7 miljard dollar kwartaalwinst van Nvidia en het heet werkkapitaal26 september 2026 · Van de redactie
- Hoe lang kan de advertentiemachine van Meta het miljardenverlies van Reality Labs blijven dragen?26 september 2026 · Van de redactie
- Hyves kan pas verdienen als de gezelligheid schaalbaar wordt26 september 2026 · Van de redactie
- Elke extra euro omzet levert Adyen precies de marge op die de koers al als gegeven inprijst26 september 2026 · Van de redactie