Is dit bijna verdrievoudigde AI-aandeel op 81 keer de winst nu een koopje of een valkuil?
In het kort:
Dit AI-aandeel stijgt 187% dit jaar en bereikte een beurswaarde van ongeveer $1 biljoen.
Voor 2026 verwacht de markt circa 47% omzetgroei en 81% hogere aangepaste winst per aandeel.
De groei is sterk, maar rond 81 keer de winst van 2026 is veel succes al ingeprijsd.
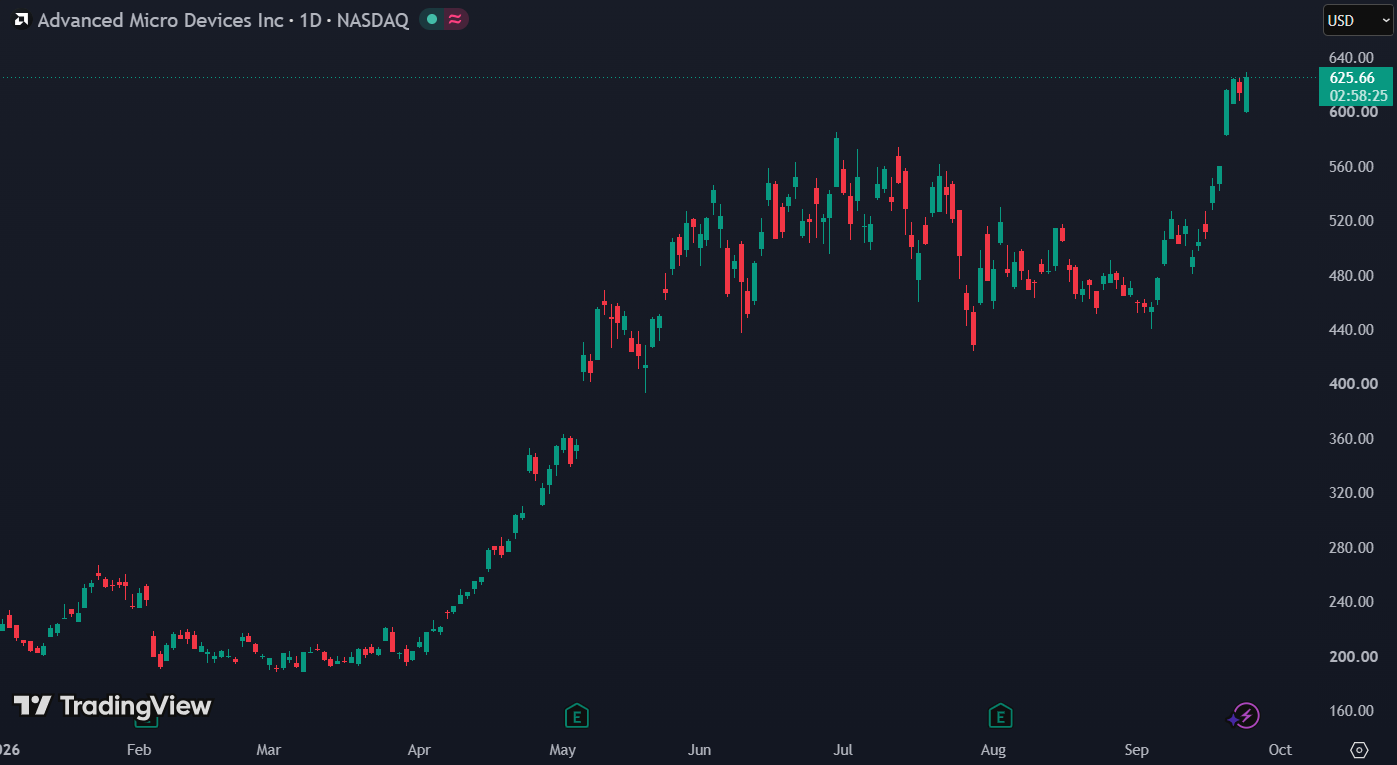
Een koerswinst van 187% sinds de jaarstart heeft Advanced Micro Devices naar een beurswaarde van ongeveer $1 biljoen gebracht. AMD is daarmee uit de schaduw van Nvidia gestapt, maar het aandeel is ook veeleisend geworden. De datacenteromzet verdubbelde en de winst groeit sneller dan de omzet. Rond $625 moet een belegger daarom niet alleen geloven in AI-groei, maar ook in een vrijwel foutloze uitvoering.
Kort samengevat: vasthouden is verdedigbaar zolang de winstramingen stijgen en de positie niet te groot is geworden. Wie nog geen positie heeft, koopt rationeler in stappen dan na bijna 200% koerswinst ineens vol in te stappen.
AMD staat YTD 187% hoger:
Waarom dit AI-aandeel 187% stijgt
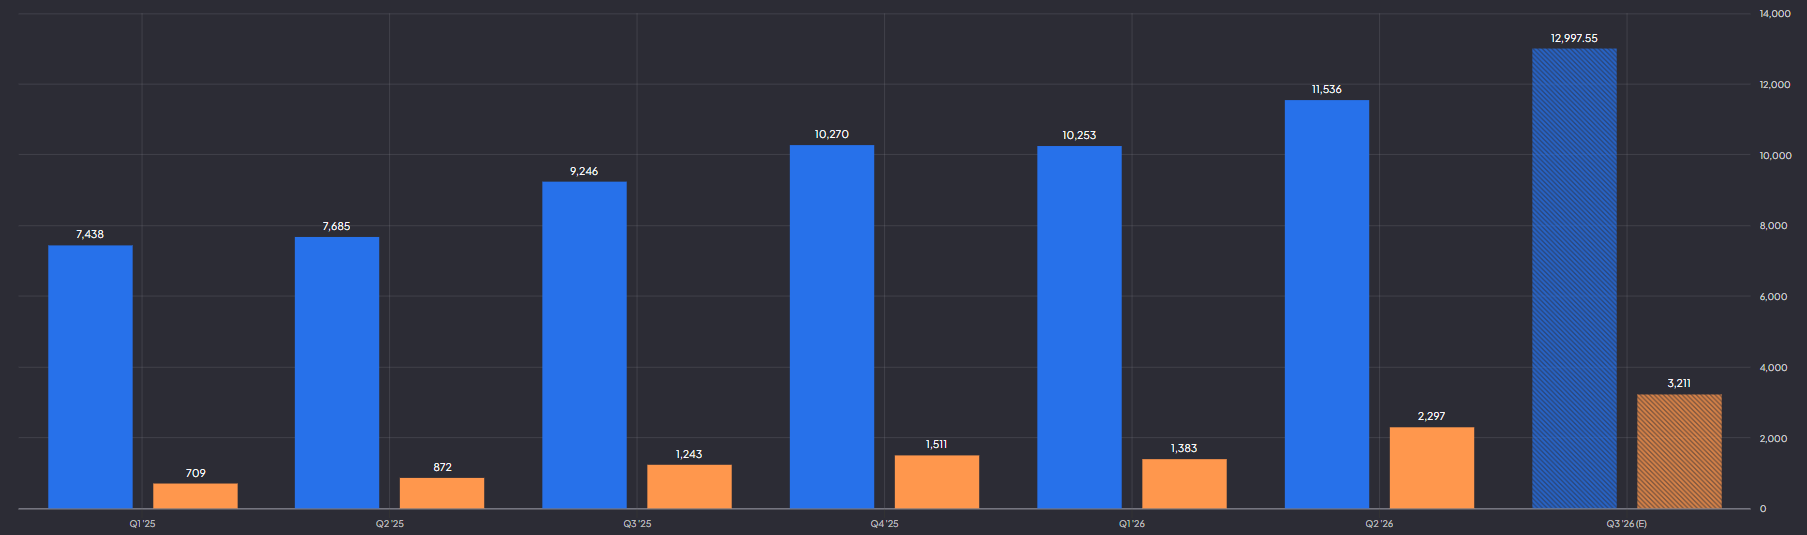
AMD boekte in het tweede kwartaal een recordomzet van $11,5 miljard, 50% meer dan een jaar eerder. De datacenterdivisie groeide 107% naar $6,7 miljard en leverde 58% van de groepsomzet. De aangepaste brutomarge steeg naar 56%, terwijl de aangepaste winst per aandeel met 246% opliep naar $1,66.
Dat is de operationele hefboom waarop de markt rekent: omzet groeit sneller dan veel vaste kosten, waardoor winst nog harder stijgt. Voor het derde kwartaal verwacht AMD ongeveer $13 miljard omzet, plus of min $300 miljoen. Het midden van die bandbreedte betekent opnieuw circa 41% groei.
AMD ziet omzet en winst sterk groeien:
Lisa Su bouwt twee groeimotoren
CEO Lisa Su zet tegelijk in op AI-GPU's en server-CPU's. AMD kan bij inference profiteren van veel geheugen per chip, beter ROCm-software en complete Helios-racks. Daarnaast wint EPYC marktaandeel van Intel. AI-agents hebben naast GPU's namelijk ook veel gewone processorkracht nodig.
OpenAI en Meta hebben elk afspraken voor maximaal 6 gigawatt aan AMD-systemen; Anthropic wil tot 2 gigawatt afnemen. Daar staat verwatering tegenover. OpenAI en Meta kregen ieder warrants op maximaal 160 miljoen aandelen. Volledige uitoefening hangt af van afname- en andere mijlpalen, maar samen vertegenwoordigen die rechten bijna 20% van het huidige aandelenkapitaal.
Lisa Su bracht AMD terug naar de top:
De winstverwachting is spectaculair
Analisten rekenen voor 2026 op ongeveer $50,8 miljard omzet, 47% meer dan in 2025, en $7,56 aangepaste winst per aandeel. Voor 2027 ligt de consensus rond $87,8 miljard omzet en $15,63 winst per aandeel. AMD zelf mikt voor de komende drie tot vijf jaar op gemiddeld meer dan 35% omzetgroei, een operationele marge boven 35% en uiteindelijk meer dan $20 winst per aandeel.
De waardering laat weinig foutmarge
Rond $625 kost AMD ongeveer 81 keer de verwachte winst van 2026 en 39 keer die van 2027. Bij $15,63 winst en een multiple van 40 ligt een theoretische waarde rond $625. Een positief scenario van $20 winst en 45 keer de winst komt rond $900 uit. Bij vertraging naar $10 winst en een multiple van 30 kan de koers richting $300. Dit zijn geen koersdoelen, maar een gevoeligheidsanalyse.
Dat spanningsveld speelt ook bij een AI-aandeel op 102 keer de winst en in de bredere AI-keten rond Nvidia-partners. Voor AMD zijn vertraging bij Helios, zwakke software-acceptatie, lagere investeringen door hyperscalers, exportbeperkingen en verwatering de belangrijkste risico's.
Wat te doen met een bestaande of nieuwe positie
Wie AMD al bezit, hoeft een winnaar niet automatisch te verkopen. Controleer wel of de positie door de rally niet te groot is geworden. Vasthouden past bij vertrouwen in de uitvoering; gedeeltelijk herbalanceren kan logisch zijn wanneer één aandeel het portefeuillerisico domineert.
Nieuwe beleggers hebben minder foutmarge. Een gefaseerde instap beperkt het risico van één aankoop aan de top. De kwartaalcijfers van 3 november, de Helios-ramp en nieuwe ramingen voor 2027 zijn zinvollere beslismomenten dan de koers alleen. De positieve these verzwakt wanneer datacenteromzet vertraagt, de brutomarge daalt of de winstverwachting voor 2027 wordt verlaagd.
Sterk bedrijf, veeleisende koers
AMD is een geloofwaardige tweede leverancier van AI-rekenkracht en heeft met EPYC een aparte groeimotor. Dat rechtvaardigt een premie, maar niet elke prijs. Bestaande aandeelhouders kunnen vasthouden zolang omzet, marge en winst de verwachtingen volgen. Nieuwe beleggers doen er rationeler aan gefaseerd te werk te gaan. Na 187% koerswinst moet de volgende stijging vooral uit aantoonbare winst komen.
Wat beleggers moeten weten:
Waarom stijgt AMD dit jaar zo sterk?
De datacenteromzet verdubbelde, de winst groeide sneller dan de omzet en grote AI-contracten maakten toekomstige vraag zichtbaarder.
Is AMD na de rally nog goedkoop?
Nee. Rond 81 keer de winst van 2026 vereist de koers uitzonderlijk sterke groei en laat hij weinig ruimte voor tegenvallers.
Welk signaal is nu het belangrijkst?
Let op de datacenteromzet, de brutomarge en bijstellingen van de winstverwachting voor 2027.
Lees ook
- Een spoorblokkade van een middag kost meer dan alleen een ton26 september 2026 · Van de redactie
- Zó ver ligt een geslaagde dronedemonstratie op zee nog van de terugkerende omzet die Rheinmetall moet waarmaken26 september 2026 · Van de redactie
- Dít is waarom de eurolijn van de VanEck Semiconductor ETF je niet tegen de dollar beschermt26 september 2026 · Van de redactie
- Reken mee hoeveel euro zuiniger rijden je per jaar oplevert en wanneer omrijden voor goedkope benzine die winst weer opslokt26 september 2026 · Van de redactie
- Pharming krijgt Priority Review maar de kleinste Joenja-dosis moet nog omzet worden26 september 2026 · Van de redactie