Wells Fargo ziet 39% koerspotentieel: dit aandeel kan flink hoger
In het kort:
Wells Fargo verhoogd zijn koersdoel voor dit aandeel naar $175, bijna 39% boven de recente koers.
De abonnementsomzet groeide 24,5% en AI passeerde $1 miljard aan jaarlijkse contractwaarde.
De waardering blijft stevig: circa 28 keer de verwachte winst en 29 keer de vrije kasstroom.
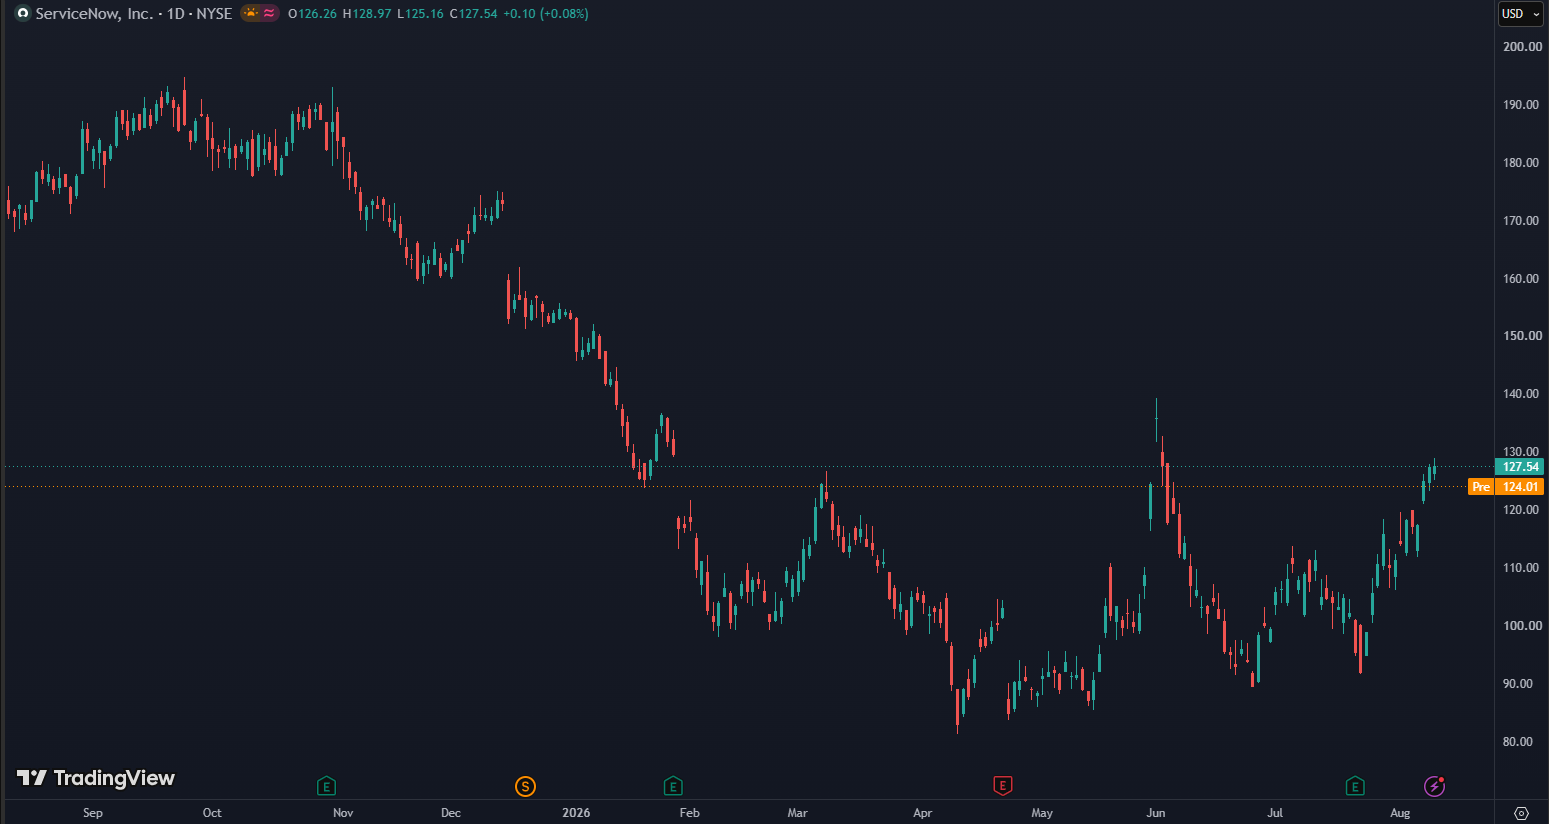
Wells Fargo heeft het koersdoel voor ServiceNow verhoogd van $160 naar $175 en handhaaft het Overweight-advies. Tegenover de recente koers van ongeveer $126 wijst dat op bijna 39% opwaarts potentieel. De bank ziet vooral kansen doordat bedrijven niet één AI-model kiezen, maar verschillende modellen combineren en daarvoor een centrale laag nodig hebben die data, veiligheid en werkprocessen samenbrengt.
Wells Fargo ziet 39% opwaarts potentieel voor ServiceNow:
Waarom Wells Fargo het ServiceNow koersdoel verhoogt
Wells Fargo baseert de verhoging op twee ontwikkelingen. Open AI-modellen maken intelligentie goedkoper en breder beschikbaar. Tegelijk laat de CIO-enquête van de bank zien dat klanten steeds vaker voor een hybride aanpak kiezen. Dat vergroot de waarde van ServiceNow als neutrale besturingslaag: het platform kan verschillende modellen, databronnen en softwarepakketten verbinden en bepaalt welke AI-agent welke taak mag uitvoeren.
De kwartaalcijfers geven de optimisten gelijk
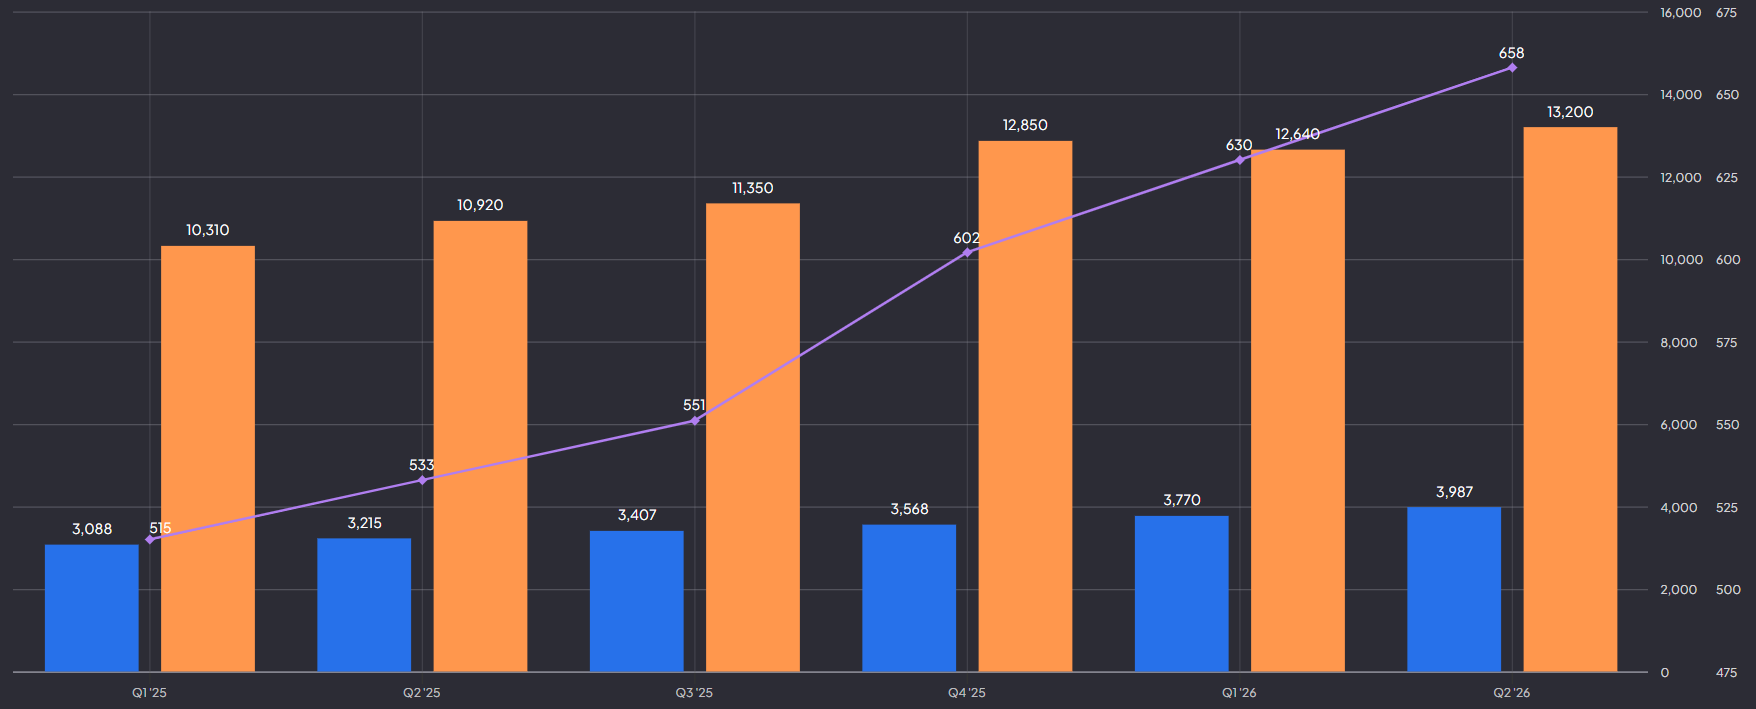
In het tweede kwartaal steeg de totale omzet met 24% naar $3,99 miljard. De belangrijkere abonnementsomzet groeide 24,5% naar $3,88 miljard, of 23% tegen constante wisselkoersen. De RPO, contracten die binnen twaalf maanden als omzet worden geboekt, kwam uit op $13,2 miljard en groeide 21%. Dat is belangrijk: deze ordervoorraad maakt aannemelijk dat de groei niet direct wegvalt.
Ook de kwaliteit van de vraag was sterk. ServiceNow sloot 123 transacties met meer dan $1 miljoen aan nieuwe jaarlijkse contractwaarde, bijna 40% meer dan een jaar eerder. Het aantal klanten met meer dan $5 miljoen aan jaarlijkse contractwaarde steeg 23% naar 658. Bovendien passeerde AI $1 miljard aan jaarlijkse contractwaarde. Daarmee wordt AI een meetbare omzetmotor in plaats van alleen een verhaal.
ServiceNow omzet, RPO en het aantal klanten met meer dan $5 miljoen aan contractwaarde:
Dat patroon past bij andere AI-aandelen waarbij perfecte cijfers alleen niet genoeg zijn: de markt kijkt steeds scherper naar de verhouding tussen groei en waardering. Voor het derde kwartaal rekent ServiceNow op 20,5% groei van de abonnementsomzet en circa 20% cRPO-groei. De jaarverwachting werd verhoogd naar $15,76 tot $15,78 miljard abonnementsomzet.
Marge en kasstroom vertellen twee verhalen
De aangepaste operationele marge bedroeg een sterke 29,5% en moet in het derde kwartaal naar 31%. Dat bewijst operationele hefboom: terugkerende omzet groeit sneller dan een deel van de vaste kosten. Op GAAP-basis was de operationele marge echter slechts 4%, tegenover 11% een jaar eerder. Aandelenbeloningen, afschrijvingen op overgenomen technologie en integratiekosten verklaren een groot deel van dat verschil.
Lees ook: 13 van de 16 analisten zeggen kopen: kan dit aandeel opnieuw exploderen?
De vrije kasstroom bedroeg in het kwartaal $634 miljoen op aangepaste basis, een marge van 16%. Over de eerste jaarhelft was dat $2,30 miljard. Toch verdient de balans aandacht. ServiceNow gaf in zes maanden $8,78 miljard uit aan overnames; schuld liep op tot ongeveer $7,5 miljard, terwijl cash en verhandelbare effecten samen circa $8,7 miljard bedroegen. De balans is dus beheersbaar, maar niet meer zo ruim als vóór de acquisitiegolf.
De waardering laat weinig ruimte voor vertraging
Rond $126 bedraagt de beurswaarde ongeveer $132 miljard. Het aandeel noteert daarmee rond 30 keer de verwachte winst, 29 keer de vrije kasstroom en ruim 9 keer de verwachte omzet. Voor een onderneming met omzetgroei rond 20%, een vrije-kasstroommarge van ongeveer 35% op jaarbasis en een sterke concurrentiepositie is dat verdedigbaar. Het is alleen geen waardering die een duidelijke groeivertraging soepel opvangt.
Waarderingsratio's ServiceNow:
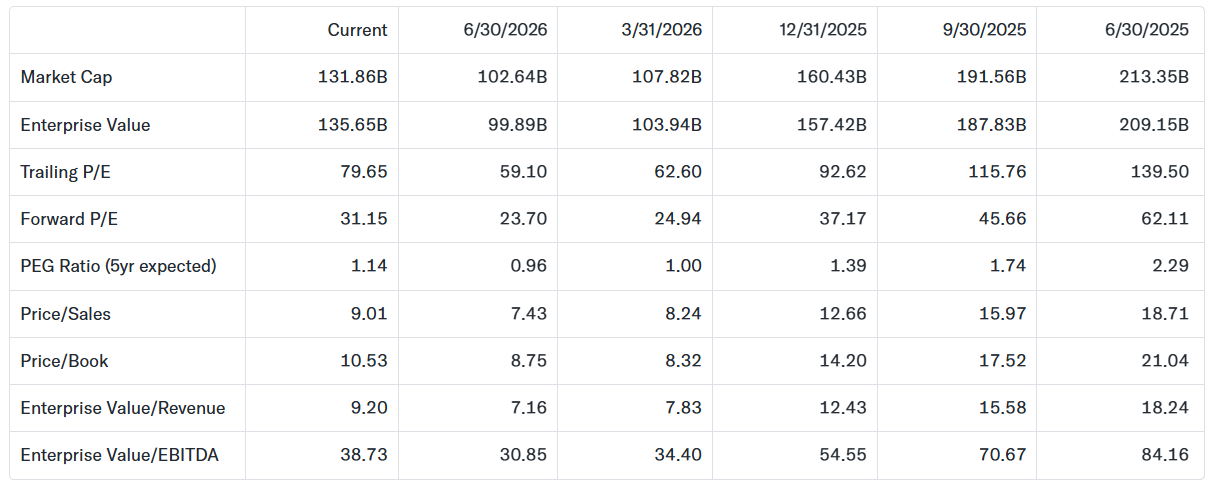
Het koersdoel van $175 veronderstelt daarom meer dan goede kwartaalcijfers. Beleggers moeten geloven dat AI de groei langer hoog houdt, dat overnames extra omzet opleveren en dat de GAAP-marge richting de aangepaste marge beweegt. Wie geïnteresseerd is in bedrijven waarvan de AI-cijfers snel versnellen, moet vooral letten op contractgroei, niet alleen op productaankondigingen.
Het belangrijkste risico voor ServiceNow
Het grootste risico is dat AI-modellen goedkoper worden, maar klanten minder extra willen betalen voor de orkestratielaag. Microsoft, Salesforce en gespecialiseerde aanbieders investeren in vergelijkbare functies. Daarnaast drukken hyperscaler-kosten en snelle AI-adoptie op de brutomarge. Valuta vormt in het derde kwartaal naar verwachting een tegenwind van circa $35 miljoen voor RPO, terwijl Amerikaanse overheidscontracten de kwartaalvergelijking grillig kunnen maken.
Als lid van De Belegger krijg je toegang tot deepdives, aandelentips, trainingen, premium content en live portfolio-inzicht, samen met een actieve community van beleggers. Pak je kans! klik op de button, start direct en pak tijdelijk 50% korting met de code WINST.
Sterke kwaliteit, maar uitvoering moet volgen
Het verhoogde koersdoel van Wells Fargo is fundamenteel te verdedigen. ServiceNow combineert ruim 20% groei, hoge terugkerende omzet, sterke kasstroom en een geloofwaardige positie als controlelaag voor bedrijfs-AI. Rond $126 is het aandeel kansrijker dan voor de koersdaling, maar de waardering verlangt bijna foutloze uitvoering. Mijn oordeel: aantrekkelijk voor beleggers die volatiliteit verdragen, maar het potentieel van 39% is alleen realistisch als AI-groei ook zichtbaar wordt in GAAP-marges en balanskwaliteit.
Wat beleggers moeten weten:
Hoe hoog is het nieuwe koersdoel voor ServiceNow?
Wells Fargo verhoogde het koersdoel van $160 naar $175 en handhaaft het Overweight-advies.
Welke cijfers zijn nu het belangrijkst?
Let vooral op cRPO-groei, AI-contractwaarde, grote klantdeals en de ontwikkeling van de vrije-kasstroommarge.
Wanneer breekt de positieve these?
Bij aanhoudende cRPO-groei onder 18%, zwakkere AI-monetisatie of een marge die ondanks de omzetgroei niet verbetert.
Lees ook
- Een lege GPU veroudert bij IREN precies zo snel als een volle die wel geld verdient26 september 2026 · Van de redactie
- Dít is waarom het herbelegde dividend van de Vanguard FTSE All-World ETF nooit helemaal in de koers terugkomt26 september 2026 · Van de redactie
- Tien euro losgeld per klant maakt een datalek ineens schaalbaar26 september 2026 · Van de redactie
- Bijna niemand kijkt naar de spaarrente terwijl juist die bepaalt hoeveel rentemarge ABN AMRO overhoudt26 september 2026 · Van de redactie
- Papier of kasstroom, bij MongoDB bepaalt het Atlas-verbruik wat 1,52 miljard dollar contractwaarde echt waard is26 september 2026 · Van de redactie