Redactie · 6 september 2026 · 4 min leestijd
Tesla daalt 6% na Cybercab-update: dit is het echte waarderingsrisico
In het kort: Tesla verloor vrijdag 6% omdat de Cybercab-update nauwelijks nieuwe informatie gaf over prijs, productie en vergunningen. De NHTSA-audit is nog geen bewijs van een veiligheidsprobleem, maar kan de uitrol vertragen en de kapitaalbehoefte verhogen. Het probleem wordt structureel als robotaxi’s niet snel buiten kleine geofences schalen; voorlopig is vooral de extreme waardering kwetsbaar
In het kort:
Tesla verloor vrijdag 6% omdat de Cybercab-update nauwelijks nieuwe informatie gaf over prijs, productie en vergunningen.
De NHTSA-audit is nog geen bewijs van een veiligheidsprobleem, maar kan de uitrol vertragen en de kapitaalbehoefte verhogen.
Het probleem wordt structureel als robotaxi’s niet snel buiten kleine geofences schalen; voorlopig is vooral de extreme waardering kwetsbaar.
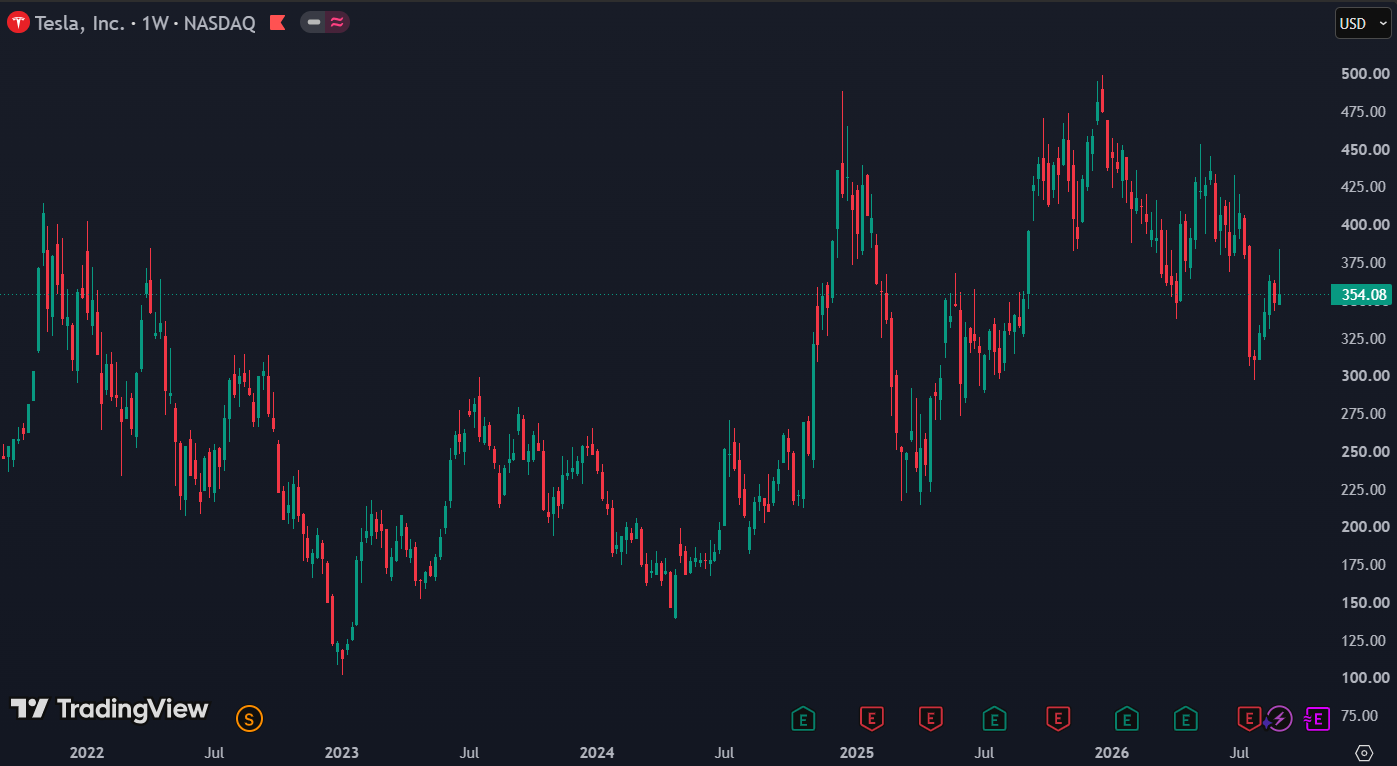
Tesla sloot vrijdag 6% lager op $354,08 nadat de langverwachte Cybercab-update beleggers met meer vragen dan antwoorden achterliet. Dat kostte op basis van de actuele beurswaarde ruwweg $75 miljard. De teleurstelling zat niet in één defect voertuig, maar in het ontbreken van bewijs voor schaalbaarheid: geen openbare livestream, geen optreden van Elon Musk en weinig nieuws over prijs, productievolume of landelijke toelating. Voor een aandeel dat rond 328 keer de gerapporteerde winst noteert, is uitstel duur. Mijn oordeel: Cybercab is nog geen structurele mislukking, maar de koersdaling legt wel een structureel waarderingsrisico bloot.
Tesla daalde 6% door teleurstellende Cybercab-update:
Waarom de koersreactie zo hard was
De markt had de spanning voor het evenement al opgebouwd. Tesla steeg donderdag 5,4% in afwachting van de update. Toen het bedrijf vervolgens alleen genodigden toeliet en meldde dat gebruikers binnen een afgebakend gebied rond Austin een rit zonder bestuurder konden boeken, bleek de nieuwe informatie beperkt. RBC Capital Markets wees terecht op drie open vragen: de prijs van een rit, het tempo waarin Cybercabs worden gebouwd en de vereiste goedkeuringen.
Lees ook: 3,05% spaarrente: waarom miljoenen Nederlanders nog steeds veel te weinig rente krijgen
Dat raakt precies de reden waarom Tesla niet als gewone autofabrikant wordt gewaardeerd. Bij een beurswaarde van ongeveer $1,25 biljoen en een koers-winstverhouding rond 328 betalen beleggers vooral voor toekomstige robotaxi-, software- en AI-inkomsten. Een presentatie zonder controleerbare mijlpalen verlaagt niet direct de winst van vandaag, maar verhoogt de kans dat die toekomstige winst later komt of kleiner wordt. De multiple krimpt dan sneller dan analisten hun winstmodel kunnen aanpassen.
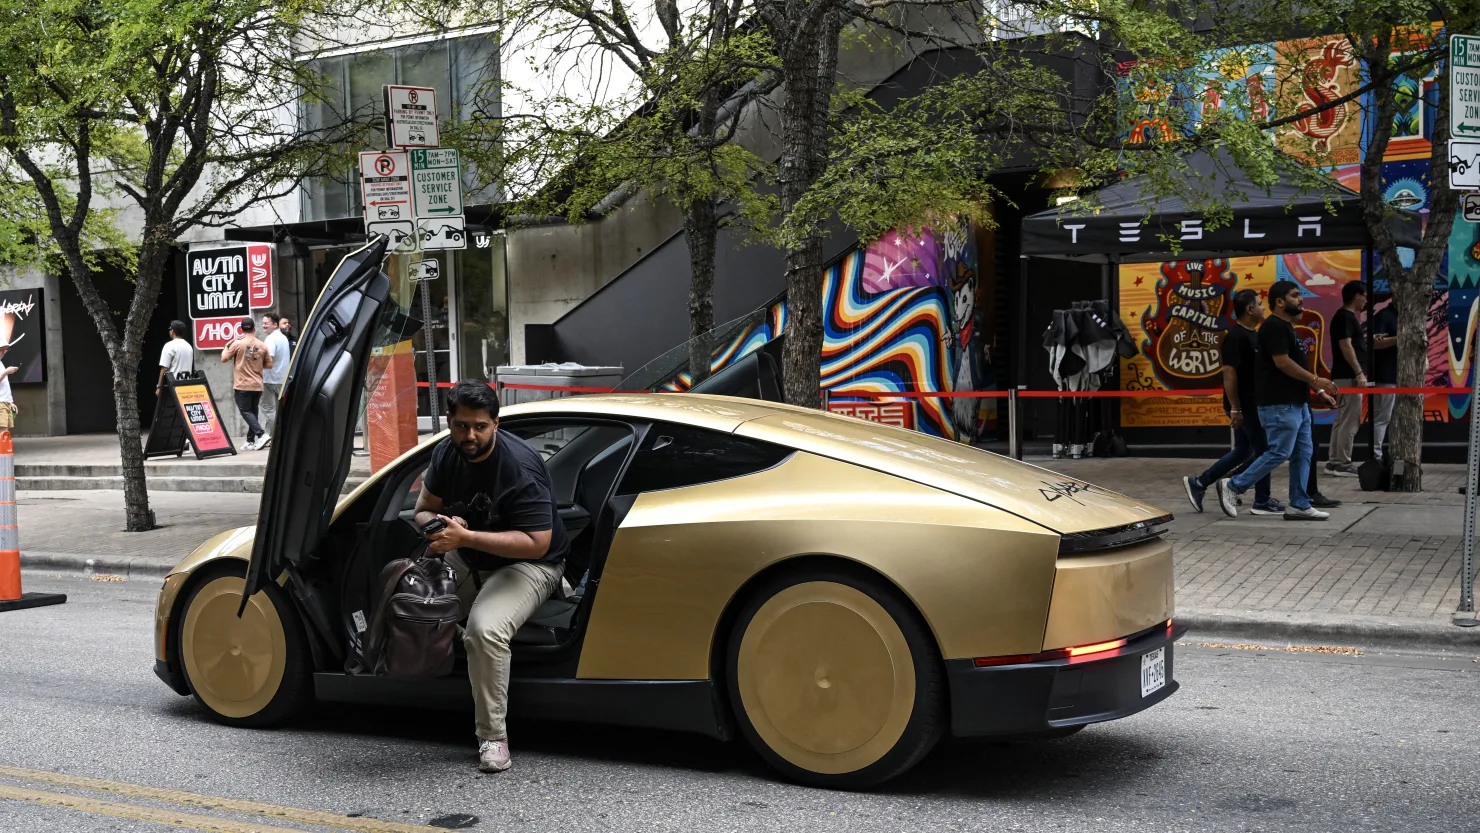
Een Tesla ‘Cybercab’ in het centrum van Austin:
De toezichthouder vergroot het tijdsrisico
Tegelijk opende de Amerikaanse verkeersveiligheidsdienst NHTSA een Audit Query naar Tesla’s eigen verklaring dat de Cybercab aan alle federale veiligheidsnormen voldoet. De auto heeft geen stuur of pedalen, waardoor bestaande regels extra relevant zijn. Een audit is geen conclusie dat de Cybercab onveilig is. Wel kan Tesla documenten, testdata of aanpassingen moeten leveren voordat een bredere uitrol geloofwaardig wordt.
Dit is economisch belangrijker dan de krantenkop alleen doet vermoeden. Elke maand vertraging betekent langer investeren in rekenkracht, voertuigen, servicecentra en toezicht voordat veel ritomzet binnenkomt. Ook kan een gefaseerde goedkeuring per stad of staat de netwerkvoordelen afremmen. Tesla noemt zelf in zijn jaarverslag de lappendeken van federale, staats- en lokale regels als een risico voor autonome taxidiensten.
Tesla Cybercab moet nu vooral financieel gaan bewijzen
Tesla kiest een andere route dan Waymo. Het bedrijf wil camera’s, eigen software en massaproductie combineren, waardoor de kosten per voertuig en rit sterk kunnen dalen als het systeem veilig en schaalbaar blijkt. Waymo heeft voorlopig de voorsprong in commerciële uitvoering, maar werkt met een duurder sensorsysteem. Voor Tesla draait het daarom minder om marktleiderschap vandaag en meer om bewijs dat de goedkopere architectuur herhaalbaar werkt.
De balans geeft Tesla tijd, maar vertraging wordt steeds duurder. Eind juni beschikte het bedrijf over $43,5 miljard aan cash en kortlopende beleggingen, terwijl de investeringen in het tweede kwartaal $5,8 miljard bedroegen en de vrije kasstroom uitkwam op min $1,1 miljard. Tesla verwacht in 2026 meer dan $25 miljard te investeren in onder meer AI, datacenters en eigen voertuigen.
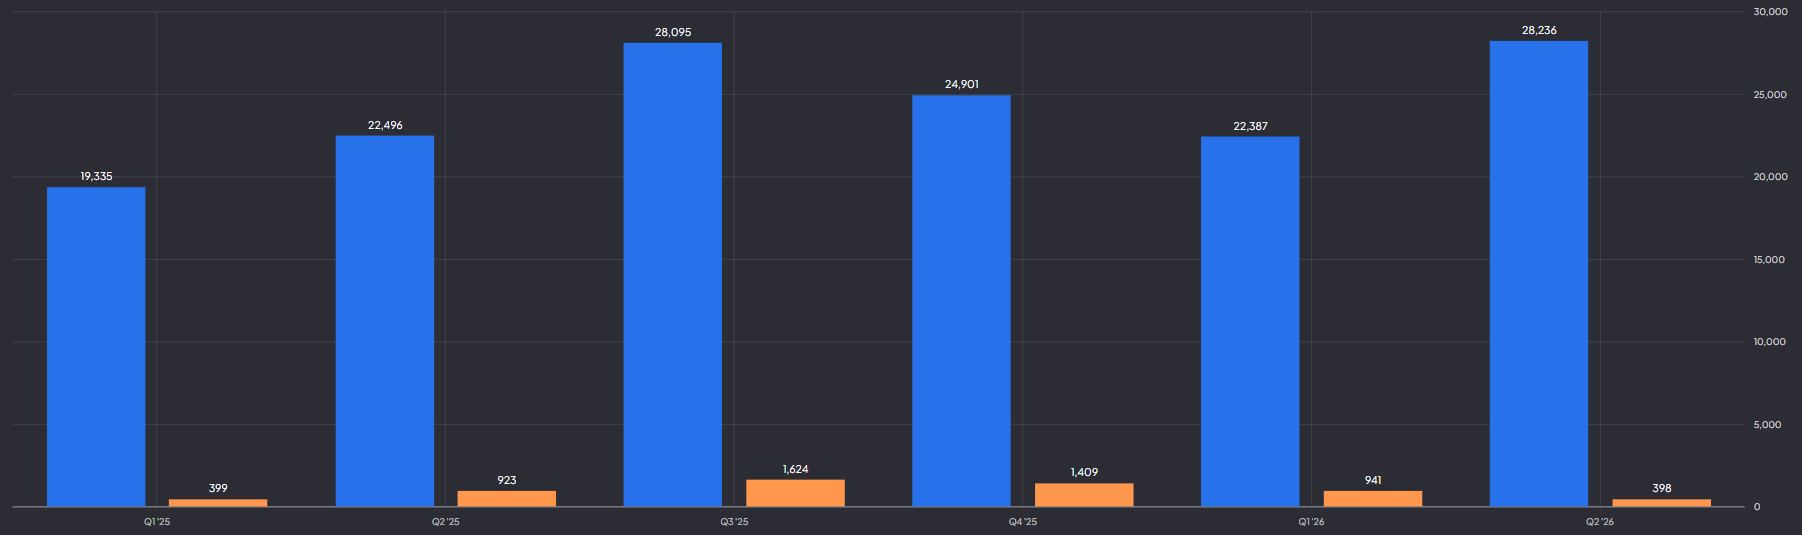
Tegelijk groeide de omzet met 26% naar $28,2 miljard, terwijl de operationele winst 57% daalde naar $398 miljoen. De operationele marge zakte daardoor naar slechts 1,4%. Dat maakt vertraging bij Cybercab financieel relevant: hoe langer de schaalvergroting uitblijft, hoe langer de kasstroom onder druk blijft en hoe sterker de waardering leunt op toekomstige winst.
Tesla omzet en operationele winst:
Wanneer wordt dit wel een structureel probleem?
Eén matige productpresentatie is tijdelijk. Een patroon van uitgestelde mijlpalen, beperkte geofences en onduidelijke economie zou structureel zijn. Ik let daarom op vier meetpunten: betaalde kilometers, interventies per kilometer, het aantal steden met ritten zonder veiligheidsmedewerker en de opbrengst per voertuig na verzekering, onderhoud en afschrijving. Ook de uitkomst van de NHTSA-audit en een concreet productietempo zijn beslissend.
Het positieve scenario is dat Tesla de audit zonder grote voertuigwijzigingen doorloopt, snel nieuwe steden opent en de ritkosten zichtbaar laat dalen. Dan wordt de vrijdagse daling vooral een reset van te hoge verwachtingen. In het negatieve scenario blijven commerciële ritten klein, moet hardware worden aangepast en loopt de investeringsrekening door.
Krijg meer grip op je beleggingen met De Belegger. Als lid krijg je toegang tot diepgaande aandelenanalyses, concrete aandelentips, praktische trainingen, exclusieve premium content en live inzicht in de portfolio. Daarnaast kun je ideeën en kansen bespreken met een actieve community van beleggers.
Start vandaag nog en ontvang tijdelijk 50% korting met de code WINST. Klik op de button en krijg direct toegang.
Technologiecase intact, waardering kwetsbaar
De daling van 6% zegt vooral dat beloften niet langer genoeg zijn. Tesla heeft productie, kilometers en een sterke balans, maar moet nu bewijzen dat Cybercab veilig, schaalbaar en economisch rendabel is. De NHTSA-audit maakt dit geen verloren zaak, maar vergroot wel het tijdsrisico. Fundamenteel blijft Tesla een kansrijk technologiebedrijf met bovengemiddeld risico, tegen de huidige waardering is elke vertraging echter een winstprobleem en een multipleprobleem. Het omslagpunt is helder: pas wanneer ritvolume sneller groeit dan de investerings- en toezichtskosten, verandert Cybercab van beursverhaal in verdienmodel.
Wat beleggers moeten weten:
Waarom daalde Tesla 6%?
De update gaf nauwelijks nieuwe details over prijs, productie en vergunningen, terwijl de verwachtingen hoog waren.
Is de NHTSA-audit direct bewijs van een veiligheidsfout?
Nee. Het is een onderzoek naar Tesla’s zelfcertificering, maar het kan de uitrol wel vertragen.
Welk cijfer telt nu het meest?
Betaalde ritten zonder veiligheidsmedewerker per stad, samen met interventies en vrije kasstroom.
Deel dit artikel
Het bedrijf in dit artikel · TSLA
Tesla IncLive koers · TSLA
openKoers · TSLA
Slotkoersen, gecorrigeerd voor splitsingen · ± 15 min vertraagd
Kerncijfers · TSLA
ratio's & kwaliteitWat is het waard? · TSLA
rekenvoorbeeld| Scenario | Groei/jr | Marge | K/W | Koers over 3 jr | Per jaar |
|---|---|---|---|---|---|
| Somber | 49,4% | 1,9% | 121,2× | $ 208,68 | -17,9% |
| Basis | 54,4% | 3,7% | 151,5× | $ 560,71 | +14,1% |
| Optimistisch | 59,4% | 5,7% | 181,8× | $ 1.140,54 | +44,6% |
| Scenario | Groei/jr | Marge | K/W | Koers over 5 jr | Per jaar |
|---|---|---|---|---|---|
| Somber | 49,4% | 1,9% | 121,2× | $ 465,79 | +4,3% |
| Basis | 54,4% | 3,7% | 151,5× | $ 1.336,69 | +28,8% |
| Optimistisch | 59,4% | 5,7% | 181,8× | $ 2.897,94 | +50,3% |
| Scenario | Groei/jr | Marge | K/W | Koers over 10 jr | Per jaar |
|---|---|---|---|---|---|
| Somber | 49,4% | 1,9% | 121,2× | $ 3.466,90 | +24,8% |
| Basis | 54,4% | 3,7% | 151,5× | $ 11.729,13 | +41,0% |
| Optimistisch | 59,4% | 5,7% | 181,8× | $ 29.821,56 | +54,8% |
Startwaarden: omzetgroei 54,4% (analistenverwachting), nettomarge 3,7%, K/W 151,5×, dividend 0%. Somber/Optimistisch: groei ∓5 punt, marge ∓2 punt, K/W ×0,8/×1,2.
Rekenvoorbeeld — geen voorspelling, geen advies; analistenverwachtingen komen van derden en kunnen ernaast zitten. Omzet × (1 + groei)^jaren × marge ÷ aandelen × koers/winst = koers over de horizon; dividend telt op bij het jaarrendement. In de app bewerk je alle aannames zelf.
Komt eraan · TSLA
agenda- 28 okt 2026Kwartaalcijfers
Samen bezitten we · TSLA
leden van De BeleggerAlleen aantallen en percentages, geaggregeerd over alle leden — nooit bedragen, nooit herleidbaar tot één lid.
Meer over Tesla Inc
- Tesla heeft miljarden op de bank, maar de echte rekening komt nog21 september 2026
- Ik heb 84% van mijn portefeuille in deze 3 aandelen19 september 2026
- Elon Musk voorspelt een wereld zonder geld: dit kan al binnen 10 jaar gebeuren18 september 2026
- Elon Musk waarschuwt Tesla beleggers met duidelijke boodschap17 september 2026
- Vergeet Tesla want JPMorgan ziet deze AI-aandelen exploderen15 september 2026
Meer in de app. Leden van De Belegger lezen elk artikel in de app — met de koers naast elke bedrijfsnaam, hun eigen portefeuille, de kalender met cijferdata en ex-dividend, hun watchlist en wat andere leden over $TSLA zeggen.
Open dit artikel in de appGratis accountWord lid van De Belegger