Macro · 21 september 2026 · 6 min leestijd
Samsung voert productie op, maar dit AI-tekort wordt juist groter
Beleggers kijken vooral naar Nvidia, maar elders in de AI-keten lopen de prijzen veel harder op dan verwacht. Dat kan grote gevolgen hebben voor meerdere chipaandelen.
In het kort:
De verwachte stijging van NAND-prijzen is voor het vierde kwartaal verhoogd van 2% naar 17%, terwijl ook begin 2027 een dubbelcijferige prijsstijging wordt voorzien.
Samsung voert de productie van geheugenmodules en SSD’s op via externe partners, maar dat levert niet direct evenveel extra NAND-chips op.
Samsung, SK hynix, Micron, Kioxia en SanDisk profiteren van de schaarste, al kan extra capaciteit de cyclus vanaf de tweede helft van 2027 keren.
De AI-geheugenmarkt blijkt nog veel krapper dan enkele maanden geleden werd gedacht. Samsung probeert de productie van geheugenmodules en solid-state drives op te voeren, maar tegelijkertijd worden de verwachtingen voor NAND-prijzen fors verhoogd. Dat lijkt tegenstrijdig, maar voor beleggers zit juist in die tegenstelling het belangrijkste signaal.
Een recente marktupdate zet de gemiddelde stijging van NAND-prijzen op ongeveer 21% in het derde kwartaal van 2026, 17% in het vierde kwartaal en nog eens 15% in het eerste kwartaal van 2027. Eerdere ramingen gingen uit van respectievelijk 18%, 2% en 0%.
De markt rekende dus op een snelle afkoeling van de geheugencyclus. In plaats daarvan lijkt de prijsstijging zich tot ver in 2027 voort te zetten. Dat kan de winstverwachtingen voor Samsung, SK hynix, Micron, Kioxia en SanDisk opnieuw omhoog duwen.
NAND-prijsverwachtingen zijn fors verhoogd:
| Periode | Oude raming | Nieuwe raming |
|---|---|---|
| Q3 2026 | +18% | +21% |
| Q4 2026 | +2% | +17% |
| Q1 2027 | 0% | +15% |
Waarom NAND-geheugen ineens een AI-bottleneck is
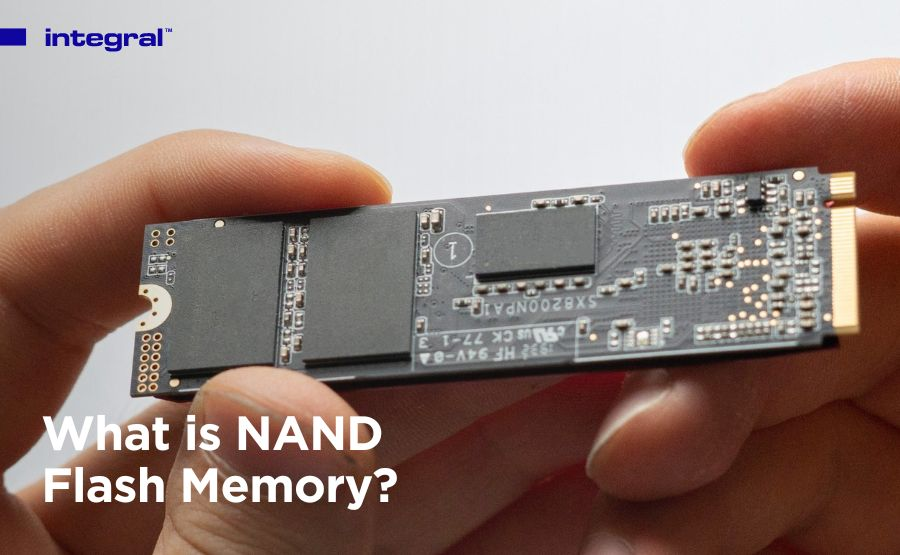
NAND Flash wordt gebruikt om gegevens permanent op te slaan. Het zit onder meer in smartphones, laptops, consumentenschijven en enterprise SSD’s voor datacenters. Lange tijd was dit een sterk cyclische markt waarin overproductie regelmatig leidde tot scherpe prijsdalingen.
De opkomst van generatieve en agentische AI verandert de vraag. AI-modellen moeten niet alleen worden getraind, maar daarna ook continu vragen beantwoorden, documenten doorzoeken en grote hoeveelheden context bewaren. Daarvoor zijn snelle en steeds grotere enterprise SSD’s nodig.
Vooral zogeheten KV-cachetoepassingen vragen veel opslagcapaciteit. Een KV-cache bewaart tussenresultaten die een AI-model nodig heeft om eerdere informatie in een gesprek of taak te onthouden. Hoe langer de context en hoe intensiever AI-agenten worden gebruikt, hoe groter de behoefte aan snelle opslag dicht bij de rekenchips.
Amerikaanse cloudbedrijven zouden inmiddels bijna twee keer zoveel enterprise SSD-capaciteit nodig hebben als eerder werd geraamd. Daardoor verdwijnt een groter deel van de beschikbare NAND-productie naar datacenters, waar leveranciers hogere prijzen en marges kunnen realiseren dan in laptops of smartphones.
Servers vertegenwoordigen inmiddels meer dan 40% van de wereldwijde vraag naar NAND-bits. Tegelijk blijft de uitbreiding van nieuwe fabriekscapaciteit beperkt, omdat producenten een groot deel van hun investeringsbudget richten op DRAM en high-bandwidth memory, oftewel HBM.
Samsung voert productie op, maar niet waar de echte schaarste zit
Samsung wil de uitlevering van conventionele DDR5-modules en SSD’s verhogen. Het concern vraagt assemblage- en testpartners in onder meer India, Vietnam en de Filipijnen om extra capaciteit beschikbaar te maken. Daarmee kan Samsung meer eindproducten assembleren zonder kostbare interne ruimte op te offeren.
Die eigen ruimte is hard nodig voor HBM en andere hoogwaardige AI-producten. Samsungs bestaande verpakkingslocaties in Cheonan en Onyang worden steeds meer ingericht voor geavanceerde geheugenchips. De productie van conventionele modules kan relatief eenvoudig worden uitbesteed.
Voor de NAND-markt is het onderscheid tussen assemblage en chipproductie cruciaal. Een externe partner kan meer NAND-chips op printplaten plaatsen, testen en verwerken tot SSD’s, maar produceert daarmee geen extra NAND-wafers. Het aantal beschikbare geheugenbits stijgt pas wanneer Samsung meer wafers verwerkt, de opbrengst per wafer verbetert of overstapt op geheugenchips met meer lagen en een hogere dichtheid.
Samsungs productieoffensief maakt de logistieke keten dus efficiënter, maar heft de fundamentele schaarste niet onmiddellijk op. Het bedrijf verwacht zelf dat de markt ondanks pogingen om de productie te verhogen voorlopig met aanbodbeperkingen blijft kampen.
Dat verklaart waarom NAND-prijzen tegelijkertijd kunnen stijgen.
De nieuwe prijsverwachting is veel groter dan 17% doet vermoeden
De afzonderlijke kwartaalpercentages onderschatten de totale verandering. Wanneer NAND-prijzen achtereenvolgens met 21%, 17% en 15% stijgen, komt de cumulatieve toename over drie kwartalen uit op ongeveer 63%.
| Prijsontwikkeling | Oud | Nieuw |
|---|---|---|
| Q3 2026 | +18% | +21% |
| Q4 2026 | +2% | +17% |
| Q1 2027 | 0% | +15% |
| Cumulatief | ~+20% | ~+63% |
De oude ramingen van 18%, 2% en 0% zouden samen een stijging van iets meer dan 20% hebben opgeleverd. Aan het einde van het eerste kwartaal van 2027 ligt het nieuwe verwachte prijsniveau daarmee ongeveer 35% boven het niveau dat uit het oude prijspad volgde.
Dat is een aanzienlijk verschil voor geheugenproducenten. De kosten van een bestaande fabriek veranderen op korte termijn niet even snel als de verkoopprijs van de geproduceerde chips. Een groot deel van een extra prijsstijging kan daardoor doorwerken in de brutowinst, zolang productiekosten, klantcontracten en de productmix niet even hard tegenzitten.
De tweede kwartaalcijfers lieten die operationele hefboom al zien. De gecombineerde NAND-omzet van de vijf grootste beursgenoteerde producenten steeg met 77% ten opzichte van het voorgaande kwartaal tot $68,87 miljard. Dat kwam niet alleen door hogere volumes, maar vooral door stijgende gemiddelde verkoopprijzen en een gunstiger mix richting enterprise SSD’s.
Samsung blijft marktleider, maar de uitdagers groeien sneller
Samsung realiseerde in het tweede kwartaal ongeveer $23,06 miljard aan NAND-omzet, 70,7% meer dan een kwartaal eerder. Met een omzetaandeel van 29,3% bleef het concern overtuigend marktleider.
Toch daalde het marktaandeel, omdat verschillende concurrenten sneller groeiden. SK hynix en dochterbedrijf Solidigm boekten samen ruim $14,27 miljard aan NAND-omzet, een kwartaalstijging van 89,5%. Vooral Solidigms grote QLC-enterprise-SSD’s sluiten goed aan bij de behoefte van cloudbedrijven aan veel opslagcapaciteit tegen relatief lage kosten per bit.
Micron zag zijn NAND-omzet met 99,2% stijgen tot $11,85 miljard en schoof daarmee op naar de derde plaats. Uit Microns eigen kwartaalrapportage blijkt dat de onderneming $9,9 miljard aan NAND-omzet rapporteerde volgens haar eigen segmentdefinitie. NAND was daarmee goed voor 24% van de totale omzet. De afwijking met externe marktdata hangt samen met verslagperiode en definities, waardoor de bedragen niet één op één vergelijkbaar zijn.
Kioxia realiseerde volgens de marktdata ongeveer $10,72 miljard aan NAND-omzet, terwijl SanDisk uitkwam op bijna $8,97 miljard. Beide bedrijven profiteren van hogere prijzen, maar hun productie- en klantenmix verschilt van die van Samsung, SK hynix en Micron.
Voor beleggers is Micron de meest toegankelijke Amerikaanse beursproxy voor zowel DRAM als NAND. SanDisk biedt directere blootstelling aan flashopslag, terwijl SK hynix via Solidigm sterk is gepositioneerd in enterprise SSD’s. Samsung heeft de grootste schaal en kan klanten zowel DRAM, HBM als NAND leveren, maar het aandeel is voor Nederlandse beleggers minder eenvoudig verhandelbaar.
| Producent | NAND-omzet Q2 | Kwartaalgroei |
|---|---|---|
| Samsung | $23,06 mrd | +70,7% |
| SK hynix + Solidigm | $14,27 mrd | +89,5% |
| Micron | $11,85 mrd* | +99,2% |
| Kioxia | $10,72 mrd | — |
| SanDisk | $8,97 mrd | — |
Hogere prijzen zijn niet voor ieder technologieaandeel goed nieuws
De winst van geheugenproducenten komt gedeeltelijk uit de marges van hun klanten. Hogere NAND-prijzen maken servers, smartphones, pc’s en consumentenschijven duurder. Fabrikanten kunnen die stijging doorberekenen, genoegen nemen met lagere marges of apparaten met minder opslagcapaciteit aanbieden.
Dat laatste gebeurt al in de consumentenmarkt. De vraag naar smartphones en notebooks blijft zwak, terwijl producenten proberen de oplopende geheugenkosten te beperken. TrendForce verwacht dat de wereldwijde smartphoneproductie in 2026 met 15% tot 20% daalt en dat ook de notebookmarkt krimpt.
De geheugenrally is daarmee geen bewijs dat de volledige technologiesector sterker wordt. Dezelfde prijsstijging die gunstig is voor Micron of Samsung kan de brutomarge van pc- en smartphonefabrikanten onder druk zetten.
Ook voor cloudbedrijven is er een grens. Enterprise SSD’s vormen slechts één onderdeel van een AI-datacenter, maar de kosten van geheugen, opslag, GPU’s, netwerken en energie lopen tegelijkertijd op. Op termijn kunnen hogere prijzen ervoor zorgen dat klanten projecten uitstellen of efficiëntere software gebruiken om minder geheugen per AI-taak nodig te hebben.
Wanneer kan de NAND-schaarste omslaan?
De belangrijkste bedreiging voor de geheugenproducenten is hun eigen reactie op de hoge prijzen. De sector heeft in eerdere cycli vaker te veel capaciteit gebouwd nadat winsten en marges uitzonderlijk snel opliepen.
Voorlopig blijft de uitbreiding beheerst. Producenten halen extra NAND-bits vooral uit procesverbeteringen, meer lagen per chip en een verschuiving naar QLC-geheugen. Nieuwe fabrieksruimte komt slechts geleidelijk beschikbaar.
TrendForce verwacht voor 2026 nog een aanbodtekort van 4% tot 5%. In 2027 kan de groei van het aanbod de vraaggroei echter passeren. Procesmigraties, hogere bitproductie en nieuwe Chinese capaciteit kunnen de markt in de tweede helft van dat jaar weer richting evenwicht brengen.
Dat tijdpad is voor beleggers belangrijker dan één kwartaal met sterke prijzen. Zolang enterprise SSD-vraag sneller groeit dan de beschikbare bitproductie, houden leveranciers hun prijszettingsmacht. Zodra voorraden bij klanten oplopen en nieuwe capaciteit gereedkomt, kan die hefboom snel de andere kant op werken.
Wat beleggers nu moeten volgen
Het belangrijkste vervolgsignaal is niet alleen hoeveel Samsung zegt te produceren. Beleggers moeten kijken welk deel van de groei uit meer NAND-bits komt en welk deel slechts uit extra assemblage, hogere prijzen of een gunstigere mix richting enterprise SSD’s.
Daarnaast verdienen de voorraden bij grote cloudbedrijven aandacht. Die zouden in juli rond veertien weken hebben gelegen, iets onder een gebruikelijk niveau van ongeveer vijftien weken. Als deze voorraden ondanks stijgende prijzen verder dalen, is dat een krachtig teken dat de vraag nog steeds sneller groeit dan het aanbod.
De centrale beleggingskans zit bij producenten die extra volumes kunnen leveren zonder de markt met capaciteit te overspoelen. Samsung heeft schaal en marktleiderschap, SK hynix beschikt via Solidigm over een sterke positie in grote QLC-schijven en Micron biedt een relatief directe Amerikaanse beursroute naar hogere geheugenprijzen.
Het grootste risico is dat beleggers uitzonderlijke prijzen en marges als permanent gaan behandelen. Zwakke consumentenmarkten, extra Chinese productie en aanbodgroei in 2027 kunnen de cyclus alsnog keren. Voorlopig wijst de forse verhoging van de prijsverwachtingen echter op iets anders: Samsung kan de productie opvoeren, maar de AI-geheugenmarkt vraagt op korte termijn nog sneller om extra NAND-capaciteit.
Deel dit artikel
Het bedrijf in dit artikel · MU
Micron Technology IncLive koers · MU
slotKoers · MU
Slotkoersen, gecorrigeerd voor splitsingen · ± 15 min vertraagd
Kerncijfers · MU
ratio's & kwaliteitWat is het waard? · MU
rekenvoorbeeld| Scenario | Groei/jr | Marge | K/W | Koers over 3 jr | Per jaar |
|---|---|---|---|---|---|
| Somber | 24,1% | 53,9% | 5,2× | $ 440,05 | -24,9% |
| Basis | 29,1% | 55,9% | 6,5× | $ 642,24 | -14,9% |
| Optimistisch | 34,1% | 57,9% | 7,8× | $ 894,65 | -4,9% |
| Scenario | Groei/jr | Marge | K/W | Koers over 5 jr | Per jaar |
|---|---|---|---|---|---|
| Somber | 24,1% | 53,9% | 5,2× | $ 677,71 | -8,2% |
| Basis | 29,1% | 55,9% | 6,5× | $ 1.070,41 | +0,6% |
| Optimistisch | 34,1% | 57,9% | 7,8× | $ 1.608,83 | +9,1% |
| Scenario | Groei/jr | Marge | K/W | Koers over 10 jr | Per jaar |
|---|---|---|---|---|---|
| Somber | 24,1% | 53,9% | 5,2× | $ 1.994,82 | +6,8% |
| Basis | 29,1% | 55,9% | 6,5× | $ 3.838,67 | +14,0% |
| Optimistisch | 34,1% | 57,9% | 7,8× | $ 6.976,77 | +21,0% |
Startwaarden: omzetgroei 29,1% (analistenverwachting), nettomarge 55,9%, K/W 6,5×, dividend 0,1%. Somber/Optimistisch: groei ∓5 punt, marge ∓2 punt, K/W ×0,8/×1,2.
Rekenvoorbeeld — geen voorspelling, geen advies; analistenverwachtingen komen van derden en kunnen ernaast zitten. Omzet × (1 + groei)^jaren × marge ÷ aandelen × koers/winst = koers over de horizon; dividend telt op bij het jaarrendement. In de app bewerk je alle aannames zelf.
Komt eraan · MU
agenda- 30 sep 2026Kwartaalcijfers (nabeurs)
Samen bezitten we · MU
leden van De BeleggerAlleen aantallen en percentages, geaggregeerd over alle leden — nooit bedragen, nooit herleidbaar tot één lid.
Meer over Micron Technology Inc
Meer in de app. Leden van De Belegger lezen elk artikel in de app — met de koers naast elke bedrijfsnaam, hun eigen portefeuille, de kalender met cijferdata en ex-dividend, hun watchlist en wat andere leden over $MU zeggen.
Open dit artikel in de appGratis accountWord lid van De Belegger