Analyse · 14 september 2026 · 4 min leestijd
Bodem komt dichterbij voor dit gevallen groeiaandeel na nieuwe cijfers
In het kort:
De Lululemon bodem lijkt dichterbij door een waardering van circa 10 keer de verlaagde jaarwinst, maar de winstbodem is nog niet zichtbaar.
De kwartaalomzet daalde 4% en vergelijkbare verkopen zakten 9%; zonder eenmalige tariefteruggave stond ook de brutomarge onder druk.
De balans blijft sterk met $1,4 miljard cash en geen opgenomen bankschuld, waardoor de nieuwe CEO tijd heeft voor een ommekeer.
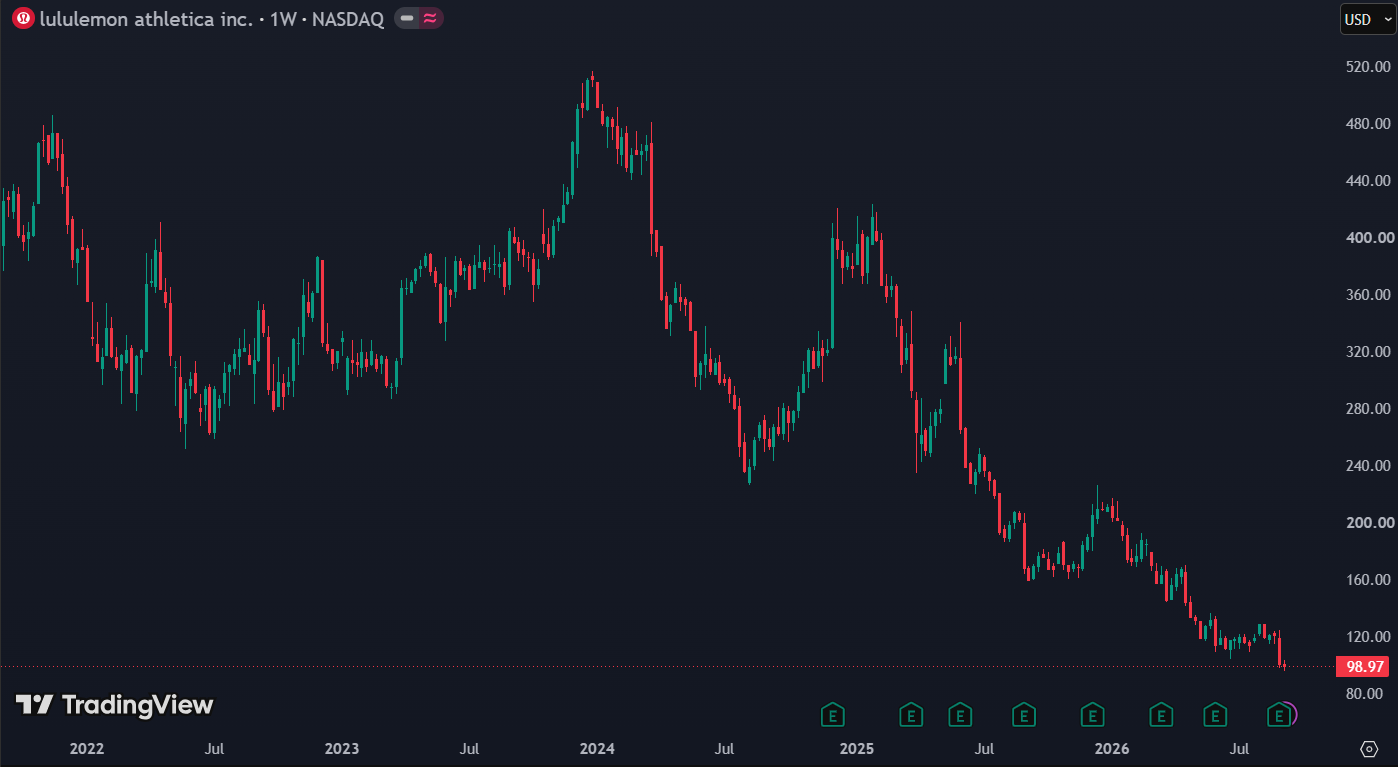
Een koersdaling van ruim 75% in vijf jaar, een nieuwe topvrouw en een waardering van ongeveer 10 keer de verwachte winst: op papier lijkt de bodem nabij. Het gevallen groeiaandeel is Lululemon. Toch wijzen de nieuwste kwartaalcijfers op dalende verkopen in Noord-Amerika, hogere vaste kosten en een winst die door een eenmalige meevaller wordt opgepoetst. Een waarderingsbodem komt in beeld, maar een duurzame koersbodem vraagt eerst herstel van vraag en marge voor dit groeiaandeel.
Lululemon daalde 75% sinds de top in 2024:
Waarom de kwartaalcijfers nog geen winstbodem tonen voor dit groeiaandeel
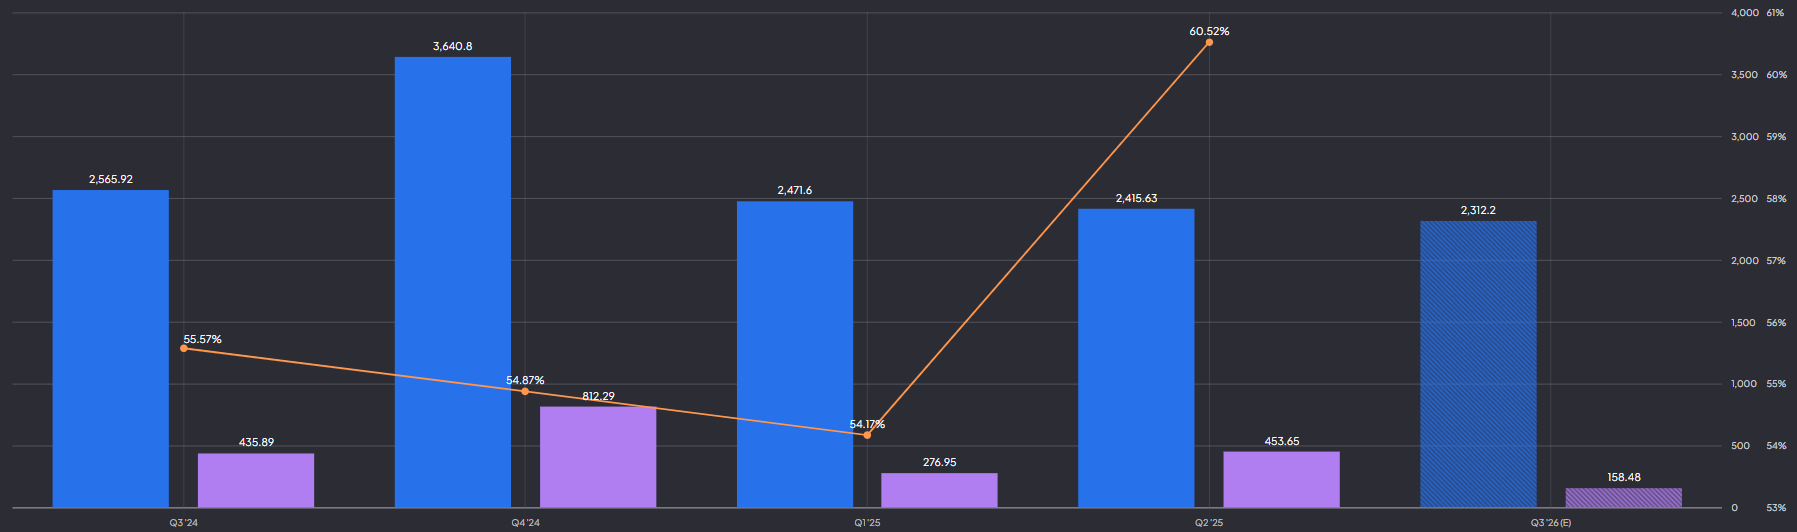
In het tweede kwartaal van boekjaar 2026 daalde de omzet met 4% tot $2,42 miljard, of 5% tegen constante wisselkoersen. De vergelijkbare verkopen zakten wereldwijd 9%. In de Amerika’s daalde de omzet 8% en gingen vergelijkbare verkopen 12% achteruit. Volgens het kwartaalbericht van Lululemon kon 4% internationale groei dat gat niet opvangen.
Minder winkelbezoek is slechts een deel van het probleem. Ook conversie en gemiddelde bestelwaarde daalden. Meer webverkeer leidt dus niet vanzelf tot aankopen. Terwijl de omzet krimpt, lopen huur, personeel, marketing en technologie door. Die negatieve operationele hefboom zet de winst extra onder druk.
De brutomarge steeg op papier met 2 procentpunt naar 60,5%, maar bevatte $134,5 miljoen aan eenmalige tariefteruggaven. Die meevaller voegde 5,6 procentpunt aan de brutomarge en $0,86 aan de winst per aandeel toe. Tegelijk stegen de verkoop- en algemene kosten met 5,7% tot ruim $1 miljard. De operationele winst daalde daardoor 13% naar $454 miljoen en de marge van 20,7% naar 18,8%. De gerapporteerde winst per aandeel van $2,92 overschat de onderliggende kracht.
Lululemon omzet, brutomarge en operationele winst:
De balans koopt tijd, geen omzetgroei
De SEC-rapportage toont $1,39 miljard cash, geen opgenomen schuld onder de kredietfaciliteit en bijna $594 miljoen extra ruimte. De voorraad bedroeg $1,71 miljard: 1% lager dan een jaar eerder en 7% lager in aantallen. Dat beperkt het afprijsrisico, al bleef de voorraad sinds februari vrijwel gelijk terwijl de omzetverwachting daalde.
Lees ook: Onze aandelen tip van de week kocht voor $15,5 miljard aan nieuwe aandelen
In de eerste jaarhelft leverden de activiteiten $589 miljoen kasstroom op. Na $277 miljoen investeringen resteerde circa $312 miljoen vrije kasstroom. Lululemon kocht echter voor $695 miljoen eigen aandelen in, ruim twee keer zoveel. Daardoor daalde de cashpositie sinds februari met $417 miljoen. Inkoop rond een lage koers creëert alleen waarde als de winst niet structureel blijft krimpen.
Nieuwe CEO krijgt een goedkope maar moeilijke opdracht
Heidi O’Neill nam op 8 september het roer over. De voormalige Nike-bestuurder heeft ervaring met merkstrategie, productontwikkeling en digitale verkoop. Haar komst is een katalysator, geen snelle oplossing: productcycli duren maanden en merkherstel langer. Bij concurrent Nike zagen we hoe een winstreset onzekerheid kan verlengen. Ook Nike’s eerdere comebackpoging onderstreept dat leiderschap pas telt wanneer product en omzet reageren.
Voor het derde kwartaal verwacht Lululemon 10% tot 11% omzetkrimp en slechts $0,93 tot $0,98 winst per aandeel. Voor heel 2026 mikt het bedrijf op $10,35 tot $10,50 miljard omzet en $9,48 tot $9,73 winst per aandeel, inclusief de eenmalige meevaller. Bij een koers rond $99 is dat 10,2 tot 10,4 keer de jaarwinst. De ondernemingswaarde ligt door de nettokaspositie rond $9,8 miljard, minder dan één keer de omzet. Goedkoop, maar niet extreem zolang winst en verkopen dalen.
Heidi O’Neill nam op 8 september het roer over:
Wanneer de bodem echt nabij is
In een positief scenario stabiliseren de vergelijkbare verkopen in 2027 en herstelt de operationele marge richting 20%. Vijftien keer een genormaliseerde winst van $10 tot $11 ondersteunt dan $150 tot $165 per aandeel. In het basisscenario blijft 2027 een overgangsjaar en past 10 tot 13 keer de winst. In een negatief scenario zakt de winst naar $7 à $8 en is een koers onder $90 fundamenteel mogelijk.
Wil je slimmer beleggen en direct vooroplopen? Als lid van De Belegger krijg je toegang tot deepdives, aandelentips, trainingen, premium content en live portfolio-inzicht, samen met een actieve community van beleggers.
Pak je kans! klik op de button, start direct en pak tijdelijk 50% korting met de code WINST.
Let daarom vooral op de vergelijkbare verkopen in Amerika, brutomarge zonder eenmalige effecten, voorraad per verkochte eenheid en vrije kasstroom. Zolang die cijfers niet draaien, is de lage multiple een vergoeding voor dalende winst in plaats van een bewezen koopje.
Waarderingsbodem komt dichterbij
Mijn oordeel is dat Lululemon kansrijk wordt voor beleggers die risico accepteren, maar dat de operationele bodem nog niet is bereikt. De balans voorkomt financiële stress en de nieuwe CEO kan in 2027 herstel starten. De derdekwartaalprognose waarschuwt echter dat de winstdaling eerst versnelt. Rond $99 is het aandeel goedkoop genoeg voor een waarderingsbodem, niet voor blind vertrouwen in de ommekeer. De echte bodem ontstaat wanneer de vergelijkbare omzet stopt met dalen. Ik zou als belegger eerst bewijs van herstel willen zien.
Wat beleggers moeten weten:
Is de Lululemon bodem al bereikt?
Mogelijk ligt de waarderingsbodem dichtbij, maar omzet en winst hebben hun bodem nog niet bevestigd. De Amerikaanse vergelijkbare verkopen moeten eerst verbeteren.
Hoe sterk is de balans?
Sterk: $1,4 miljard cash, geen opgenomen bankschuld en bijna $594 miljoen kredietruimte. Leaseverplichtingen en agressieve aandeleninkoop vragen wel aandacht.
Welke katalysator telt het meest?
Niet alleen Heidi O’Neill, maar meetbaar herstel in productvraag en brutomarge. De eerste overtuigende signalen worden waarschijnlijk pas in 2027 zichtbaar.
Deel dit artikel
Het bedrijf in dit artikel · LULU
Lululemon Athletica Inc.Live koers · LULU
openKoers · LULU
Slotkoersen, gecorrigeerd voor splitsingen · ± 15 min vertraagd
Kerncijfers · LULU
ratio's & kwaliteitWat is het waard? · LULU
rekenvoorbeeld| Scenario | Groei/jr | Marge | K/W | Koers over 3 jr | Per jaar |
|---|---|---|---|---|---|
| Somber | 13,7% | 10,8% | 8,2× | $ 131,76 | +8,8% |
| Basis | 18,7% | 12,8% | 10,2× | $ 221,02 | +29,3% |
| Optimistisch | 23,7% | 14,8% | 12,2× | $ 345,94 | +50,1% |
| Scenario | Groei/jr | Marge | K/W | Koers over 5 jr | Per jaar |
|---|---|---|---|---|---|
| Somber | 13,7% | 10,8% | 8,2× | $ 170,34 | +10,7% |
| Basis | 18,7% | 12,8% | 10,2× | $ 311,41 | +24,9% |
| Optimistisch | 23,7% | 14,8% | 12,2× | $ 529,35 | +38,9% |
| Scenario | Groei/jr | Marge | K/W | Koers over 10 jr | Per jaar |
|---|---|---|---|---|---|
| Somber | 13,7% | 10,8% | 8,2× | $ 323,68 | +12,2% |
| Basis | 18,7% | 12,8% | 10,2× | $ 733,82 | +21,8% |
| Optimistisch | 23,7% | 14,8% | 12,2× | $ 1.533,17 | +31,1% |
Startwaarden: omzetgroei 18,7% (analistenverwachting), nettomarge 12,8%, K/W 10,2×, dividend 0%. Somber/Optimistisch: groei ∓5 punt, marge ∓2 punt, K/W ×0,8/×1,2.
Rekenvoorbeeld — geen voorspelling, geen advies; analistenverwachtingen komen van derden en kunnen ernaast zitten. Omzet × (1 + groei)^jaren × marge ÷ aandelen × koers/winst = koers over de horizon; dividend telt op bij het jaarrendement. In de app bewerk je alle aannames zelf.
Samen bezitten we · LULU
leden van De BeleggerAlleen aantallen en percentages, geaggregeerd over alle leden — nooit bedragen, nooit herleidbaar tot één lid.
Meer over Lululemon Athletica Inc.
Meer in de app. Leden van De Belegger lezen elk artikel in de app — met de koers naast elke bedrijfsnaam, hun eigen portefeuille, de kalender met cijferdata en ex-dividend, hun watchlist en wat andere leden over $LULU zeggen.
Open dit artikel in de appGratis accountWord lid van De Belegger