Analyse · 22 september 2026 · 4 min leestijd
Niet Nvidia: Dit Mag 7 aandeel kan nu omhoog volgens deze analisten
Terwijl Nvidia vrijwel alle aandacht krijgt binnen de Magnificent Seven, ziet Evercore ISI juist bij Apple ruimte voor een nieuwe stijging. Het aandeel staat dit jaar al ongeveer 24 procent hoger, maar de zakenbank denkt dat de nieuwe generatie iPhones voor een volgende impuls kan zorgen. Evercore verhoogde daarom het koersdoel van 365 naar 380 dollar, ongeveer 13 procent boven de slotkoers vooraf
Terwijl Nvidia vrijwel alle aandacht krijgt binnen de Magnificent Seven, ziet Evercore ISI juist bij Apple ruimte voor een nieuwe stijging. Het aandeel staat dit jaar al ongeveer 24 procent hoger, maar de zakenbank denkt dat de nieuwe generatie iPhones voor een volgende impuls kan zorgen. Evercore verhoogde daarom het koersdoel van 365 naar 380 dollar, ongeveer 13 procent boven de slotkoers voorafgaand aan het advies.
De reden is opvallend eenvoudig. Apple hoeft niet per se veel meer iPhones te verkopen om de omzet stevig te laten groeien. Als consumenten massaal kiezen voor duurdere modellen met meer opslag, kan de gemiddelde verkoopprijs flink stijgen. Juist dat scenario ziet Evercore nu ontstaan.
De nieuwe iPhone kan Apple opnieuw laten groeien
Evercore verwacht een sterkere iPhone cyclus dan de markt momenteel inprijst. De iPhone 18 Pro en Pro Max zijn sinds vrijdag verkrijgbaar en kosten beide 100 dollar meer dan hun voorgangers. Toch lijkt die hogere prijs consumenten voorlopig niet af te schrikken.
De nieuwe iPhone moet voor groei bij Apple gaan zorgen
Uit onderzoek van Evercore blijkt dat 53 procent van de ondervraagde potentiële kopers van plan is een iPhone 18 Pro of Pro Max te kopen. Historisch ligt dat percentage gemiddeld rond 51 procent. Vooral het duurste model valt op: 32 procent verwacht voor de Pro Max te kiezen, tegenover 29 procent bij de vorige generatie.
Dat verschil lijkt klein, maar kan voor Apple financieel behoorlijk belangrijk zijn. Evercore denkt dat de prijsontwikkeling met meer dan 20 procent kan verbeteren door hogere verkoopprijzen, duurdere modellen en consumenten die kiezen voor grotere geheugencapaciteit. Apple verdient dan meer per verkochte telefoon zonder daarvoor noodzakelijk tientallen miljoenen extra toestellen te hoeven verkopen.
Even tussendoor: als je dit interessant vindt, dit is precies wat we dagelijks doen om jou en andere beleggers te helpen. Als lid krijg je toegang tot aandelentips, trainingen en live inzicht in de transacties van de portefeuille van De Belegger. Profiteer nu van 50% korting met de kortingscode ''INSIDER''
Dat is precies waarom de productmix zo belangrijk is. Een klant die van een standaardmodel naar een Pro Max met meer opslag overstapt, verhoogt direct de omzet per gebruiker. Tegelijkertijd komt diezelfde consument opnieuw het ecosysteem binnen voor diensten zoals iCloud, Apple Music en andere abonnementen. Een duurdere iPhone kan daardoor meer betekenen dan alleen een eenmalig hogere verkoopprijs.
Evercore ziet daarnaast inhoudelijke redenen waarom consumenten naar het Pro Max model trekken. Vooral verbeteringen aan de camera en bredere functionaliteit zouden de vraag ondersteunen. Het belangrijkste signaal voor beleggers is voorlopig dat de prijsverhoging de interesse niet lijkt te breken.
Apple hoeft geen Nvidia groei te laten zien
Apple zit daarmee in een compleet andere positie dan Nvidia. Nvidia groeit dankzij enorme investeringen in AI datacenters, terwijl Apple een volwassen hardwaremarkt moet blijven monetiseren. Voor Apple draait de komende periode daarom minder om explosieve volumegroei en meer om hoeveel omzet het uit iedere bestaande klant kan halen.
Waardering van Apple
Dat model heeft een belangrijk voordeel. Apple beschikt over een enorme geïnstalleerde gebruikersbasis die regelmatig apparaten vervangt. Wanneer een groter gedeelte van die klanten voor premium modellen kiest, kan omzet groeien zonder dat Apple grote aantallen nieuwe smartphonegebruikers hoeft te vinden. Hogere prijzen worden daarmee een belangrijke groeimotor.
Daar zit tegelijkertijd een risico. Een strategie waarbij steeds duurdere toestellen de groei ondersteunen, werkt alleen zolang consumenten bereid blijven die prijzen te betalen. Economische zwakte, minder overtuigende productverbeteringen of langere vervangingscycli kunnen de vraag raken. Een tegenvallende iPhone cyclus heeft door het belang van het product nog altijd grote gevolgen voor Apple.
Lees ook: Ik heb 84% van mijn portefeuille in deze 3 aandelen
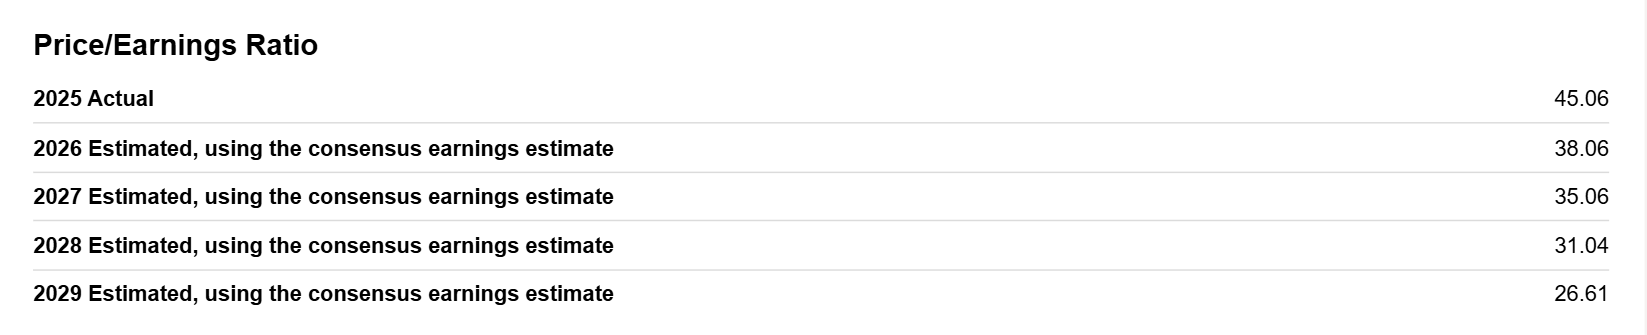
Ook de waardering vraagt aandacht. Na een stijging van ongeveer 24 procent in 2026 is veel optimisme al in de koers terechtgekomen. Beleggers betalen niet alleen voor de huidige iPhone verkopen, maar ook voor verdere groei van diensten, nieuwe producten en uiteindelijk een grotere rol voor AI binnen het ecosysteem. Apple moet dus blijven leveren om die verwachtingen te rechtvaardigen.
Wall Street is verdeeld over hoeveel ruimte er nog is
Evercore behoort duidelijk tot het optimistische kamp. Van de 45 analisten die Apple volgen, hebben negen een Strong Buy advies en achttien een Buy advies. Daarnaast zijn er veertien Hold adviezen, drie Underperform beoordelingen en één Sell advies. Een meerderheid blijft daarmee positief over het aandeel.
Wall Street is verdeeld maar Evercore is overtuigd
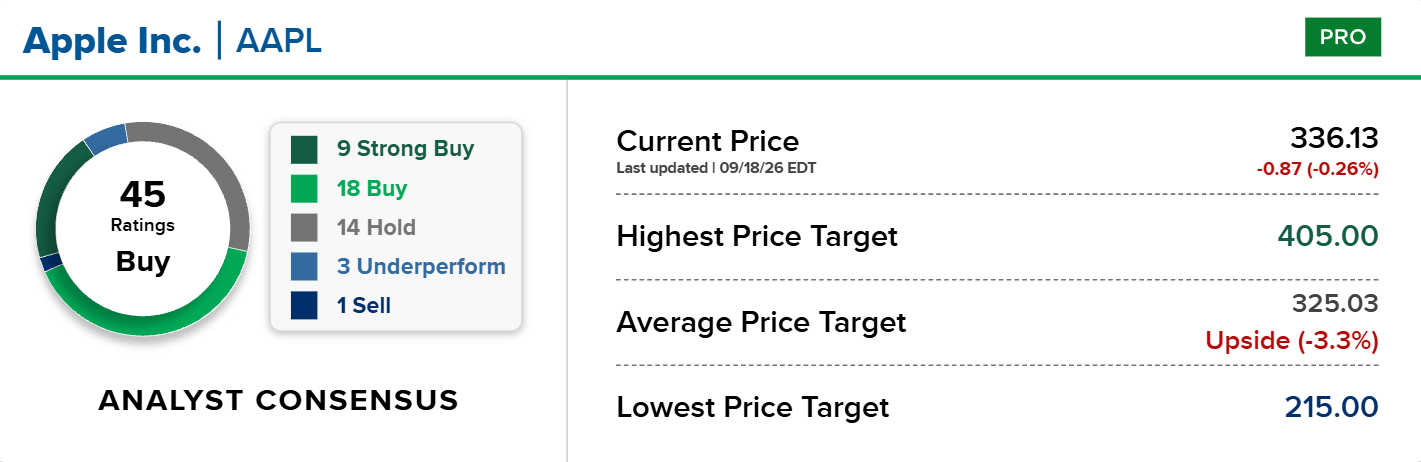
De koersdoelen vertellen echter een genuanceerder verhaal. Het gemiddelde koersdoel bedraagt 325,03 dollar, terwijl Apple op 18 september sloot op 336,13 dollar. Gemiddeld zien analisten dus ongeveer 3 procent neerwaartse ruimte. Het hoogste koersdoel bedraagt 405 dollar en het laagste slechts 215 dollar.
Evercore zit met 380 dollar duidelijk boven die consensus. Om dat optimistische scenario waar te maken, moet de iPhone 18 cyclus niet alleen sterk beginnen, maar ook sterk blijven. Vooral de verkoopmix wordt belangrijk: hoe meer consumenten richting Pro, Pro Max en grotere opslagcapaciteit bewegen, hoe sterker de gemiddelde verkoopprijs kan stijgen.
Voor mij maakt juist dat Apple interessant om te volgen. De volgende koersstijging hoeft niet te komen van spectaculaire groei in verkochte iPhones, maar kan ontstaan doordat Apple meer verdient aan vrijwel hetzelfde aantal klanten. De eerste signalen rond de iPhone 18 Pro en Pro Max ondersteunen die gedachte, maar met een koers die al boven het gemiddelde koersdoel van Wall Street ligt, moet Apple die hogere verwachtingen nu ook daadwerkelijk in omzet en winst omzetten.
Wordt nu lid en krijg 50% korting met de code ''INSIDER''
Deel dit artikel
Het bedrijf in dit artikel · AAPL
Apple Inc.Live koers · AAPL
openKoers · AAPL
Slotkoersen, gecorrigeerd voor splitsingen · ± 15 min vertraagd
Kerncijfers · AAPL
ratio's & kwaliteitWat is het waard? · AAPL
rekenvoorbeeld| Scenario | Groei/jr | Marge | K/W | Koers over 3 jr | Per jaar |
|---|---|---|---|---|---|
| Somber | 1,1% | 25,6% | 28,1× | $ 239,29 | -10,8% |
| Basis | 6,1% | 27,6% | 35,1× | $ 372,46 | +3,3% |
| Optimistisch | 11,1% | 29,6% | 42,1× | $ 550,09 | +17,6% |
| Scenario | Groei/jr | Marge | K/W | Koers over 5 jr | Per jaar |
|---|---|---|---|---|---|
| Somber | 1,1% | 25,6% | 28,1× | $ 244,58 | -6,1% |
| Basis | 6,1% | 27,6% | 35,1× | $ 419,29 | +4,5% |
| Optimistisch | 11,1% | 29,6% | 42,1× | $ 678,99 | +15,1% |
| Scenario | Groei/jr | Marge | K/W | Koers over 10 jr | Per jaar |
|---|---|---|---|---|---|
| Somber | 1,1% | 25,6% | 28,1× | $ 258,33 | -2,4% |
| Basis | 6,1% | 27,6% | 35,1× | $ 563,75 | +5,5% |
| Optimistisch | 11,1% | 29,6% | 42,1× | $ 1.149,30 | +13,2% |
Startwaarden: omzetgroei 6,1% (analistenverwachting), nettomarge 27,6%, K/W 35,1×, dividend 0,3%. Somber/Optimistisch: groei ∓5 punt, marge ∓2 punt, K/W ×0,8/×1,2.
Rekenvoorbeeld — geen voorspelling, geen advies; analistenverwachtingen komen van derden en kunnen ernaast zitten. Omzet × (1 + groei)^jaren × marge ÷ aandelen × koers/winst = koers over de horizon; dividend telt op bij het jaarrendement. In de app bewerk je alle aannames zelf.
Komt eraan · AAPL
agenda- 29 okt 2026Kwartaalcijfers (nabeurs)
Samen bezitten we · AAPL
leden van De BeleggerAlleen aantallen en percentages, geaggregeerd over alle leden — nooit bedragen, nooit herleidbaar tot één lid.
Meer over Apple Inc.
- Warren Buffett heeft 50% van zijn portefeuille in deze 3 aandelen20 september 2026
- Als ik 25 was, kocht ik deze Vanguard ETF voor mijn pensioen15 september 2026
- Tim Cook kon met $879 miljard 488 S&P 500-bedrijven kopen, maar koos deze zet15 september 2026
- Apple loopt achter met AI en dit megacap-aandeel koop ik nu liever12 september 2026
Meer in de app. Leden van De Belegger lezen elk artikel in de app — met de koers naast elke bedrijfsnaam, hun eigen portefeuille, de kalender met cijferdata en ex-dividend, hun watchlist en wat andere leden over $AAPL zeggen.
Open dit artikel in de appGratis accountWord lid van De Belegger