Macro · 7 september 2026 · 4 min leestijd
Nederlanders hebben €10.000 meer op de bank dan andere Europeanen: dit doen ze ermee
In het kort 42% van de Nederlanders sluit beleggen volledig uit en houdt relatief veel vermogen op de bank. Gebrek aan kennis, de associatie met gokken en het sterke pensioenstelsel verklaren deels de terughoudendheid. Jongere Nederlanders beleggen vaker, waardoor op termijn miljarden aan spaargeld richting aandelen, ETF’s en fondsen kunnen verschuiven. Nederlanders zijn opvallend terughoudend als
In het kort
42% van de Nederlanders sluit beleggen volledig uit en houdt relatief veel vermogen op de bank.
Gebrek aan kennis, de associatie met gokken en het sterke pensioenstelsel verklaren deels de terughoudendheid.
Jongere Nederlanders beleggen vaker, waardoor op termijn miljarden aan spaargeld richting aandelen, ETF’s en fondsen kunnen verschuiven.
Nederlanders zijn opvallend terughoudend als het om beleggen gaat. Uit nieuw internationaal onderzoek van ING Research, uitgevoerd door Ipsos, blijkt dat maar liefst 42 procent van de Nederlanders beleggen volledig uitsluit. In andere onderzochte landen ligt dat percentage rond de 30 procent.
Dat is opvallend, want Nederlanders hebben juist relatief veel geld beschikbaar. Huishoudens spaarden in 2025 ruim 6 procent van hun inkomen en hebben gemiddeld ongeveer €10.000 meer op hun bankrekening staan dan huishoudens in andere eurolanden. Toch wordt een relatief klein deel van dat vermogen daadwerkelijk belegd.
Juist onder jongeren lijkt daar verandering in te komen. Nederlanders tussen 25 en 34 jaar beleggen vaker en staan veel meer open voor beleggen dan oudere generaties. Als die ontwikkeling doorzet, kan een groter deel van de Nederlandse spaarberg uiteindelijk richting aandelen, ETF's en beleggingsfondsen bewegen.
Direct naar een onderdeel van dit artikel
Nederland is Europees kampioen niet-beleggen
Het opvallendste cijfer uit het ING-onderzoek is de 42 procent Nederlanders die beleggen volledig uitsluit. Tegelijkertijd hebben Nederlandse huishoudens gemiddeld ongeveer €25.000 aan liquide beleggingen zoals aandelen, ETF's en beleggingsfondsen. In de onderzochte eurolanden ligt dat gemiddelde rond €43.000.
Ook als percentage van het vermogen is het verschil groot. Slechts 24 procent van het vrij belegbare vermogen van Nederlandse huishoudens zit in liquide beleggingen. In de rest van de eurozone is dat ongeveer 38 procent.
Nederlanders hebben dus niet noodzakelijk weinig vermogen, maar bewaren een relatief groot deel ervan op de bank. Dat geeft zekerheid, maar betekent ook dat huishoudens minder rechtstreeks deelnemen aan de groei van beursgenoteerde bedrijven.
Wil je slimmer beleggen en direct vooroplopen? Als lid van De Belegger krijg je toegang tot deepdives, aandelentips, trainingen, premium content én live portfolio-inzicht, samen met een actieve community van beleggers.
Pak je kans! klik op de button, start direct en pak tijdelijk 50% korting met de code 'PREMIUM50'.
Veel Nederlanders zien beleggen nog altijd als gokken
Een belangrijke verklaring is de manier waarop Nederlanders naar beleggen kijken. Volgens het onderzoek vergelijkt 44 procent beleggen met gokken in een casino. Daarnaast zegt 39 procent onvoldoende kennis te hebben om te beleggen.
Ook tijdens koersdalingen blijkt de onzekerheid groot. Ongeveer een derde geeft aan geneigd te zijn beleggingen te verkopen wanneer deze stevig in waarde dalen. Daarmee lijkt beleggen voor een aanzienlijke groep vooral te draaien om koersbewegingen en het juiste instapmoment.
Voor langetermijnbeleggers hoeft beleggen echter niet zo ingewikkeld te zijn. Breed spreiden, kosten laag houden, alleen geld gebruiken dat langere tijd kan worden gemist en niet voortdurend handelen kunnen de risico's beheersbaarder maken. Het risico op verlies verdwijnt uiteraard nooit.
Het Nederlandse pensioenstelsel speelt een belangrijke rol
De terughoudendheid betekent overigens niet dat Nederlanders nauwelijks vermogen opbouwen. Bijna drie op de tien Nederlanders geven aan niet te hoeven beleggen omdat hun pensioenvoorziening en opgebouwde vermogen voldoende zijn.
Nederlanders bouwen daarnaast veel vermogen op via pensioenfondsen en de eigen woning. Ook hypotheekaflossingen leggen beslag op geld dat anders eventueel naar beleggingen zou kunnen gaan. De Nederlandse situatie verschilt daardoor behoorlijk van die in veel andere landen.
Een groot deel van het Nederlandse vermogen wordt bovendien indirect al belegd via pensioenfondsen. Het verschil zit vooral in de hoeveelheid geld die huishoudens zelf rechtstreeks in aandelen, ETF's en fondsen stoppen.
Europa wil juist meer van dat spaargeld activeren
Voor Europa is die verdeling steeds belangrijker. Europese beleidsmakers willen dat meer particulier kapitaal beschikbaar komt voor bedrijven die investeren in bijvoorbeeld technologie, verduurzaming, defensie en innovatie.
Spaargeld op bankrekeningen speelt vanzelfsprekend ook een belangrijke rol in de economie, omdat banken het kunnen gebruiken voor kredietverlening. Jonge en snelgroeiende bedrijven hebben echter vaak behoefte aan risicodragend kapitaal.
Wanneer Europese huishoudens meer beleggen, kan een groter deel van het particuliere vermogen uiteindelijk bij zulke ondernemingen terechtkomen. Het mes snijdt volgens ING daardoor aan twee kanten: huishoudens krijgen meer mogelijkheden om vermogen op te bouwen en bedrijven krijgen toegang tot meer kapitaal voor investeringen en groei.
Jongeren kunnen de Nederlandse spaarreflex doorbreken
Het interessantste signaal uit het onderzoek komt daarom van jongere Nederlanders. Onder 25- tot 34-jarigen ligt het aandeel dat belegt bijna op hetzelfde niveau als in de andere onderzochte landen. Ook overwegen zij vaker om in de toekomst te gaan beleggen.
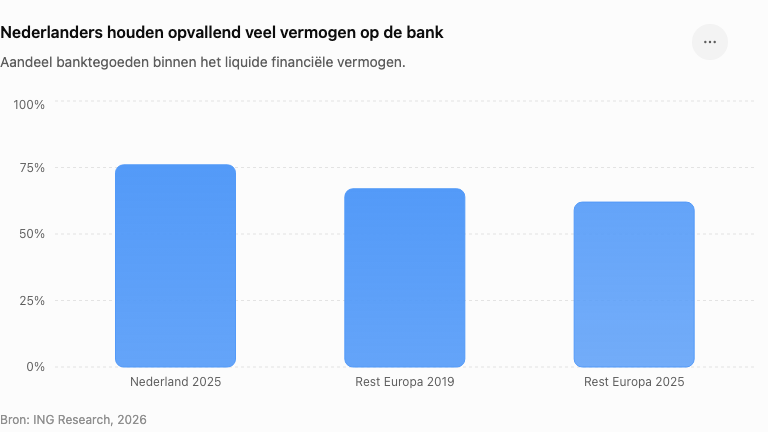
De eerste verschuiving is al voorzichtig zichtbaar. Banktegoeden waren in 2025 goed voor 76 procent van het liquide financiële vermogen van Nederlandse huishoudens, iets minder dan in 2022. Elders in Europa daalde dat aandeel sterker, van 67 procent in 2019 naar 62 procent in 2025.
Voor jongeren is beleggen bovendien veel toegankelijker geworden. Een beleggingsrekening kan tegenwoordig eenvoudig digitaal worden geopend en via een ETF kan met één product direct over honderden of duizenden bedrijven worden gespreid.
Lees ook: Dit defensieaandeel heeft bijna te veel orders: kan de koers nóg verder stijgen?
Miljarden kunnen uiteindelijk richting de beurs bewegen
Nederland zal niet plotseling veranderen van een spaarland in een beleggersland. Het onderzoek van ING laat wel zien dat de houding van jongere generaties duidelijk anders is.
Dat is interessant voor banken, brokers en vermogensbeheerders. Nederland beschikt over veel particulier vermogen, terwijl een relatief klein gedeelte daarvan rechtstreeks wordt belegd. Zelfs een beperkte verschuiving van spaargeld naar aandelen, ETF's en fondsen kan daardoor uiteindelijk om miljarden euro's gaan.
De 42 procent Nederlanders die beleggen momenteel volledig uitsluit, laat vooral zien hoe groot de afstand nog is. Maar als jongere generaties hun huidige houding vasthouden, kan de typisch Nederlandse spaarreflex de komende jaren langzaam beginnen te veranderen.
Deel dit artikel
Het bedrijf in dit artikel · INGA
ING Groep NVLive koers · INGA
openKoers · INGA
Slotkoersen, gecorrigeerd voor splitsingen · ± 15 min vertraagd
Kerncijfers · INGA
ratio's & kwaliteitWat is het waard? · INGA
rekenvoorbeeld| Scenario | Groei/jr | Marge | K/W | Koers over 3 jr | Per jaar |
|---|---|---|---|---|---|
| Somber | -20,3% | 32,5% | 9,4× | € 13,89 | -20,9% |
| Basis | -15,3% | 34,5% | 11,8× | € 22,21 | -8,1% |
| Optimistisch | -10,3% | 36,5% | 14,2× | € 33,59 | +4,9% |
| Scenario | Groei/jr | Marge | K/W | Koers over 5 jr | Per jaar |
|---|---|---|---|---|---|
| Somber | -20,3% | 32,5% | 9,4× | € 8,82 | -19,3% |
| Basis | -15,3% | 34,5% | 11,8× | € 15,94 | -9,6% |
| Optimistisch | -10,3% | 36,5% | 14,2× | € 27,03 | +0,1% |
| Scenario | Groei/jr | Marge | K/W | Koers over 10 jr | Per jaar |
|---|---|---|---|---|---|
| Somber | -20,3% | 32,5% | 9,4× | € 2,84 | -18,1% |
| Basis | -15,3% | 34,5% | 11,8× | € 6,95 | -10,7% |
| Optimistisch | -10,3% | 36,5% | 14,2× | € 15,70 | -3,4% |
Startwaarden: omzetgroei -15,3% (analistenverwachting), nettomarge 34,5%, K/W 11,8×, dividend 3,5%. Somber/Optimistisch: groei ∓5 punt, marge ∓2 punt, K/W ×0,8/×1,2.
Rekenvoorbeeld — geen voorspelling, geen advies; analistenverwachtingen komen van derden en kunnen ernaast zitten. Omzet × (1 + groei)^jaren × marge ÷ aandelen × koers/winst = koers over de horizon; dividend telt op bij het jaarrendement. In de app bewerk je alle aannames zelf.
Komt eraan · INGA
agenda- 29 okt 2026Kwartaalcijfers (nabeurs)
Samen bezitten we · INGA
leden van De BeleggerAlleen aantallen en percentages, geaggregeerd over alle leden — nooit bedragen, nooit herleidbaar tot één lid.
Meer over ING Groep NV
Meer in de app. Leden van De Belegger lezen elk artikel in de app — met de koers naast elke bedrijfsnaam, hun eigen portefeuille, de kalender met cijferdata en ex-dividend, hun watchlist en wat andere leden over $INGA zeggen.
Open dit artikel in de appGratis accountWord lid van De Belegger