Analyse · 16 september 2026 · 5 min leestijd
Komt er een beurscrash? Dit zeldzame patroon zagen we al decennia niet
In het kort: De S&P 500 is in drie jaar ongeveer 72% gestegen en vertoont steeds meer overeenkomsten met de internetzeepbel, al zijn de huidige AI winnaars veel winstgevender. Het grootste risico zit mogelijk in de meer dan $1 biljoen aan AI investeringen: als het rendement tegenvalt, kunnen technologiebedrijven hun enorme uitgaven aan datacenters en chips terugschroeven. De geschiedenis van Cisco
In het kort:
De S&P 500 is in drie jaar ongeveer 72% gestegen en vertoont steeds meer overeenkomsten met de internetzeepbel, al zijn de huidige AI winnaars veel winstgevender.
Het grootste risico zit mogelijk in de meer dan $1 biljoen aan AI investeringen: als het rendement tegenvalt, kunnen technologiebedrijven hun enorme uitgaven aan datacenters en chips terugschroeven.
De geschiedenis van Cisco laat zien hoe hard zo’n omslag kan aankomen: het aandeel verloor na de internetzeepbel 88%, terwijl het internet zelf gewoon bleef groeien.
De Amerikaanse aandelenmarkt heeft beleggers de afgelopen jaren uitzonderlijke rendementen opgeleverd. De S&P 500 steeg in drie jaar tijd ongeveer 72%, grotendeels geholpen door het enorme enthousiasme rond kunstmatige intelligentie. Ter vergelijking: historisch heeft de index gemiddeld ongeveer 10% per jaar opgeleverd.
Zo'n periode van bovengemiddelde rendementen kan lang doorgaan, maar niet onbeperkt. Opvallend genoeg begint de huidige markt steeds meer overeenkomsten te vertonen met een eerdere technologische hausse: de internetzeepbel van eind jaren negentig. Dat betekent niet automatisch dat een nieuwe beurscrash volgt, maar er zijn wel signalen waar beleggers rekening mee kunnen houden.
Direct naar een onderdeel van dit artikel
De overeenkomsten met de internetzeepbel
Eind jaren negentig leek het internet de wereldeconomie volledig te gaan veranderen. Achteraf bleek dat ook te kloppen. Het probleem was alleen dat aandelenkoersen veel sneller stegen dan bedrijven hun enorme verwachtingen konden waarmaken.
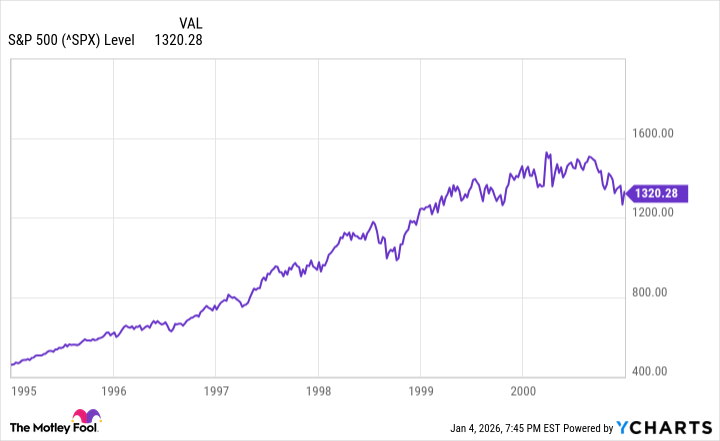
De S&P 500 steeg in 1997 met ongeveer 33%, gevolgd door 28,5% in 1998 en nog eens 21% in 1999. Op 24 maart 2000 bereikte de index uiteindelijk een record van 1.552,87 punten.
Daarna draaide het sentiment volledig. Veel internetbedrijven bleken nauwelijks winst te maken en beleggers begonnen zich af te vragen of de enorme waarderingen nog wel realistisch waren. In oktober 2002 stond de S&P 500 uiteindelijk ongeveer 49% onder zijn eerdere top.
De vergelijking met vandaag is niet perfect, maar de overeenkomst is duidelijk. Ook nu zorgt een nieuwe technologie voor enorme verwachtingen en uitzonderlijk hoge investeringen. Alleen is het deze keer niet het internet, maar AI.
Toch is de AI hausse fundamenteel anders
Er bestaat tegelijkertijd een belangrijk verschil met 2000. Veel van de grootste winnaars van de huidige AI hausse zijn bijzonder winstgevende ondernemingen. Microsoft, Alphabet, Amazon en Meta beschikken over sterke balansen en genereren enorme hoeveelheden cash.
Ook Nvidia is geen internetbedrijf zonder omzet dat alleen op verwachtingen wordt gewaardeerd. Het bedrijf verkoopt daadwerkelijk voor tientallen miljarden dollars aan AI chips en heeft zijn winst explosief zien stijgen. Dat maakt de huidige situatie fundamenteel sterker dan veel delen van de internetzeepbel. Maar sterke bedrijven kunnen nog steeds te veel investeren of tegen een te hoge waardering worden verhandeld.
Het grootste risico zit daarom mogelijk niet alleen in aandelenkoersen. Het zit ook in de enorme hoeveelheid geld die momenteel aan AI wordt uitgegeven.
Meer dan $1 biljoen naar AI infrastructuur
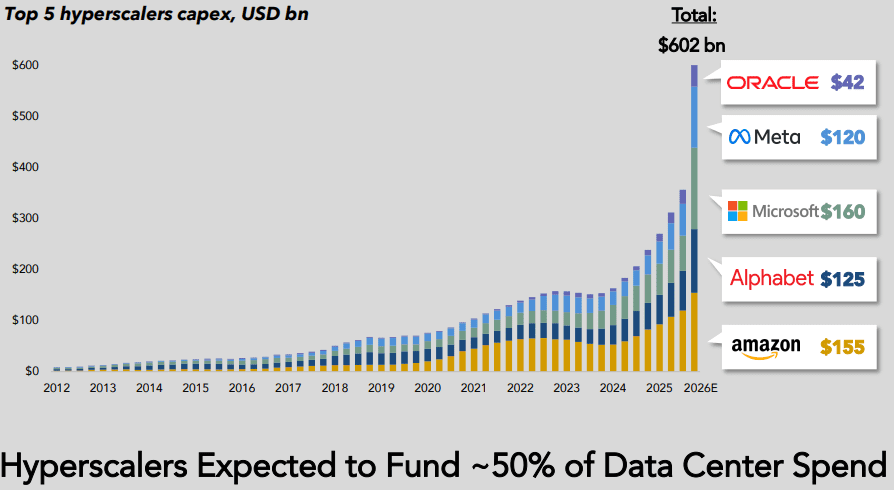
Naar verwachting kunnen de wereldwijde investeringen in AI dit jaar boven $1 biljoen uitkomen. Een groot deel daarvan gaat naar datacenters en de hardware die daarvoor nodig is, waaronder GPU's, geheugenchips en andere infrastructuur.
Bedrijven investeren zoveel omdat ze verwachten dat de vraag naar AI diensten de komende jaren enorm blijft groeien. Wanneer dat gebeurt, kunnen deze investeringen uiteindelijk zeer winstgevend blijken.
Maar er bestaat ook een minder positief scenario. Stel dat consumenten en bedrijven AI uiteindelijk minder gebruiken dan nu wordt verwacht of veel minder bereid zijn ervoor te betalen. Dan hebben technologiebedrijven mogelijk honderden miljarden geïnvesteerd in infrastructuur waarvan het rendement tegenvalt.
Dat is extra belangrijk omdat veel hardware snel in waarde daalt. Een geavanceerde AI chip die vandaag wordt gekocht, kan over enkele jaren alweer flink achterlopen op nieuwere modellen. Technologiebedrijven moeten hun enorme investeringen dus relatief snel terugverdienen.
Nvidia en Micron kunnen het direct voelen
Dat risico raakt niet alleen de grote technologiebedrijven die de datacenters bouwen. Ook leveranciers zoals Nvidia en Micron zijn sterk afhankelijk geworden van de enorme investeringen in AI infrastructuur.
Zolang Microsoft, Amazon, Meta, Alphabet en andere bedrijven hun investeringen blijven verhogen, ontstaat er enorme vraag naar chips. Nvidia profiteert rechtstreeks van de vraag naar rekenkracht, terwijl Micron profiteert van de behoefte aan steeds meer en sneller geheugen.
Maar hetzelfde mechanisme kan ook de andere kant op werken. Als grote klanten besluiten dat ze voorlopig genoeg capaciteit hebben en hun investeringen terugschroeven, kan de vraag naar hardware snel afnemen.
Voor chipbedrijven kan dat dubbel pijn doen. Niet alleen kan de omzetgroei vertragen, ook de prijzen en winstmarges kunnen onder druk komen te staan wanneer het tekort aan bepaalde chips omslaat in een overschot.
Cisco laat zien hoe snel het kan draaien
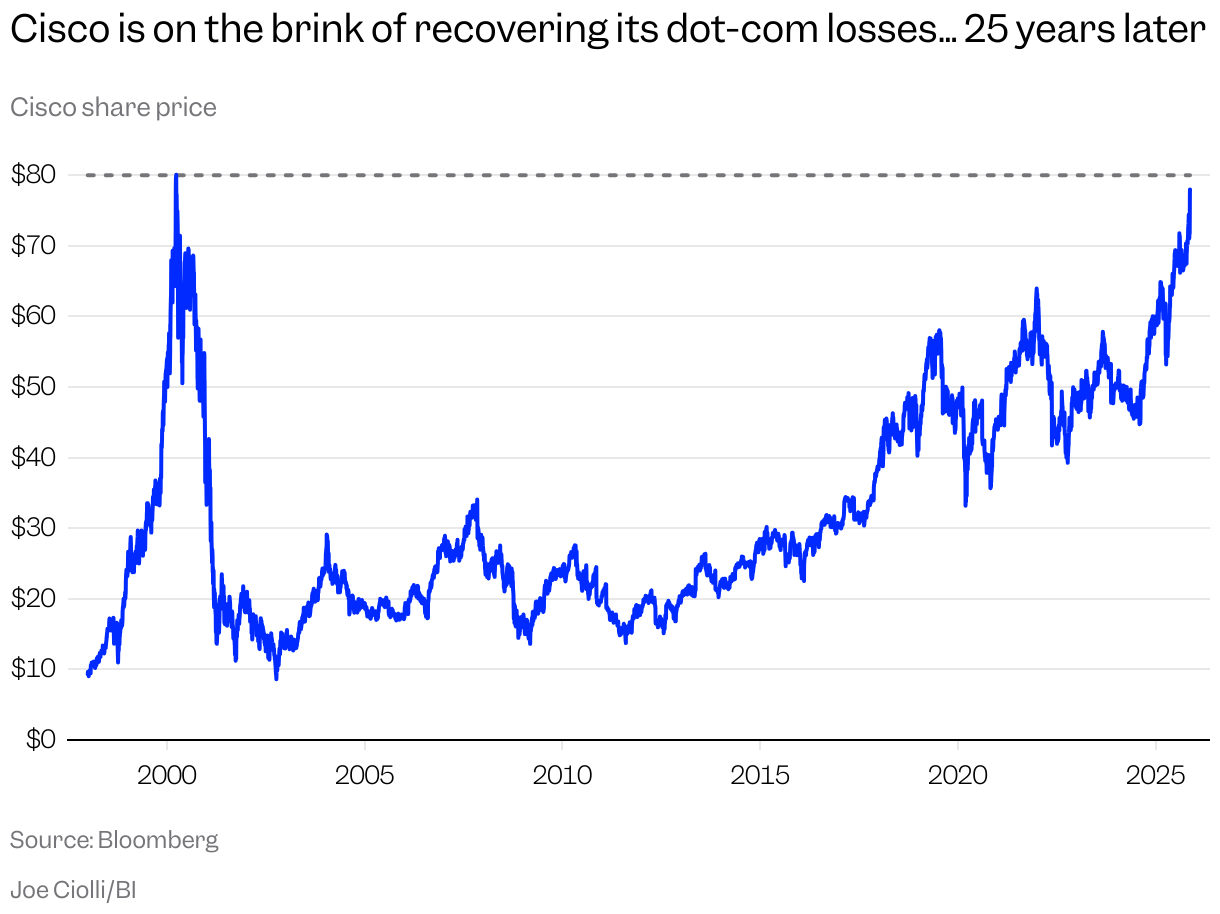
Een interessant historisch voorbeeld is Cisco. Tijdens de internetzeepbel was Cisco een van de belangrijkste leveranciers van de infrastructuur achter het internet. Het bedrijf verkocht routers en switches die nodig waren om het snelgroeiende internetverkeer mogelijk te maken.
Dat leek destijds een bijzonder veilige positie. Zelfs wanneer individuele internetbedrijven zouden verdwijnen, had de wereld immers nog steeds internetinfrastructuur nodig.
Toch bleek dat onvoldoende bescherming. Toen klanten na het uiteenspatten van de internetzeepbel hun investeringen plotseling terugschroefden, werd Cisco hard geraakt. Vanaf de piek verloor het aandeel binnen ongeveer twee jaar maar liefst 88% van zijn waarde.
De technologie zelf was niet het probleem. Het internet bleef groeien en werd uiteindelijk zelfs veel groter dan destijds werd verwacht. Beleggers hadden alleen onderschat hoe ver de investeringen en waardering vooruit waren gelopen op die ontwikkeling.
AI is inmiddels belangrijk voor de hele S&P 500
Dat maakt de huidige situatie extra interessant. De AI hausse heeft inmiddels invloed op veel meer dan alleen enkele chipaandelen. Een groot deel van de winstgroei binnen de S&P 500 hangt direct of indirect samen met de enorme investeringen in AI infrastructuur.
Volgens Goldman Sachs komt ongeveer de helft van de huidige winstgroei binnen de S&P 500 voort uit AI investeringen. Wanneer die investeringsgolf plotseling afzwakt, kan dat daarom veel meer bedrijven raken dan alleen Nvidia.
Een lager investeringsniveau betekent bijvoorbeeld minder vraag naar chips, geheugen, servers, netwerkapparatuur en andere onderdelen van datacenters. Daardoor kan een vertraging zich door een groot gedeelte van de technologiesector verspreiden.
Wat zegt de geschiedenis over wat hierna komt?
Historisch worden uitzonderlijk sterke beursjaren regelmatig gevolgd door perioden waarin rendementen lager liggen. Dat betekent niet dat de S&P 500 binnenkort automatisch 30% of 50% moet dalen. Een gemiddelde van ongeveer 10% per jaar betekent namelijk niet dat ieder jaar rond dat percentage uitkomt.
De markt kan nog jarenlang bovengemiddeld presteren voordat een correctie volgt. Daarnaast kan het gemiddelde rendement ook terugkomen doordat aandelen een aantal jaren nauwelijks stijgen, in plaats van door één enorme crash.
Daarom is het vrijwel onmogelijk om op basis van historische patronen het exacte moment van een beursdaling te voorspellen. Ook tijdens de internetzeepbel konden beleggers die te vroeg uitstapten nog flinke koersstijgingen mislopen voordat de markt uiteindelijk draaide.
Een crash is niet de enige mogelijke uitkomst
De overeenkomst met de internetzeepbel is dus vooral een waarschuwing en geen voorspelling. AI kan de economie daadwerkelijk ingrijpend veranderen, net zoals het internet dat uiteindelijk heeft gedaan. De belangrijkste vraag is hoeveel van die toekomstige groei nu al in aandelenkoersen en investeringsplannen verwerkt zit.
Voor beleggers wordt het daarom steeds belangrijker om niet alleen naar omzetgroei te kijken, maar ook naar waarderingen en de winst die uiteindelijk uit alle AI investeringen voortkomt. Als bedrijven honderden miljarden blijven uitgeven zonder dat daar voldoende nieuwe inkomsten tegenover staan, neemt het risico toe dat investeringen worden teruggeschroefd.
Juist dan kan blijken hoe afhankelijk de huidige beursrally van AI is geworden. De geschiedenis laat niet zien wanneer zo'n omslag komt, maar wel dat zelfs een revolutionaire technologie beleggers niet beschermt tegen forse verliezen wanneer verwachtingen sneller stijgen dan de daadwerkelijke winst.
Deel dit artikel
Het bedrijf in dit artikel · CSCO
Cisco Systems IncLive koers · CSCO
slotKoers · CSCO
Slotkoersen, gecorrigeerd voor splitsingen · ± 15 min vertraagd
Kerncijfers · CSCO
ratio's & kwaliteitWat is het waard? · CSCO
rekenvoorbeeld| Scenario | Groei/jr | Marge | K/W | Koers over 3 jr | Per jaar |
|---|---|---|---|---|---|
| Somber | -3,3% | 19% | 16,3× | $ 42,95 | -24,6% |
| Basis | 1,7% | 21% | 20,4× | $ 69,12 | -11,9% |
| Optimistisch | 6,7% | 23% | 24,5× | $ 104,99 | +1,0% |
| Scenario | Groei/jr | Marge | K/W | Koers over 5 jr | Per jaar |
|---|---|---|---|---|---|
| Somber | -3,3% | 19% | 16,3× | $ 40,17 | -16,2% |
| Basis | 1,7% | 21% | 20,4× | $ 71,49 | -6,2% |
| Optimistisch | 6,7% | 23% | 24,5× | $ 119,54 | +3,8% |
| Scenario | Groei/jr | Marge | K/W | Koers over 10 jr | Per jaar |
|---|---|---|---|---|---|
| Somber | -3,3% | 19% | 16,3× | $ 33,96 | -9,3% |
| Basis | 1,7% | 21% | 20,4× | $ 77,77 | -1,6% |
| Optimistisch | 6,7% | 23% | 24,5× | $ 165,32 | +6,0% |
Startwaarden: omzetgroei 1,7% (analistenverwachting), nettomarge 21%, K/W 20,4×, dividend 1,5%. Somber/Optimistisch: groei ∓5 punt, marge ∓2 punt, K/W ×0,8/×1,2.
Rekenvoorbeeld — geen voorspelling, geen advies; analistenverwachtingen komen van derden en kunnen ernaast zitten. Omzet × (1 + groei)^jaren × marge ÷ aandelen × koers/winst = koers over de horizon; dividend telt op bij het jaarrendement. In de app bewerk je alle aannames zelf.
Komt eraan · CSCO
agenda- 11 nov 2026Kwartaalcijfers
- 2 okt 2026Ex-dividend
Samen bezitten we · CSCO
leden van De BeleggerAlleen aantallen en percentages, geaggregeerd over alle leden — nooit bedragen, nooit herleidbaar tot één lid.
Meer over Cisco Systems Inc
Meer in de app. Leden van De Belegger lezen elk artikel in de app — met de koers naast elke bedrijfsnaam, hun eigen portefeuille, de kalender met cijferdata en ex-dividend, hun watchlist en wat andere leden over $CSCO zeggen.
Open dit artikel in de appGratis accountWord lid van De Belegger