Analyse · 5 september 2026 · 4 min leestijd
Goldman Sachs tipt 3 goedkope aandelen met dividend
In het kort:
Goldman Sachs ziet bij drie energieaandelen nog waarde, ondanks een sectorrally van ongeveer 45% in 2026.
Devon Energy biedt de hoogste vrije-kasstroomopbrengst, Expand Energy en ConocoPhillips hebben sterkere groeikatalysatoren.
Dividendrendementen van 2,3% tot 2,5% zijn aantrekkelijk, maar olie- en gasprijzen blijven de winst en kasstroom bepalen.
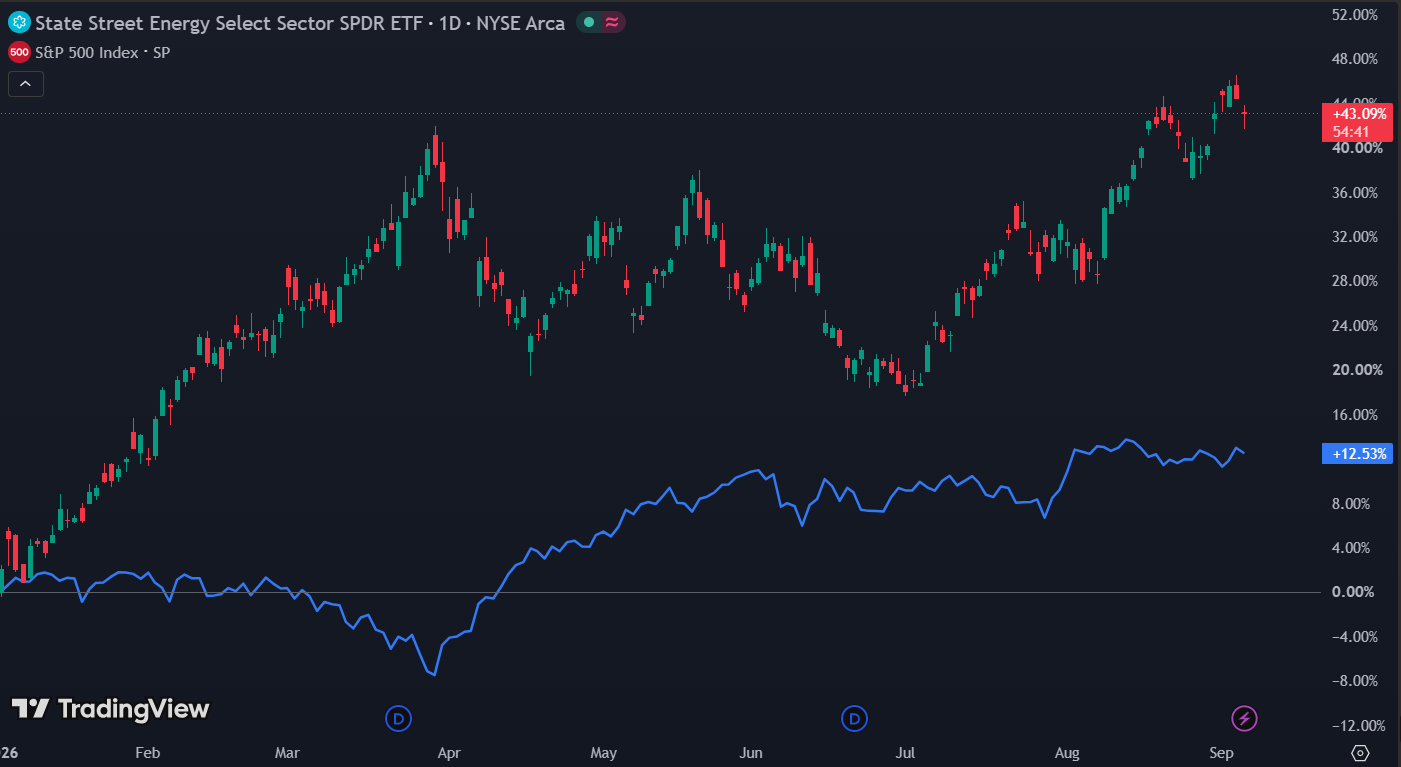
De energiesector heeft in 2026 een indrukwekkende inhaalrace gemaakt. De Energy Select Sector SPDR ETF staat ongeveer 43% hoger, tegenover 12,53% voor de S&P 500, terwijl Brent-olie door het conflict in het Midden-Oosten boven 95 dollar per vat is gestegen. Toch ziet Goldman Sachs nog kansen bij aandelen die dividend betalen en op toekomstige kasstromen goedkoper zijn dan sectorgenoten.
De bank zoekt specifiek naar koopwaardige bedrijven met een bovengemiddeld totaalrendement en een benedengemiddelde waardering op ramingen voor 2028. Na ook de operationele risico's mee te wegen, springen Devon Energy, Expand Energy en ConocoPhillips eruit. De gemene deler is niet een extreem hoog dividend, maar ruimte om naast dividend ook aandelen in te kopen of groei te financieren.
De Energy Select Sector ETF staat 43% hoger ten opzichte van 12,53% voor de S&P 500:
Waarom Goldman Sachs energieaandelen nog goedkoop noemt
Een lage koers-winstverhouding zegt bij olie- en gasbedrijven weinig als de winst is opgeblazen door tijdelijk hoge grondstofprijzen. Goldman kijkt daarom vooral naar het vrije-kasstroomrendement: de kasstroom na investeringen afgezet tegen de beurswaarde. Dat geld kan naar dividend, aandeleninkoop, schuldafbouw of nieuwe projecten.
Lees ook: Miljardair David Tepper verkoopt Mircon en Sandisk en koopt nu puts op dit aandeel
Juist daar zit de kans. De sector is hard gestegen, maar de markt prijst nog geen jarenlang hoge olieprijs in. Daardoor kunnen bedrijven met lage productiekosten en een gedisciplineerd investeringsbudget ook bij normaliserende prijzen geld blijven uitkeren. De keerzijde is duidelijk: valt Brent scherp terug, dan dalen omzet, marge en kasstroom sneller dan het dividendrendement doet vermoeden.
1. Devon Energy biedt de scherpste waardering
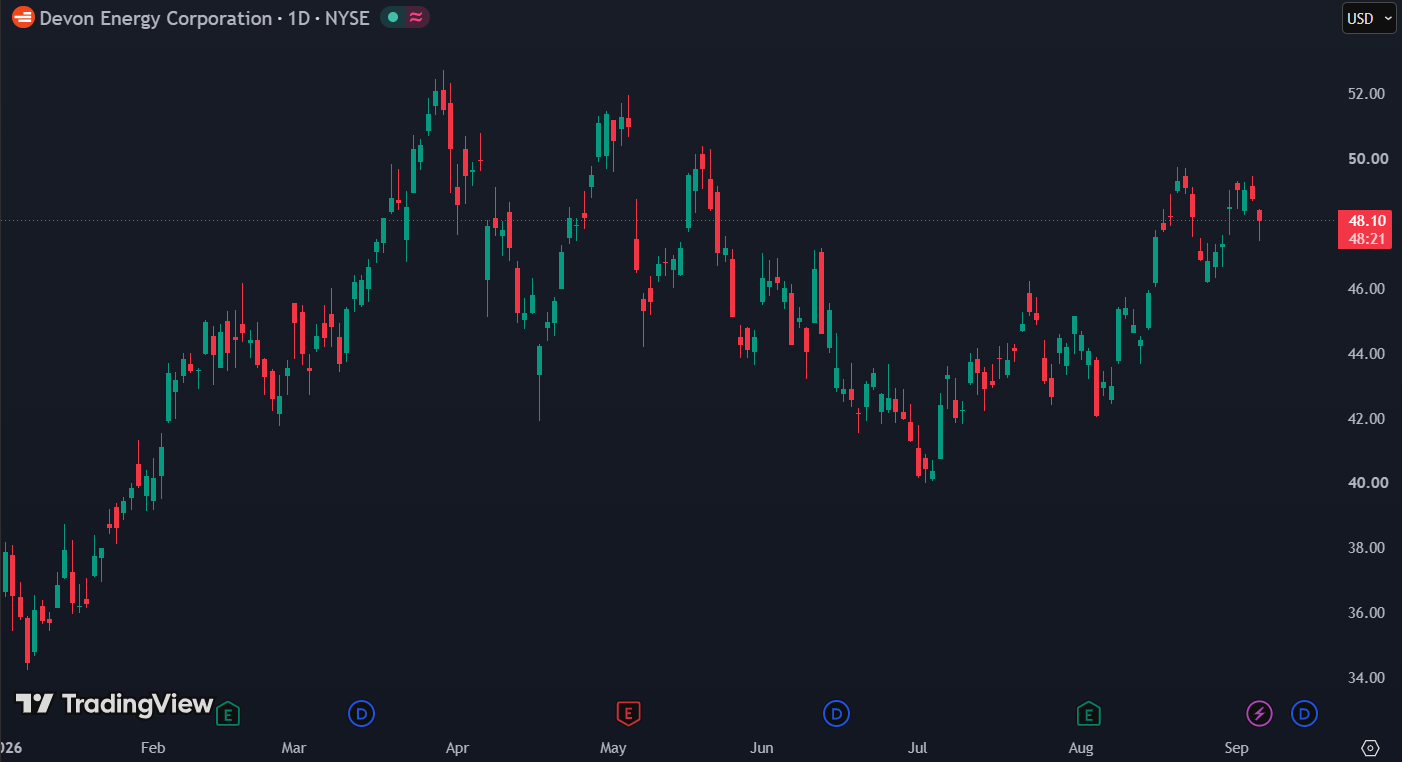
Devon Energy is voor mij de overtuigendste waarderingscase. Het aandeel won dit jaar ongeveer 33%, minder dan de circa 40% van vergelijkbare grote producenten. Goldman raamt op basis van de gemiddelde verwachtingen voor 2027 en 2028 een vrije-kasstroomrendement van 14%. Dat is hoog genoeg om tegenvallers op te vangen en tegelijk kapitaal uit te keren.
De onderneming wil tot 70% van de vrije kasstroom teruggeven aan aandeelhouders en verhoogde in mei het dividend. De Delaware Basin vormt de operationele kern, terwijl de integratie met Coterra schaalvoordelen kan opleveren. Dat laatste is tegelijk het belangrijkste uitvoeringsrisico: synergieën moeten daadwerkelijk in lagere kosten en hogere kasstroom zichtbaar worden. Goldmans koersdoel van 55 dollar betekende circa 12% koersruimte, bovenop een dividendrendement van 2,3%.
Goldmans koersdoel van 55 dollar betekent circa 12% koersruimte:
2. Expand Energy profiteert van een afwijkende cyclus
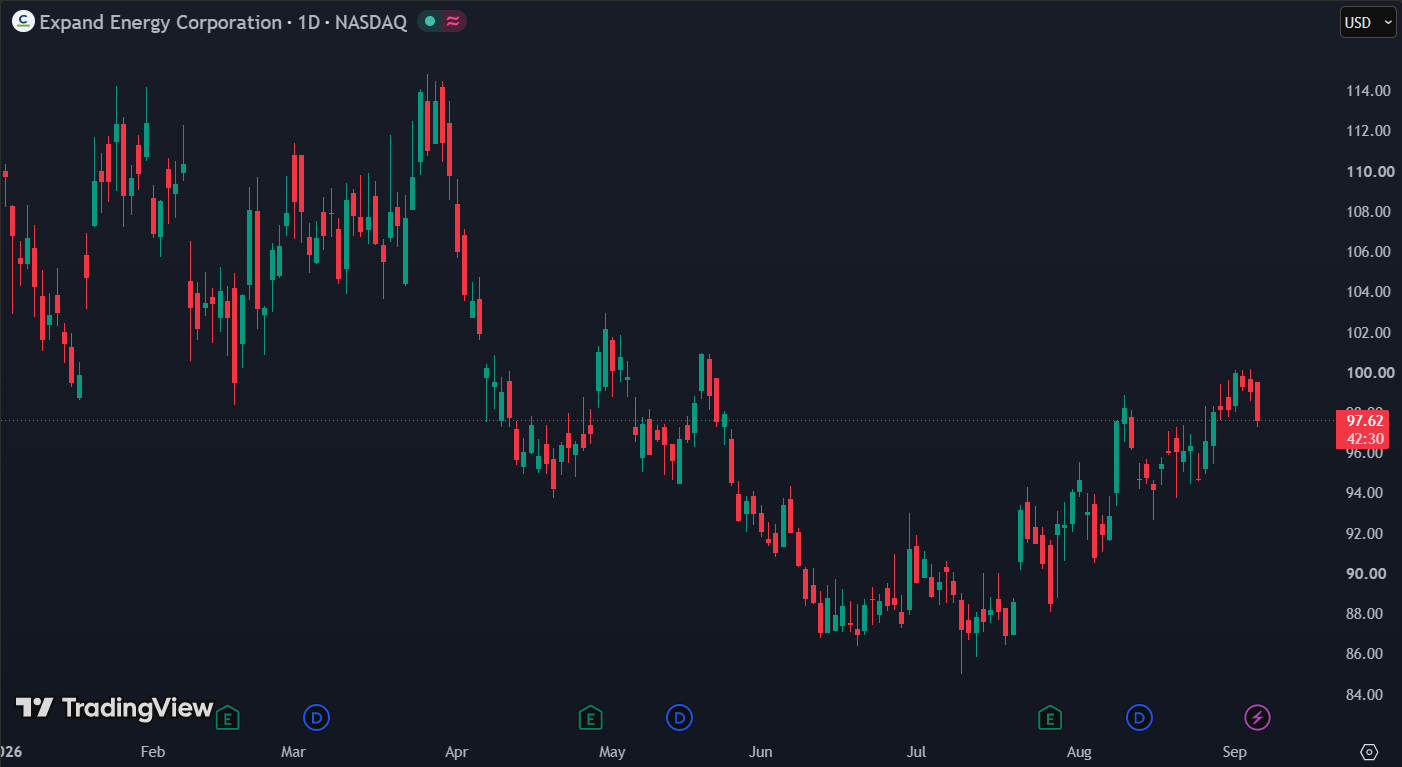
Expand Energy is de contrasterende keuze. Het aandeel verloor in 2026 ongeveer 10% en is vooral blootgesteld aan aardgas, waardoor de winstcyclus afwijkt van die van olieproducenten. Goldman schat het vrije-kasstroomrendement voor 2027 en 2028 op gemiddeld 10%, tegenover ongeveer 8% voor sectorgenoten in de Appalachen.
De aantrekkelijkheid zit in betrouwbare kasstroom, een stabiel uitkeringsbeleid en commerciële verbeteringen in marketing en verkoop. Het dividendrendement bedraagt circa 2,3%. De recente kwartaalomzet bleef echter achter bij de verwachting. Beleggers moeten daarom volgen of hogere volumes en betere verkoopcontracten werkelijk doorstromen naar marge en vrije kasstroom, zonder dat bewijs kan de waarderingskorting terecht blijken.
Expand Energy verliest 10% YTD door de blootstelling aan aardgas:
3. ConocoPhillips heeft de duidelijkste kasstroomkatalysator
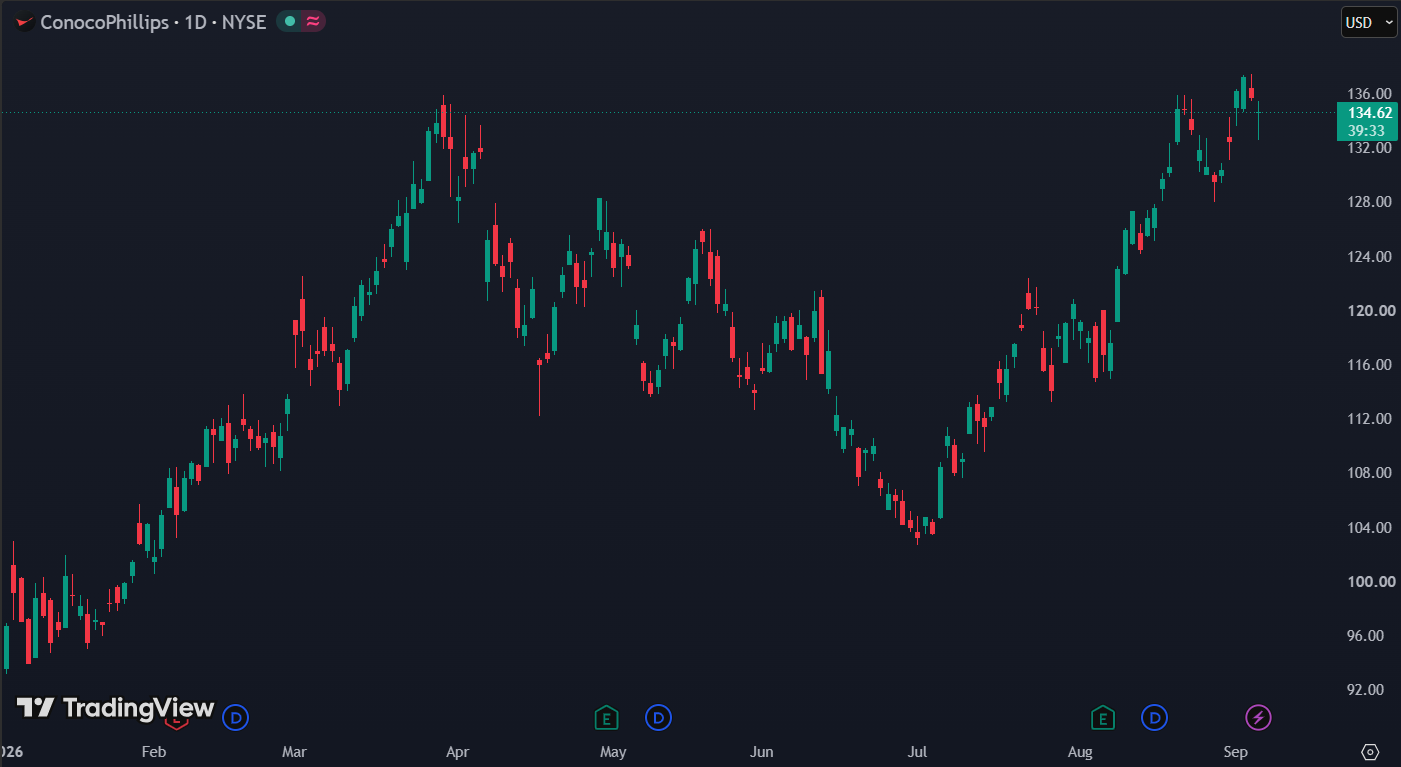
ConocoPhillips biedt met circa 2,5% het hoogste dividendrendement van deze drie, maar de echte beleggerscase ligt verder vooruit. Vier grote projecten en kostenbesparingen moeten tegen 2029 samen voor ongeveer 7 miljard dollar extra vrije kasstroom zorgen. Daarvan komt een belangrijk deel pas laat, onder meer wanneer het Willow-project productie levert.
Dat verklaart de korting: de investeringen drukken nu op de kasstroom, terwijl de beloning pas later volgt. Goldman hanteert een koersdoel van 146 dollar, goed voor ruim 6% koersruimte vanaf de toenmalige koers. Het aandeel is dus minder goedkoop dan Devon, maar de balans, schaal en geografische spreiding maken de toekomstige kasstroom beter voorspelbaar. Projectvertraging, kostenoverschrijdingen of lagere olieprijzen vormen de belangrijkste risico's.
Goldmans koersdoel van 146 dollar betekent circa 6% koersruimte:
Dividend is niet hetzelfde als defensief
Een rendement van 2% tot 2,5% is geen bescherming tegen een koersdaling van 20% wanneer olie of gas wegzakt. Dividendbeleggers moeten daarom vooral kijken naar productiekosten, investeringsdiscipline en de vrije kasstroom na capex. Dat verschilt wezenlijk van bedrijven met zeer voorspelbare uitkeringen.
Krijg meer grip op je beleggingen met De Belegger. Als lid krijg je toegang tot diepgaande aandelenanalyses, concrete aandelentips, praktische trainingen, exclusieve premium content en live inzicht in de portfolio. Daarnaast kun je ideeën en kansen bespreken met een actieve community van beleggers.
Start vandaag nog en ontvang tijdelijk 50% korting met de code WINST. Klik op de button en krijg direct toegang.
Devon biedt de beste verhouding
Van de drie aandelen biedt Devon Energy de aantrekkelijkste combinatie van waardering en directe kapitaalteruggave. Expand Energy is interessanter voor beleggers die op een herstel van de gascyclus rekenen, terwijl ConocoPhillips de sterkste langetermijnkatalysator heeft. Het oordeel is daarom positief, maar cyclisch: deze aandelen zijn aantrekkelijk zolang de vrije kasstroom ook bij lagere grondstofprijzen overeind blijft.
Wat beleggers moeten weten:
Welk aandeel is volgens deze analyse het aantrekkelijkst?
Devon Energy, dankzij het geraamde vrije-kasstroomrendement van 14% en de ruimte om tot 70% van de kasstroom terug te geven.
Waarom staat HF Sinclair niet in de top drie?
Na een koersstijging van 131% is het opwaartse potentieel beperkter, terwijl tijdelijke managementfuncties extra onzekerheid geven.
Welk signaal kan de positieve these breken?
Een blijvende daling van olie- of gasprijzen die vrije kasstroom, dividenddekking en investeringsplannen zichtbaar onder druk zet.
Deel dit artikel
Het bedrijf in dit artikel · DVN
Devon Energy CorporationLive koers · DVN
nabeursKoers · DVN
Slotkoersen, gecorrigeerd voor splitsingen · ± 15 min vertraagd
Kerncijfers · DVN
ratio's & kwaliteitWat is het waard? · DVN
rekenvoorbeeld| Scenario | Groei/jr | Marge | K/W | Koers over 3 jr | Per jaar |
|---|---|---|---|---|---|
| Somber | -10,4% | 15,5% | 7,4× | $ 14,34 | -31,4% |
| Basis | -5,4% | 17,5% | 9,3× | $ 23,95 | -19,0% |
| Optimistisch | -0,4% | 19,5% | 11,2× | $ 37,50 | -6,3% |
| Scenario | Groei/jr | Marge | K/W | Koers over 5 jr | Per jaar |
|---|---|---|---|---|---|
| Somber | -10,4% | 15,5% | 7,4× | $ 11,51 | -22,9% |
| Basis | -5,4% | 17,5% | 9,3× | $ 21,43 | -13,0% |
| Optimistisch | -0,4% | 19,5% | 11,2× | $ 37,20 | -3,1% |
| Scenario | Groei/jr | Marge | K/W | Koers over 10 jr | Per jaar |
|---|---|---|---|---|---|
| Somber | -10,4% | 15,5% | 7,4× | $ 6,65 | -15,9% |
| Basis | -5,4% | 17,5% | 9,3× | $ 16,24 | -8,2% |
| Optimistisch | -0,4% | 19,5% | 11,2× | $ 36,47 | -0,7% |
Startwaarden: omzetgroei -5,4% (analistenverwachting), nettomarge 17,5%, K/W 9,3×, dividend 2,2%. Somber/Optimistisch: groei ∓5 punt, marge ∓2 punt, K/W ×0,8/×1,2.
Rekenvoorbeeld — geen voorspelling, geen advies; analistenverwachtingen komen van derden en kunnen ernaast zitten. Omzet × (1 + groei)^jaren × marge ÷ aandelen × koers/winst = koers over de horizon; dividend telt op bij het jaarrendement. In de app bewerk je alle aannames zelf.
Komt eraan · DVN
agenda- 4 nov 2026Kwartaalcijfers (nabeurs)
Samen bezitten we · DVN
leden van De BeleggerAlleen aantallen en percentages, geaggregeerd over alle leden — nooit bedragen, nooit herleidbaar tot één lid.
Meer over Devon Energy Corporation
Meer in de app. Leden van De Belegger lezen elk artikel in de app — met de koers naast elke bedrijfsnaam, hun eigen portefeuille, de kalender met cijferdata en ex-dividend, hun watchlist en wat andere leden over $DVN zeggen.
Open dit artikel in de appGratis accountWord lid van De Belegger