Analyse · 17 september 2026 · 4 min leestijd
Dit peperdure groeiaandeel lijkt ineens goedkoop
Palantir en goedkoop zijn twee woorden die beleggers de afgelopen jaren zelden in dezelfde zin gebruikten. Het aandeel steeg 167 procent in 2023, 340 procent in 2024 en nog eens 135 procent in 2025, waardoor de waardering steeds het belangrijkste argument tegen het aandeel werd. Inmiddels staat Palantir in 2026 bijna 3 procent lager en is een opvallende situatie ontstaan. UBS vindt het aandeel op
Palantir en goedkoop zijn twee woorden die beleggers de afgelopen jaren zelden in dezelfde zin gebruikten. Het aandeel steeg 167 procent in 2023, 340 procent in 2024 en nog eens 135 procent in 2025, waardoor de waardering steeds het belangrijkste argument tegen het aandeel werd. Inmiddels staat Palantir in 2026 bijna 3 procent lager en is een opvallende situatie ontstaan. UBS vindt het aandeel op ongeveer 174 dollar relatief goedkoop tegenover andere snelgroeiende softwarebedrijven en verhoogt het koersdoel van 220 naar 250 dollar.
Dat koersdoel betekent ongeveer 44 procent potentieel vanaf het niveau waarop UBS zijn analyse publiceerde. De bank handhaaft zijn koopadvies na gesprekken met klanten en het management tijdens Palantir's AIPCon. UBS noemt Palantir zelfs de beste AI enabler in de markt, omdat het bedrijf ervoor zorgt dat de nieuwste AI modellen daadwerkelijk bruikbaar worden binnen grote ondernemingen. Dat is uiteindelijk de kern van de huidige beleggingscase.
Even tussendoor: als je dit interessant vindt, dit is precies wat we dagelijks doen om jou en andere beleggers te helpen. Als lid krijg je toegang tot aandelentips, trainingen en live inzicht in de transacties van de portefeuille van De Belegger. Profiteer nu van 50% korting met de kortingscode ''INSIDER''
Palantir lijkt relatief goedkoop door zijn extreme groei
Palantir is absoluut gezien nog altijd duur. Het aandeel handelt volgens UBS rond 51 keer de verwachte vrije kasstroom voor 2027. Voor een traditioneel softwarebedrijf zou ik dat moeilijk goedkoop noemen. Maar waardering krijgt pas betekenis wanneer je die naast groei en winstgevendheid legt.
Juist daar verandert het plaatje volgens UBS. Palantir beschikt volgens de bank over het sterkste gecombineerde groei en margeprofiel binnen software, terwijl de waardering relatief aantrekkelijk is tegenover bedrijven zoals Snowflake en CrowdStrike. De markt betaalt dus nog steeds een forse prijs voor iedere toekomstige dollar vrije kasstroom, maar krijgt daar uitzonderlijke groei en marges voor terug. Dat is iets anders dan simpelweg zeggen dat een aandeel met een hoge multiple duur is.
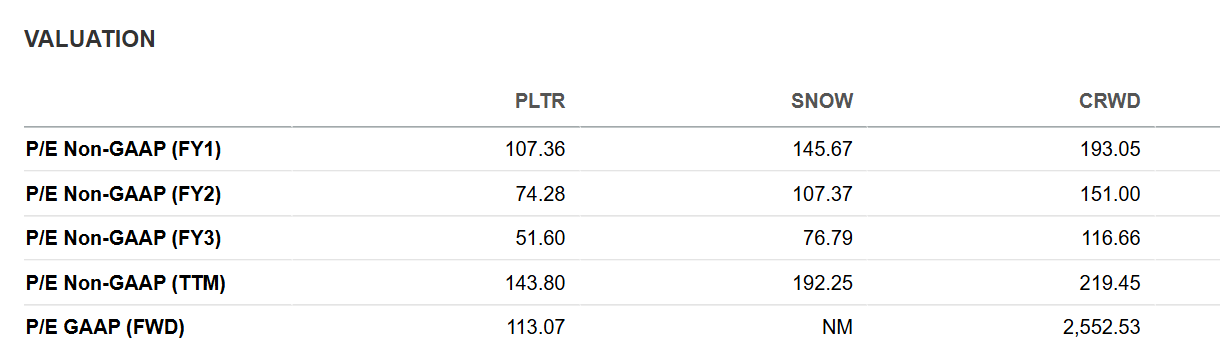
De reden voor die relatieve korting ligt volgens UBS vooral bij twee zorgen. Beleggers vrezen dat de omzetgroei binnenkort zijn piek bereikt en dat ontwikkelaars van grote AI modellen uiteindelijk zelf de softwarelaag rond bedrijfsdata gaan aanvallen. OpenAI, Anthropic en andere AI spelers zouden daarmee verder kunnen opschuiven richting het terrein waarop Palantir actief is. Als dat gebeurt, kan een gedeelte van Palantir's huidige concurrentievoordeel onder druk komen.
UBS denkt juist dat de markt dat risico te zwaar weegt. De bank ziet Palantir als een leider binnen drie structureel groeiende markten tegelijk: kunstmatige intelligentie, data en moderne defensietechnologie. Daardoor zou het aandeel volgens UBS juist tegen een duidelijke premie tegenover traditionele softwarebedrijven moeten handelen.
De P/E ratio staat nog steeds op een hoog niveau maar analisten noemen Palantir goedkoop vanwege de uitzonderlijke groei
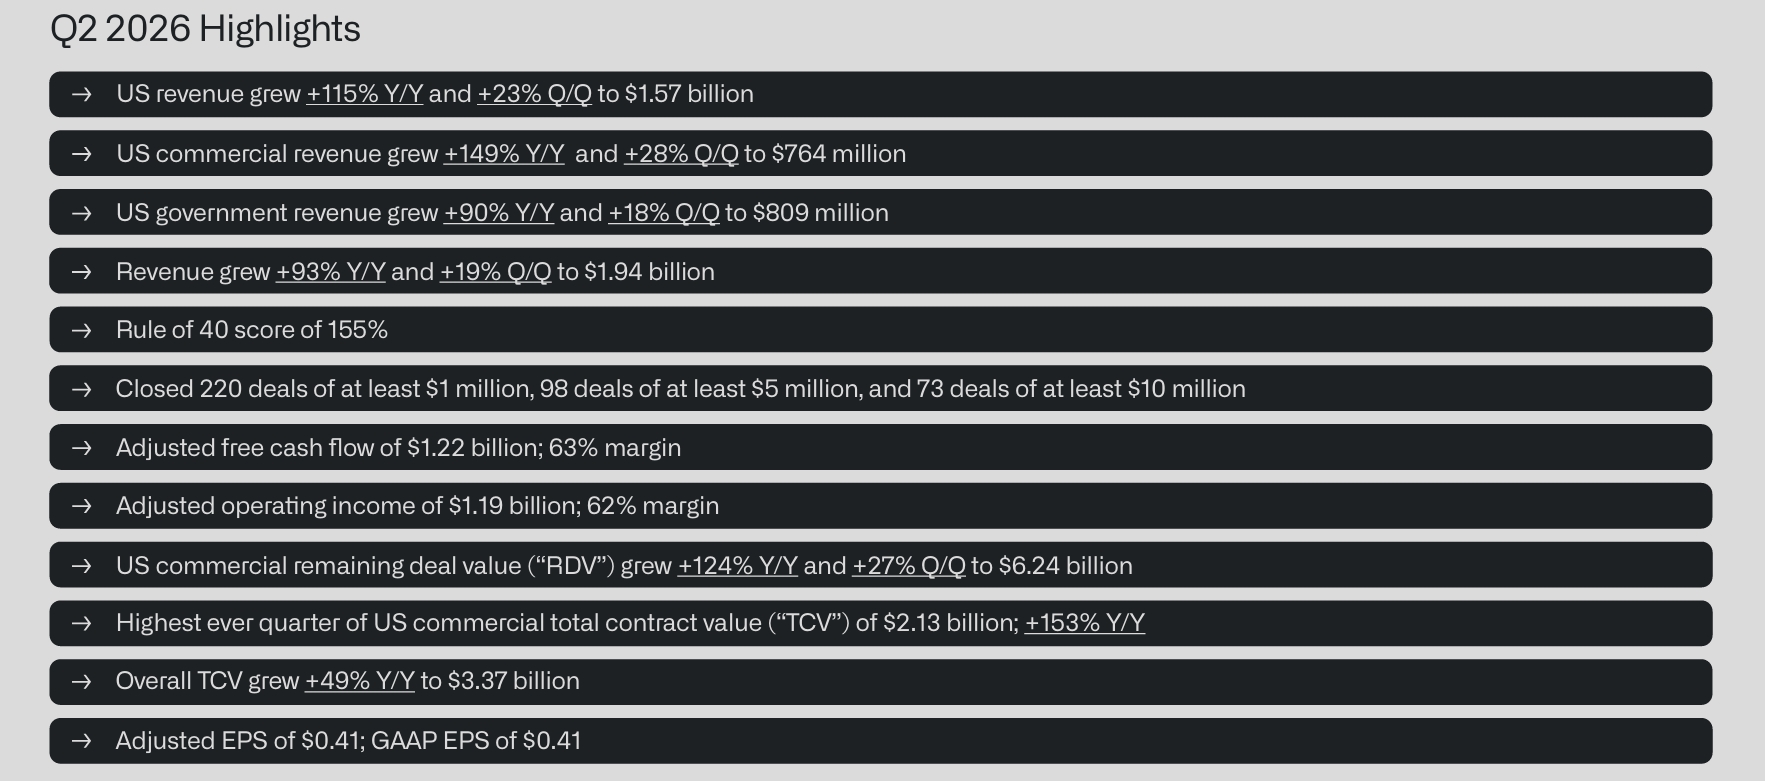
AIP kan de belangrijkste groeimotor blijven
Palantir's belangrijkste kracht is dat het bedrijf niet probeert het beste fundamentele AI model ter wereld te bouwen. Het maakt modellen van andere partijen bruikbaar binnen organisaties die met gevoelige data, complexe processen en strikte toegangsrechten werken. Via Artificial Intelligence Platform, beter bekend als AIP, kunnen bedrijven verschillende AI modellen koppelen aan hun eigen data en operationele systemen. Palantir probeert daarmee de laag te worden waar AI daadwerkelijk beslissingen en acties binnen ondernemingen ondersteunt.
UBS werd na AIPCon positiever over precies die positie. Gesprekken met klanten en Palantir executives versterkten volgens de bank het beeld dat de vraag sterk blijft. Dat is belangrijk, want de waardering kan alleen standhouden wanneer de huidige groeisnelheid langer aanhoudt dan sceptische beleggers verwachten. Een groeivertraging zou bij een multiple van 51 keer de verwachte vrije kasstroom snel pijn kunnen doen.
Ik vind vooral de veranderende AI markt interessant voor Palantir. Naarmate modellen krachtiger en goedkoper worden, kan het model zelf uiteindelijk minder onderscheidend worden. Bedrijven kunnen dan kiezen tussen meerdere aanbieders, terwijl hun eigen data, beveiliging en bedrijfsprocessen uniek blijven. De economische waarde kan daardoor gedeeltelijk verschuiven van degene die het model bouwt naar degene die modellen veilig aan bedrijfsdata en daadwerkelijke beslissingen koppelt.
Dat scenario zou precies in het voordeel van Palantir werken. Het bedrijf hoeft niet te voorspellen of OpenAI, Anthropic, Google of een open model uiteindelijk de beste technologie levert. Palantir kan juist waarde toevoegen door verschillende modellen binnen dezelfde gecontroleerde bedrijfsomgeving bruikbaar te maken. Hoe meer keuze klanten krijgen, hoe belangrijker zo'n neutrale softwarelaag potentieel wordt.
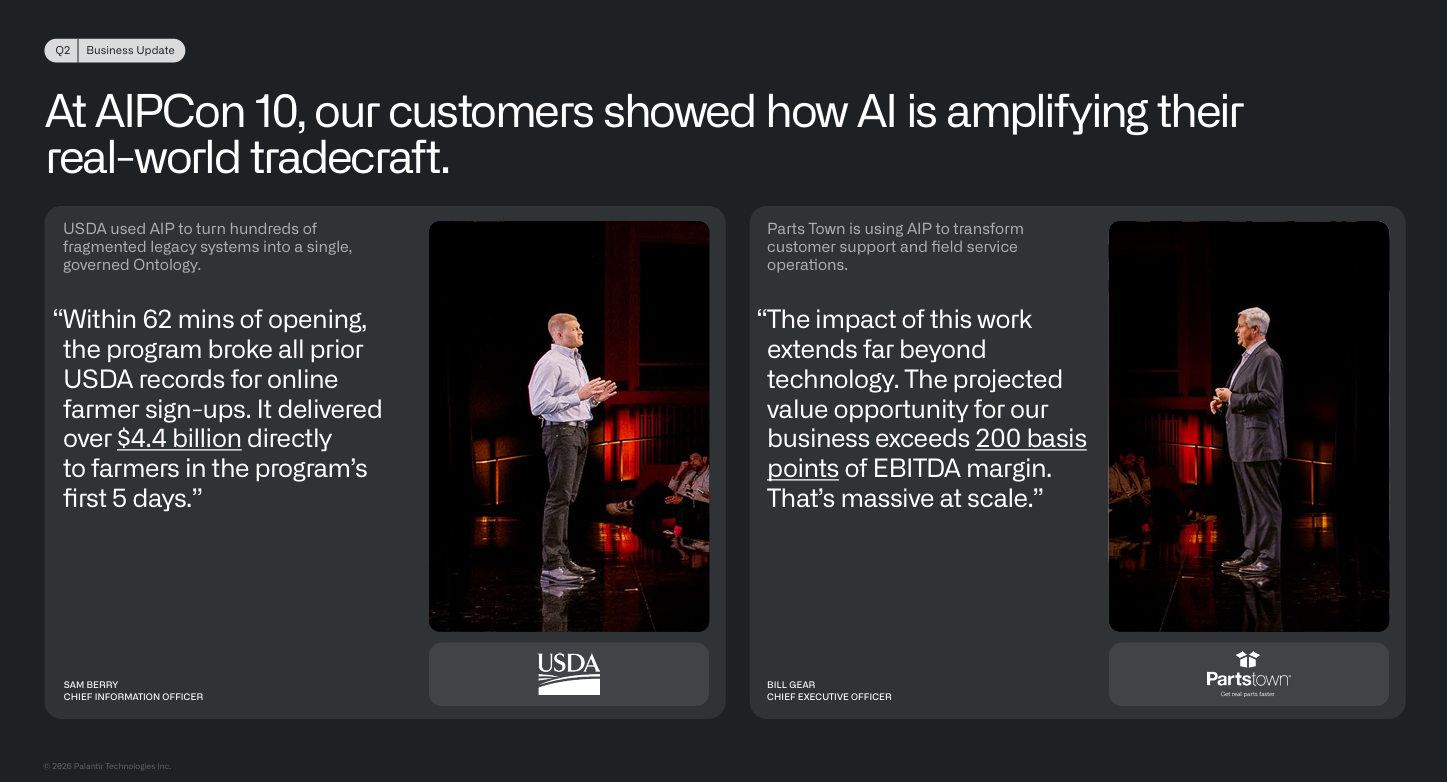
Bedrijven zijn lyrisch over AIP
Waarom Palantir nog steeds geen goedkoop aandeel is
Wall Street is desondanks overwegend positief. Van de 33 analisten die Palantir volgen, geven tien een Strong Buy en dertien een Buy advies. Acht blijven op Hold, één adviseert Underperform en één Sell. Het gemiddelde koersdoel bedraagt 200,83 dollar, ongeveer 15 procent boven de recente koers van 174,34 dollar, terwijl het hoogste koersdoel op 255 dollar ligt.
Lees ook: Dit zijn de 8 aandelen die Wall Street nu in de gaten houdt
UBS zit met 250 dollar dus duidelijk boven de consensus. De bank verwacht feitelijk dat Palantir een hogere waardering verdient omdat weinig softwarebedrijven dezelfde combinatie van AI groei, dataplatforms, defensietechnologie en winstgevendheid bieden. Daartegenover staat het risico dat juist die uitzonderlijke verwachtingen Palantir kwetsbaar maken zodra de groei normaliseert.
Voor mij wordt daarom één ontwikkeling belangrijker dan de koers winstverhouding of zelfs het koersdoel van UBS: hoeveel grote ondernemingen AIP daadwerkelijk centraal zetten in hun dagelijkse bedrijfsvoering. Als Palantir uitgroeit tot de softwarelaag waarmee bedrijven hun data, AI modellen en beslissingen verbinden, kan 51 keer de toekomstige vrije kasstroom rationeler blijken dan het vandaag klinkt. Als AIP vooral een indrukwekkende technologie blijft zonder dezelfde explosieve commerciële schaal, zal de markt Palantir waarschijnlijk snel herinneren aan wat een hoge waardering werkelijk betekent.
Wordt nu lid en krijg 50% korting met de code ''INSIDER''
Deel dit artikel
Het bedrijf in dit artikel · PLTR
Palantir Technologies Inc.Live koers · PLTR
slotKoers · PLTR
Slotkoersen, gecorrigeerd voor splitsingen · ± 15 min vertraagd
Kerncijfers · PLTR
ratio's & kwaliteitWat is het waard? · PLTR
rekenvoorbeeld| Scenario | Groei/jr | Marge | K/W | Koers over 3 jr | Per jaar |
|---|---|---|---|---|---|
| Somber | 26,6% | 47% | 63,5× | $ 159,89 | -4,4% |
| Basis | 31,6% | 49% | 79,4× | $ 234,12 | +8,5% |
| Optimistisch | 36,6% | 51% | 95,3× | $ 327,09 | +21,3% |
| Scenario | Groei/jr | Marge | K/W | Koers over 5 jr | Per jaar |
|---|---|---|---|---|---|
| Somber | 26,6% | 47% | 63,5× | $ 256,27 | +7,0% |
| Basis | 31,6% | 49% | 79,4× | $ 405,46 | +17,2% |
| Optimistisch | 36,6% | 51% | 95,3× | $ 610,34 | +27,2% |
| Scenario | Groei/jr | Marge | K/W | Koers over 10 jr | Per jaar |
|---|---|---|---|---|---|
| Somber | 26,6% | 47% | 63,5× | $ 833,42 | +16,4% |
| Basis | 31,6% | 49% | 79,4× | $ 1.600,40 | +24,2% |
| Optimistisch | 36,6% | 51% | 95,3× | $ 2.902,85 | +31,8% |
Startwaarden: omzetgroei 31,6% (analistenverwachting), nettomarge 49%, K/W 79,4×, dividend 0%. Somber/Optimistisch: groei ∓5 punt, marge ∓2 punt, K/W ×0,8/×1,2.
Rekenvoorbeeld — geen voorspelling, geen advies; analistenverwachtingen komen van derden en kunnen ernaast zitten. Omzet × (1 + groei)^jaren × marge ÷ aandelen × koers/winst = koers over de horizon; dividend telt op bij het jaarrendement. In de app bewerk je alle aannames zelf.
Komt eraan · PLTR
agenda- 2 nov 2026Kwartaalcijfers (nabeurs)
Samen bezitten we · PLTR
leden van De BeleggerAlleen aantallen en percentages, geaggregeerd over alle leden — nooit bedragen, nooit herleidbaar tot één lid.
Meer over Palantir Technologies Inc.
- Ik heb 84% van mijn portefeuille in deze 3 aandelen19 september 2026
- Analisten schrikken van dit Palantir-scenario voor 203116 september 2026
- Dit aandeel daalt 10% maar analisten zien juist 44% koerswinst15 september 2026
- Wall Street slaat alarm omdat Palantir en SpaceX 58% dreigen te kelderen15 september 2026
- Dit zijn de 8 aandelen die Wall Street nu in de gaten houdt15 september 2026
Meer in de app. Leden van De Belegger lezen elk artikel in de app — met de koers naast elke bedrijfsnaam, hun eigen portefeuille, de kalender met cijferdata en ex-dividend, hun watchlist en wat andere leden over $PLTR zeggen.
Open dit artikel in de appGratis accountWord lid van De Belegger