Cijfers · 3 september 2026 · 4 min leestijd
Analisten zien na de cijfers een grote winnaar in dit aandeel
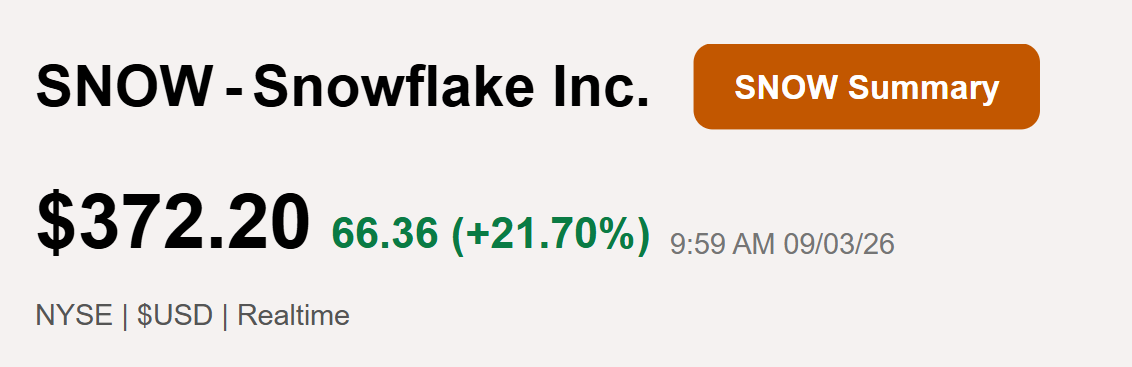
Een koerssprong van ruim 20% op één dag maakt een aandeel normaal gesproken minder interessant voor nieuwe beleggers. Bij Snowflake denken twee grote zakenbanken daar anders over. Het Amerikaanse cloudbedrijf, dat ondernemingen helpt om grote hoeveelheden data op te slaan, analyseren en gebruiken voor AI, versloeg opnieuw de verwachtingen van Wall Street. Morgan Stanley en Bank of America verhoogd
Een koerssprong van ruim 20% op één dag maakt een aandeel normaal gesproken minder interessant voor nieuwe beleggers. Bij Snowflake denken twee grote zakenbanken daar anders over. Het Amerikaanse cloudbedrijf, dat ondernemingen helpt om grote hoeveelheden data op te slaan, analyseren en gebruiken voor AI, versloeg opnieuw de verwachtingen van Wall Street. Morgan Stanley en Bank of America verhoogden vervolgens hun koersdoel naar 470 dollar, omdat achter de sterke kwartaalcijfers een belangrijkere ontwikkeling schuilgaat: de groei versnelt opnieuw.
Dat laatste is cruciaal voor de waardering van Snowflake. Het bedrijf behoorde jarenlang tot de duurste groeiaandelen op Wall Street, waarna afzwakkende groei beleggers kritischer maakte. Nu lijkt AI juist voor extra gebruik van het Snowflake platform te zorgen. Het aandeel is dit jaar al 39% gestegen, maar de nieuwste cijfers geven analisten reden om te denken dat de comeback nog niet voorbij is.
Snowflake steeg ruim 20% na de kwartaalcijfers
Waarom Snowflake opnieuw sneller groeit
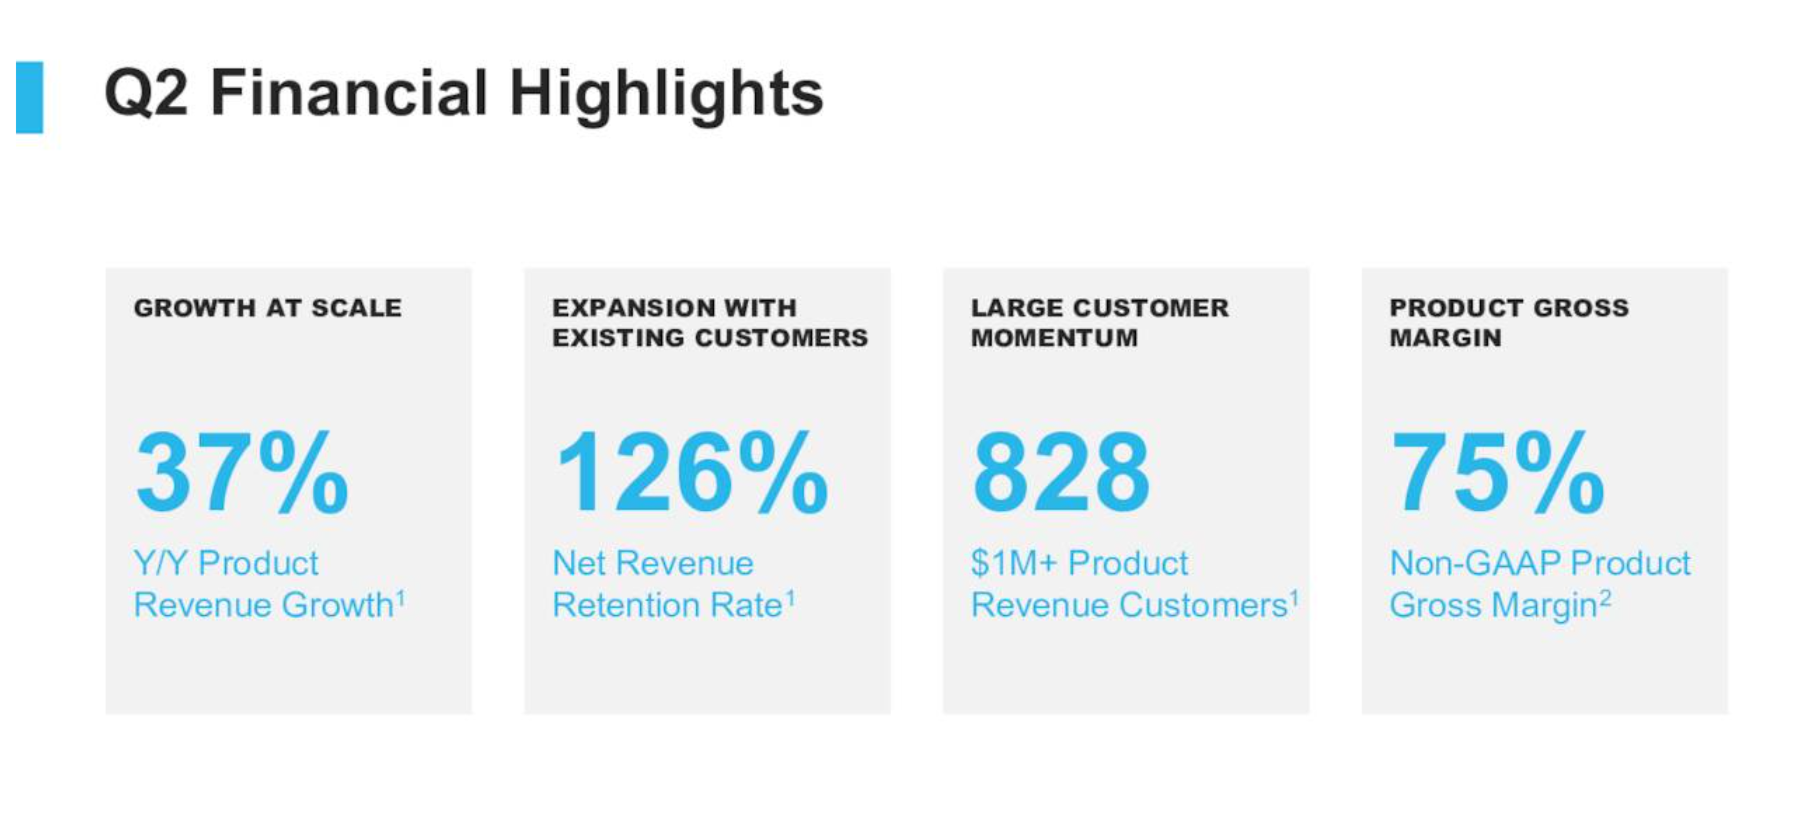
Snowflake rapporteerde over het tweede kwartaal een omzet van 1,55 miljard dollar, 35% meer dan een jaar geleden en boven de 1,50 miljard dollar die Wall Street verwachtte. De aangepaste winst kwam uit op 0,62 dollar per aandeel. Analisten rekenden slechts op 0,45 dollar, waardoor Snowflake zowel bij omzet als winst overtuigend boven de verwachtingen uitkwam.
De echte verrassing zit echter in het groeitempo. Morgan Stanley spreekt inmiddels over het derde opeenvolgende kwartaal waarin de groei versnelt. Dat gebeurt bovendien terwijl de vergelijkingsbasis uit eerdere kwartalen steeds uitdagender wordt. Voor een bedrijf van deze omvang is dat een belangrijk signaal dat de hogere vraag niet alleen het gevolg is van één uitzonderlijk kwartaal.
Even tussendoor: als je dit interessant vindt, dit is precies wat we dagelijks doen om jou en andere beleggers te helpen. Als lid krijg je toegang tot aandelentips, trainingen en live inzicht in de transacties van de portefeuille van De Belegger. Profiteer nu van 50% korting met de kortingscode ''INSIDER''
Snowflake heeft daarbij een interessant bedrijfsmodel. Veel klanten betalen afhankelijk van hoeveel rekenkracht en opslag ze daadwerkelijk gebruiken. Wanneer ondernemingen meer data verwerken en meer AI toepassingen bouwen, kan hun gebruik van Snowflake automatisch toenemen. Het bedrijf hoeft dus niet voor iedere extra dollar omzet een compleet nieuwe klant binnen te halen.
AI kan precies die consumptie verder aanjagen. AI modellen hebben enorme hoeveelheden bedrijfsdata nodig en ondernemingen willen die informatie veilig kunnen combineren en analyseren. Snowflake bevindt zich daarmee op een aantrekkelijke plek in de keten: het verkoopt niet de chips waarop AI draait, maar helpt bedrijven de data bruikbaar te maken waarop hun AI toepassingen uiteindelijk afhankelijk zijn.
De groeicijfers in beeld gebracht
Waarom analisten nog meer koerspotentieel zien
De vooruitzichten voor het derde kwartaal bevestigen dat het momentum voorlopig aanhoudt. Snowflake verwacht ongeveer 1,59 miljard dollar aan productomzet, terwijl Wall Street volgens FactSet rond 1,50 miljard dollar zat. Dat verschil is aanzienlijk en suggereert dat het management duidelijk meer vraag ziet dan analisten vooraf hadden ingecalculeerd.
Voor Bank of America was precies dit vooraf het belangrijkste discussiepunt. De vraag was niet zozeer of Snowflake opnieuw een degelijk kwartaal zou rapporteren, maar of de productomzet verder kon versnellen. Dat gebeurde en de prognose voor het volgende kwartaal wijst volgens de bank op nóg een versnelling. Daarmee wordt het moeilijker om de recente verbetering als tijdelijk af te doen.
Morgan Stanley ziet hetzelfde patroon en verwacht zicht op ongeveer 40% groei tijdens de tweede helft van het jaar. De bank verhoogde het koersdoel fors van 300 naar 470 dollar. Bank of America ging eveneens naar 470 dollar, tegenover 395 dollar eerder. Gemeten vanaf de koers vóór de cijfers zagen beide banken daarmee bijna 54% koerspotentieel.
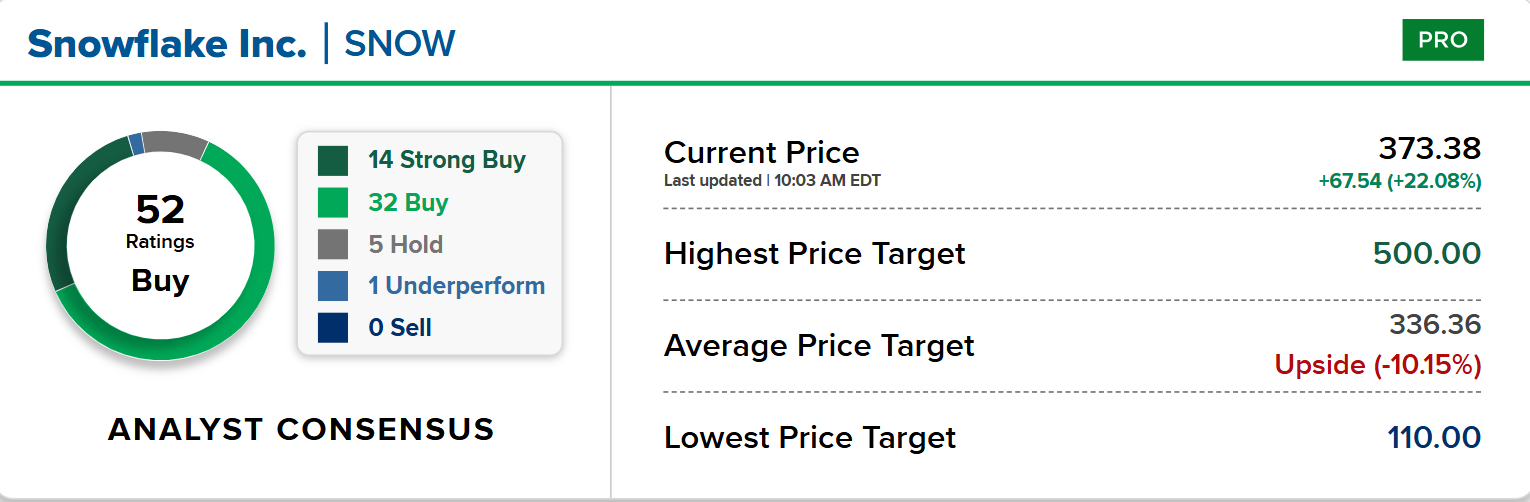
Wall Street is opvallend positief over Snowflake. Van de 52 analisten die het aandeel volgen, geven er volgens LSEG 46 een koopadvies of sterk koopadvies. Slechts vijf adviseren houden en één analist is negatiever. Het hoogste koersdoel bedraagt 500 dollar.
Daar hoort wel een belangrijke kanttekening bij. Door de koerssprong naar ongeveer 367 dollar is Snowflake inmiddels boven het gemiddelde analistenkoersdoel van ongeveer 336 dollar terechtgekomen. De markt heeft dus in één handelsdag al een flink gedeelte van het positieve scenario ingeprijsd. Beleggers die vandaag instappen, betalen een heel andere prijs dan degenen die het aandeel vóór de cijfers bezaten.
46 van de 52 analisten zien het aandeel als een koopkans, maar het aandeel lijkt duur gezien het negatieve koerspotentieel
Kan AI van Snowflake opnieuw een grote winnaar maken?
Voor mij is de belangrijkste ontwikkeling dat Snowflake eindelijk begint te laten zien hoe AI zich kan vertalen naar daadwerkelijke consumptie. Vrijwel ieder softwarebedrijf noemt tegenwoordig kunstmatige intelligentie tijdens kwartaalpresentaties, maar uiteindelijk moet AI leiden tot meer omzet per klant. Drie kwartalen van versnellende groei maken het verhaal bij Snowflake aanzienlijk overtuigender.
Daarmee ontstaat tegelijkertijd een risico. Wanneer beleggers opnieuw bereid zijn een hoge waardering te betalen omdat ze langdurige groei verwachten, wordt ieder volgend kwartaal belangrijker. Snowflake moet niet alleen blijven groeien, maar de markt ervan overtuigen dat het huidige tempo duurzaam is. Een vertraging van de productomzet kan daardoor relatief hard worden afgestraft.
Lees ook: Waarom september beleggers hard kan raken op de beurs
Concurrentie vormt eveneens een belangrijk aandachtspunt. Grote cloudbedrijven en andere dataplatforms willen allemaal een groter gedeelte van de snelgroeiende markt voor bedrijfsdata en AI infrastructuur veroveren. Snowflake moet daarom blijven investeren in nieuwe producten terwijl het tegelijkertijd de winstgevendheid verbetert. Sterke omzetgroei alleen is bij een stevig gewaardeerd softwarebedrijf uiteindelijk niet voldoende.
Toch hebben de nieuwste cijfers de discussie rond Snowflake duidelijk veranderd. De vraag was enkele kwartalen geleden vooral wanneer de groei zou stabiliseren, nu moeten beleggers bepalen hoelang de nieuwe versnelling kan doorgaan. Als AI ervoor zorgt dat bestaande klanten structureel meer data verwerken en Snowflake richting 40% groei beweegt, kunnen de verhoogde koersdoelen van 470 dollar beter verdedigbaar worden. Na een koerssprong van ruim 20% ligt de grootste kans daarom niet in nóg een spectaculaire reactie op één kwartaal, maar in bewijs dat deze groeiversnelling meerdere jaren kan aanhouden.
Deel dit artikel
Het bedrijf in dit artikel · SNOW
Snowflake Inc.Live koers · SNOW
voorbeurs, slot gisterenKoers · SNOW
Slotkoersen, gecorrigeerd voor splitsingen · ± 15 min vertraagd
Kerncijfers · SNOW
ratio's & kwaliteitWat is het waard? · SNOW
rekenvoorbeeld| Scenario | Groei/jr | Marge | K/W | Koers over 3 jr | Per jaar |
|---|---|---|---|---|---|
| Somber | -0,6% | 8% | 133,4× | $ 164,83 | -21,4% |
| Basis | 4,4% | 10% | 166,7× | $ 298,32 | -4,2% |
| Optimistisch | 9,4% | 12% | 200× | $ 494,20 | +13,3% |
| Scenario | Groei/jr | Marge | K/W | Koers over 5 jr | Per jaar |
|---|---|---|---|---|---|
| Somber | -0,6% | 8% | 133,4× | $ 162,86 | -13,7% |
| Basis | 4,4% | 10% | 166,7× | $ 325,15 | -0,9% |
| Optimistisch | 9,4% | 12% | 200× | $ 591,48 | +11,8% |
| Scenario | Groei/jr | Marge | K/W | Koers over 10 jr | Per jaar |
|---|---|---|---|---|---|
| Somber | -0,6% | 8% | 133,4× | $ 158,03 | -7,4% |
| Basis | 4,4% | 10% | 166,7× | $ 403,26 | +1,7% |
| Optimistisch | 9,4% | 12% | 200× | $ 926,89 | +10,6% |
Startwaarden: omzetgroei 4,4% (analistenverwachting), nettomarge 10%, K/W 166,7×, dividend 0%. Somber/Optimistisch: groei ∓5 punt, marge ∓2 punt, K/W ×0,8/×1,2.
Rekenvoorbeeld — geen voorspelling, geen advies; analistenverwachtingen komen van derden en kunnen ernaast zitten. Omzet × (1 + groei)^jaren × marge ÷ aandelen × koers/winst = koers over de horizon; dividend telt op bij het jaarrendement. In de app bewerk je alle aannames zelf.
Samen bezitten we · SNOW
leden van De BeleggerAlleen aantallen en percentages, geaggregeerd over alle leden — nooit bedragen, nooit herleidbaar tot één lid.
Meer over Snowflake Inc.
- Sam Altman waarschuwt: deze omslag kan je portefeuille kan raken10 september 2026
- Onze aandelen tip van de week: dit AI-aandeel stijgt 22%, maar ik koop pas rond $1506 september 2026
- Mijn 5 opvallendste aandelen van deze beursweek5 september 2026
- Dit moeten beleggers weten over software na een comeback van 40%4 september 2026
- Dit zeggen analisten nu over deze 6 populaire aandelen3 september 2026
Meer in de app. Leden van De Belegger lezen elk artikel in de app — met de koers naast elke bedrijfsnaam, hun eigen portefeuille, de kalender met cijferdata en ex-dividend, hun watchlist en wat andere leden over $SNOW zeggen.
Open dit artikel in de appGratis accountWord lid van De Belegger