Analyse · 15 september 2026 · 4 min leestijd
Dit techaandeel daalt 26% en noteert aan 10 keer de winst: tijd om in te stappen?
In het kort:
Het aandeel na cijfers oogt goedkoop, maar de markt wil bewijs dat gratis AI-gebruikers ook betalende klanten worden.
Q3 bracht 13% omzetgroei, recordkasstroom en een hogere jaarprognose; de ARR-groei vertraagde wel naar 11,2%.
Rond 10 à 11 keer de verwachte aangepaste winst is veel scepsis ingeprijsd, al past een geleidelijke instap beter.
Adobe leverde op 10 september betere kwartaalcijfers dan verwacht en verhoogde de jaarprognose. Toch zakte het aandeel aanvankelijk 2,3% in de nabeurshandel naar $243,08. De markt keek voorbij het sterke kwartaal en focuste op de vraag of Adobe zijn snel groeiende gratis AI-publiek kan omzetten in terugkerende omzet. Daar ligt de kern: de waardering is interessant, maar alleen wanneer de afzwakkende ARR-groei stabiliseert.
Recordomzet en kasstroom, maar minder operationele hefboom
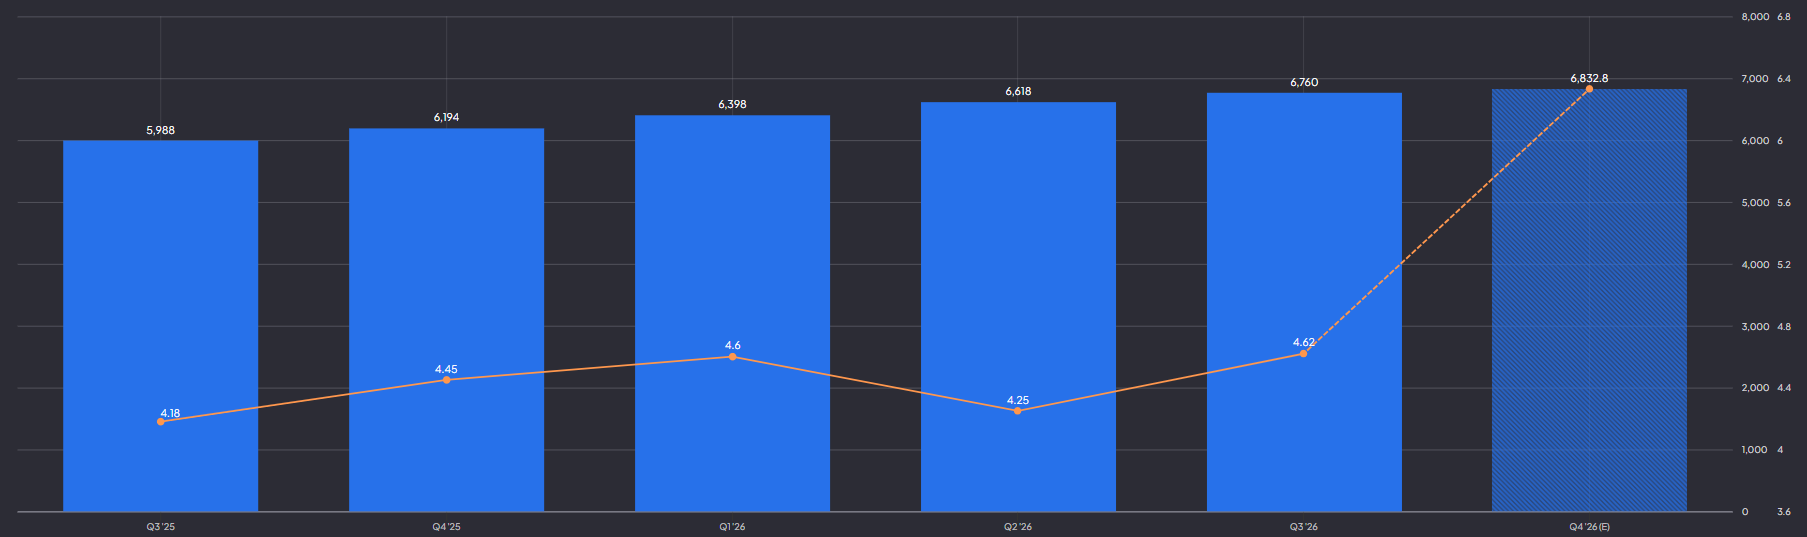
De omzet steeg in het derde kwartaal van boekjaar 2026 met 13% naar $6,76 miljard, boven de verwachte $6,69 miljard. De aangepaste winst per aandeel bedroeg $4,62. Abonnementsomzet groeide 14% naar $6,58 miljard en vormt vrijwel de volledige omzetbasis. Dat maakt Adobe voorspelbaar en kasstroomrijk.
De operationele kasstroom bereikte een kwartaalrecord van $2,52 miljard. Na $85 miljoen aan investeringen bleef bijna alles beschikbaar voor aandeleninkoop. Adobe kocht voor $2,23 miljard eigen aandelen in en het verwaterde aandelenaantal daalde op jaarbasis ongeveer 7%. De keerzijde: de GAAP-operationele marge zakte van 36,3% naar 34,8%, omdat de kosten sneller stegen dan de omzet. AI vraagt dus eerst investeringen.
Adobe omzet en EPS:
Waarom de koersdaling deels terecht en deels overdreven is
De jaarlijkse waarde van abonnementen, ARR, steeg 11,2% naar $27,5 miljard. In het vorige kwartaal was dat nog 12,5% en voor heel 2026 verwacht Adobe 10,2%. Ook de resterende contractwaarde bleef met $22,16 miljard vrijwel vlak. Dat wijst op tragere ordergroei dan de huidige omzetontwikkeling.
Lees ook: Dit techaandeel daalde 45%: waarom ik nu zelf ben ingestapt
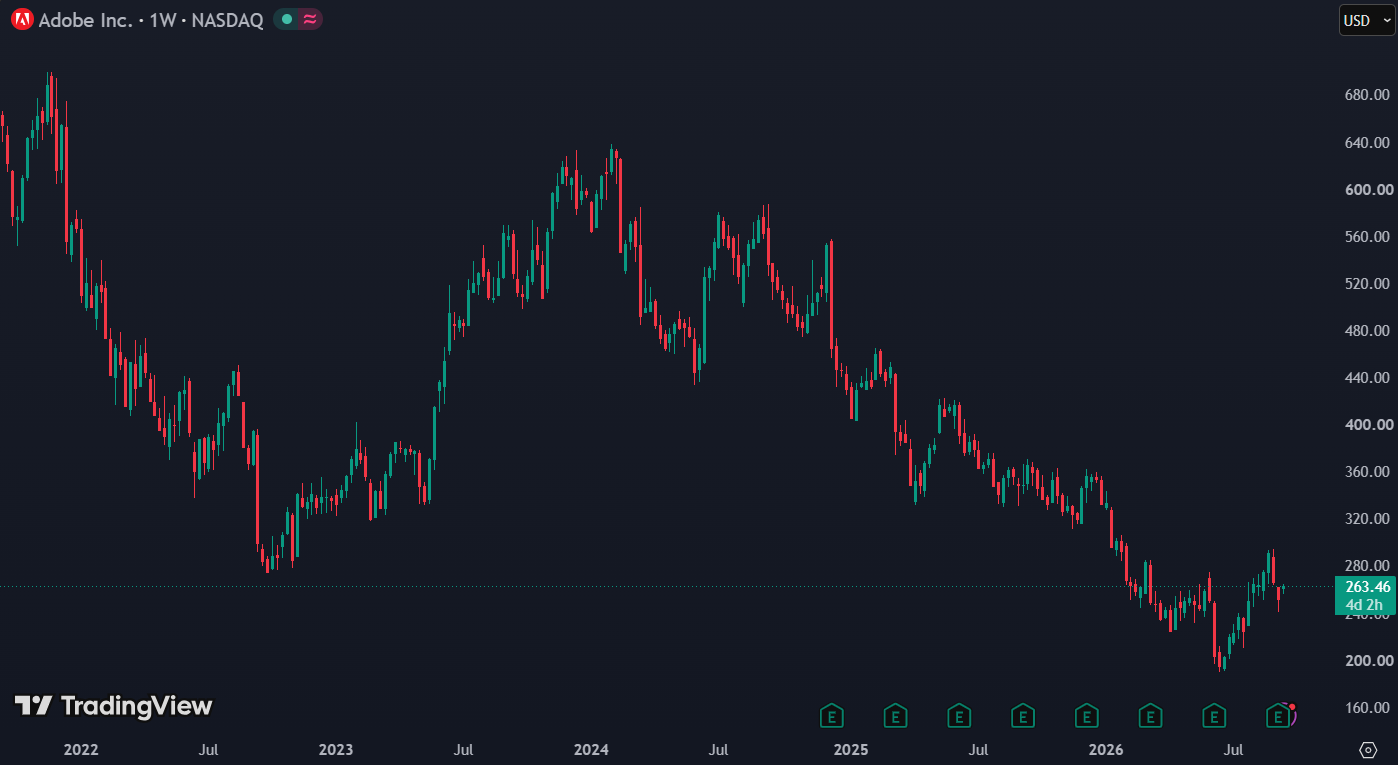
De AI-producten mislukken niet: AI-first ARR groeide meer dan 150% en Adobe passeerde één miljard maandelijkse gebruikers. Het probleem is timing. Freemium trekt gebruikers aan, maar gratis gebruik telt niet direct als omzet. De eerste daling was daarom begrijpelijk, maar overdreven als oordeel over het bedrijf. Op 11 september sloot Adobe alweer op $252,23 en op 14 september noteerde het aandeel intraday rond $262. Sinds begin 2026 resteert wel een daling van circa 26%.
Volgende cijfers moeten betaalde conversie bewijzen
Voor Q4 mikt Adobe op $6,80 tot $6,85 miljard omzet en $6,30 tot $6,35 aangepaste winst per aandeel. De omzetgroei vertraagt daarmee naar ongeveer 10%. Voor heel 2026 werd de prognose verhoogd naar $26,576 tot $26,626 miljard omzet en $24,45 tot $24,50 aangepaste winst per aandeel.
Krijg meer grip op je beleggingen met De Belegger. Als lid krijg je toegang tot diepgaande aandelenanalyses, concrete aandelentips, praktische trainingen, exclusieve premium content en live inzicht in de portfolio. Daarnaast kun je ideeën en kansen bespreken met een actieve community van beleggers.
Start vandaag nog en ontvang tijdelijk 50% korting met de code WINST. Klik op de button en krijg direct toegang.
De belangrijkste graadmeter wordt netto nieuwe ARR. Een positief scenario vraagt dat betaalde Firefly-, Express- en Acrobat-AI-functies de freemiumdruk compenseren. In het negatieve scenario stijgt het gebruik, maar daalt de omzet per gebruiker. Dat zou aantonen dat goedkope AI-tools prijsdruk veroorzaken. De nieuwe CEO Anil Chakravarthy, die op 1 december aantreedt, moet van AI-adoptie commerciële versnelling maken.
Waarom het Adobe aandeel na cijfers goedkoop oogt
Rond $252 tot $262 betalen beleggers ongeveer 10 tot 11 keer de verwachte aangepaste winst over 2026. Op basis van circa $10,6 miljard vrije kasstroom over de afgelopen twaalf maanden ligt het kasstroomrendement rond 10%. Dat is laag voor software met ongeveer 89% brutomarge, dubbelcijferige omzetgroei en een sterke marktpositie. De korting is niet gratis. Aandelenbeloningen bedroegen in Q3 $539 miljoen en de groei kan verder vertragen wanneer AI minder snel wordt gemonetariseerd. Toch weerspiegelt de multiple eerder structurele krimp dan circa 10% groei.
Beleggers betalen 10 tot 11 keer de verwachte aangepaste winst:
Interessant om in te stappen?
Voor mij is Adobe rond deze waardering interessant, maar geen zorgeloze koop. Een eerste waarderingszone ligt rond $240 tot $265, mits ARR boven 10% groeit en de vrije kasstroommarge nabij 40% blijft. Onder $230 wordt de verhouding aantrekkelijker, zolang geen nieuwe verlaging van de ARR-prognose de daling veroorzaakt. Boven $300 is meer bewijs van betaalde AI-conversie nodig.
Een geleidelijke instap past beter dan één grote positie. De bullcase is dat Adobe zijn miljard gebruikers tegen lage kosten omzet in abonnementen, terwijl inkoop de winst per aandeel versnelt. De bearcase is dat freemium vooral gratis volume brengt en de marges blijvend drukt. Let vooral op netto nieuwe ARR, betaalde AI-omzet, operationele marge en vrije kasstroom. Dit is algemene analyse en geen persoonlijk beleggingsadvies.
Goedkoop genoeg voor een voorzichtige instap
De daling van Adobe is fundamenteel niet volledig terecht. Omzet, kasstroom en AI-adoptie blijven sterk, terwijl de waardering veel pessimisme bevat. De markt heeft wel gelijk dat gebruiksgroei zonder betaalde conversie onvoldoende is. Het aandeel is daarom aantrekkelijk voor een gespreide instap met groot risico. Blijft ARR boven 10% groeien en de kasstroom sterk, dan biedt de huidige koers ruimte voor herstel, zakt ARR duidelijk onder 10%, dan kan goedkoop een valkuil blijken.
Wat beleggers moeten weten:
Waarom daalde Adobe na sterke cijfers?
Beleggers vrezen dat freemium de groei van nieuwe ARR tijdelijk vertraagt, ondanks hogere omzet en winst.
Wat verwacht Adobe van het volgende kwartaal?
Adobe mikt op $6,80 tot $6,85 miljard omzet en $6,30 tot $6,35 aangepaste winst per aandeel.
Welke cijfers bepalen of de instapthese klopt?
Vooral ARR-groei boven 10%, betaalde AI-conversie, de operationele marge en vrije kasstroom bevestigen of ontkrachten de these.
Deel dit artikel
Het bedrijf in dit artikel · ADBE
Adobe Systems IncorporatedLive koers · ADBE
voorbeurs, slot gisterenKoers · ADBE
Slotkoersen, gecorrigeerd voor splitsingen · ± 15 min vertraagd
Kerncijfers · ADBE
ratio's & kwaliteitWat is het waard? · ADBE
rekenvoorbeeld| Scenario | Groei/jr | Marge | K/W | Koers over 3 jr | Per jaar |
|---|---|---|---|---|---|
| Somber | 18,5% | 26,1% | 7,2× | $ 204,30 | -6,4% |
| Basis | 23,5% | 28,1% | 9× | $ 311,23 | +7,6% |
| Optimistisch | 28,5% | 30,1% | 10,8× | $ 450,64 | +21,8% |
| Scenario | Groei/jr | Marge | K/W | Koers over 5 jr | Per jaar |
|---|---|---|---|---|---|
| Somber | 18,5% | 26,1% | 7,2× | $ 286,88 | +2,8% |
| Basis | 23,5% | 28,1% | 9× | $ 474,70 | +13,7% |
| Optimistisch | 28,5% | 30,1% | 10,8× | $ 744,12 | +24,4% |
| Scenario | Groei/jr | Marge | K/W | Koers over 10 jr | Per jaar |
|---|---|---|---|---|---|
| Somber | 18,5% | 26,1% | 7,2× | $ 670,33 | +10,4% |
| Basis | 23,5% | 28,1% | 9× | $ 1.363,81 | +18,5% |
| Optimistisch | 28,5% | 30,1% | 10,8× | $ 2.607,09 | +26,4% |
Startwaarden: omzetgroei 23,5% (analistenverwachting), nettomarge 28,1%, K/W 9×, dividend 0%. Somber/Optimistisch: groei ∓5 punt, marge ∓2 punt, K/W ×0,8/×1,2.
Rekenvoorbeeld — geen voorspelling, geen advies; analistenverwachtingen komen van derden en kunnen ernaast zitten. Omzet × (1 + groei)^jaren × marge ÷ aandelen × koers/winst = koers over de horizon; dividend telt op bij het jaarrendement. In de app bewerk je alle aannames zelf.
Samen bezitten we · ADBE
leden van De BeleggerAlleen aantallen en percentages, geaggregeerd over alle leden — nooit bedragen, nooit herleidbaar tot één lid.
Meer over Adobe Systems Incorporated
- 7 woorden van Warren Buffett die de denkwijze van elke belegger over beursdalingen kunnen veranderen18 september 2026
- Adobe overtreft winstverwachting terwijl dienstenomzet terugloopt12 september 2026
- Dit aandeel daalt 62% terwijl AI omzet met 150% groeit11 september 2026
- Wall Street opent pas dinsdag: deze 11 aandelen kunnen hard bewegen6 september 2026
Meer in de app. Leden van De Belegger lezen elk artikel in de app — met de koers naast elke bedrijfsnaam, hun eigen portefeuille, de kalender met cijferdata en ex-dividend, hun watchlist en wat andere leden over $ADBE zeggen.
Open dit artikel in de appGratis accountWord lid van De Belegger